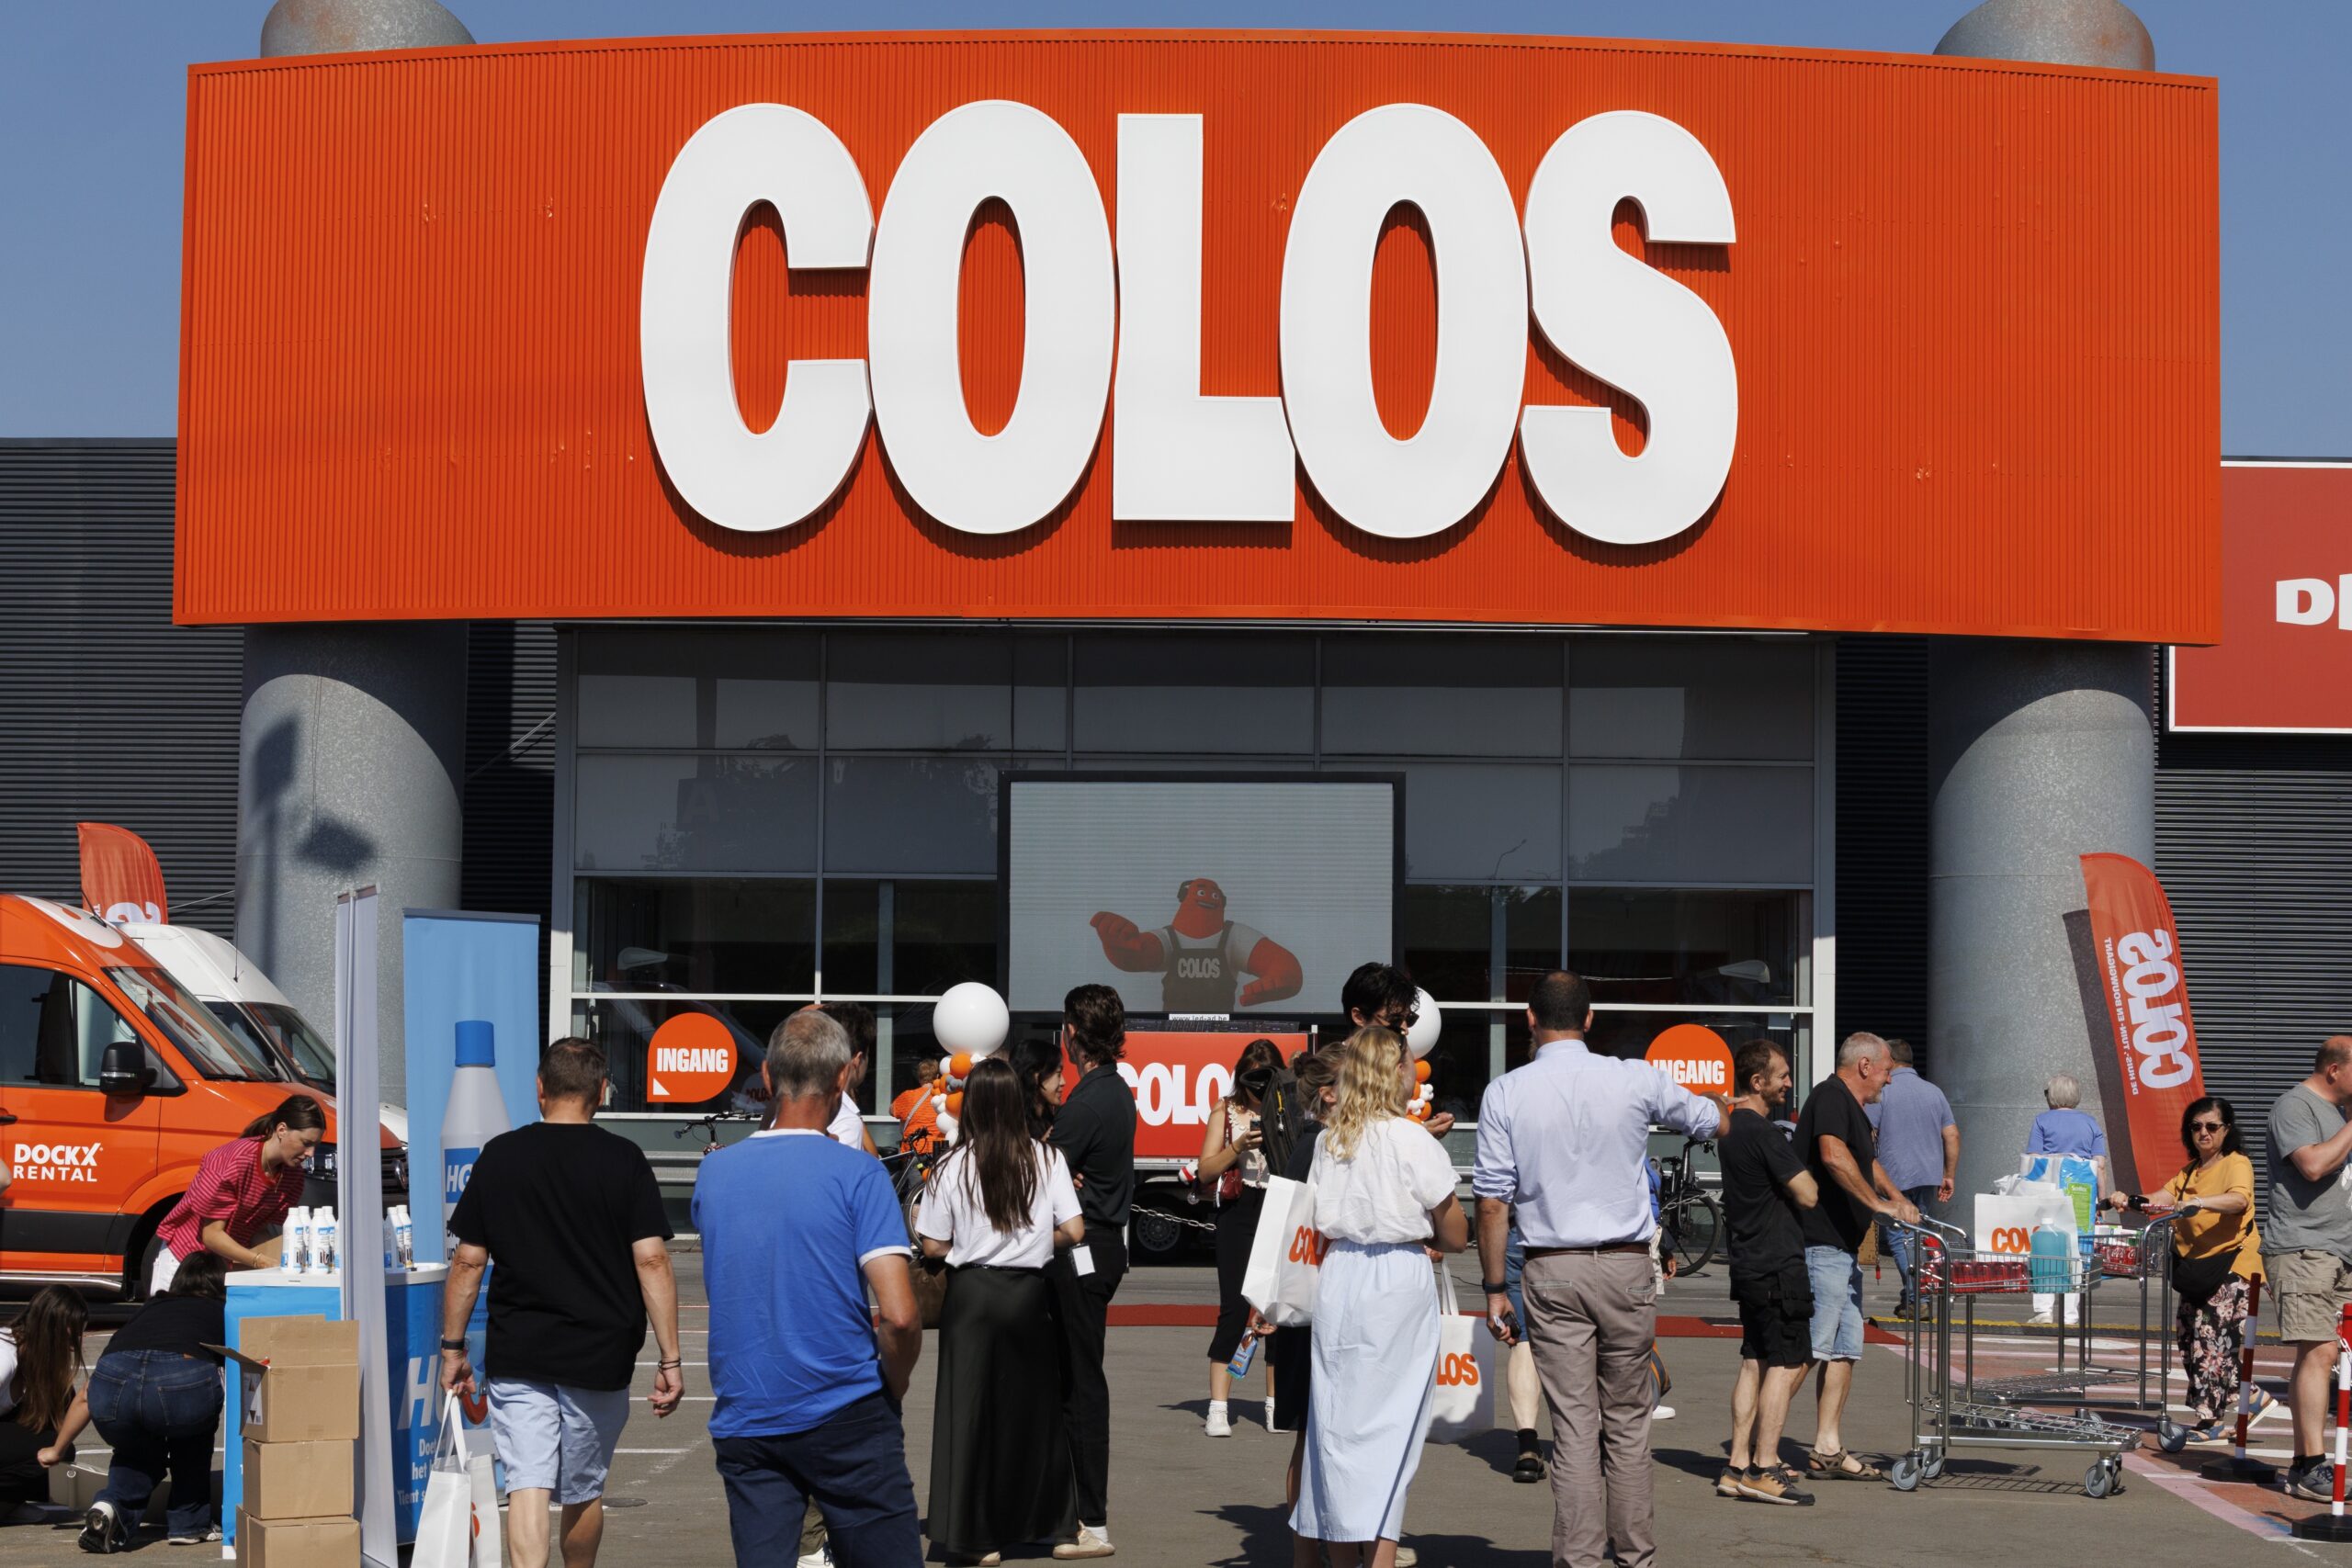
Il 16 luglio ha aperto a Machelen, alle porte di Bruxelles, il primo negozio di Colos: 20mila metri quadrati sull’ex sito Makro, il più grande punto vendita di bricolage del Belgio. Il ceo Loïc Hardy ha dichiarato l’ambizione di diventare “il Colruyt del bricolage” — prezzi più bassi, assortimento più ampio — e ha annunciato una seconda apertura a inizio 2027 a Sint-Pieters-Leeuw, con l’obiettivo di arrivare a 10-15 punti vendita in Belgio. Colos fa parte dello stesso gruppo che possiede già Hubo, altra insegna di bricolage con una rete consolidata: significativo che, per questa nuova ambizione, il gruppo abbia scelto di costruire un marchio interamente nuovo piuttosto che far crescere quello che aveva già.
Ma la parte più interessante della notizia non è nel negozio: è nel sito che lo ospita. A Machelen, ribattezzato “Vondel District”, Colos condivide lo spazio con Delhaize, McDonald’s, Colruyt Professionals, il grossista Solucious e una stazione di servizio; entro l’autunno arriverà anche un Albert Heijn XL. È il primo di sei ex siti Makro e Metro in tutto il Belgio — quattro in Fiandra, due in Vallonia — rilevati da LCV Real Estate insieme a un gruppo di partner, tra cui lo stesso gruppo Colruyt, dopo l’acquisizione di tutti i siti belgi da Metro Properties Holding. La strategia dichiarata è di riaprire prima gli edifici esistenti con i permessi già in vigore, e solo in un secondo momento — un orizzonte di circa cinque anni — procedere alla riqualificazione definitiva di ciascun sito.
Fermarsi alla cronaca del lancio — un’insegna nuova, un formato enorme, un’ambizione dichiarata di diventare leader — significherebbe perdere il punto. Perché lo stesso gruppo che apre Colos per competere nel bricolage sta, contemporaneamente e sullo stesso terreno, affittando spazio a Delhaize e ad Albert Heijn: due dei concorrenti più diretti di Colruyt nel comparto alimentare, proprio nel momento in cui la quota di mercato di Colruyt (insieme a Okay, Spar e Comarché) è scesa al 28,5%, in calo dal 31% di due anni fa. Non è un’anomalia isolata: è la logica stessa dell’operazione. LCV Real Estate, il veicolo che ha rilevato tutti gli ex Makro e Metro del Belgio, ha come obiettivo riportare in vita immobili commerciali di grande scala riempiendoli con il miglior mix di insegne possibile — e il miglior mix, per un centro che deve attirare pubblico su una superficie enorme, comprende quasi per definizione più di un’insegna alimentare, anche se una di quelle insegne è un concorrente diretto del partner che ha contribuito a finanziare l’operazione.
È una logica che vale la pena isolare, perché va oltre il singolo caso: un’azienda della grande distribuzione il cui core business — vendere alimentari nei propri supermercati — fatica a crescere quanto vorrebbe, può trovare una seconda fonte di valore in un asset che rende indipendentemente da chi lo occupa. Per Colruyt quell’asset è il portafoglio immobiliare degli ex Makro: sei siti di grande scala, in posizioni logisticamente pregiate (Machelen è a un passo dall’aeroporto di Bruxelles e dall’anello autostradale), che valgono di più pieni di insegne — qualunque esse siano — che vuoti o sotto-affittati alla sola insegna del gruppo proprietario.
Vista così, l’apertura di Colos non è solo una mossa nel bricolage: è la parte della strategia in cui Colruyt Group resta un retailer che compete con marchio proprio, mentre la partecipazione in LCV Real Estate è la parte in cui il gruppo smette di comportarsi da retailer e comincia a comportarsi da immobiliarista — una distinzione che il comunicato stampa della singola apertura non fa mai, perché non gli conviene farla. Un lancio di prodotto racconta meglio una storia di crescita e di sfida al mercato; un investimento immobiliare che affitta spazio ai concorrenti racconta una storia più prosaica, ma probabilmente più vera, sul dove si sta spostando il valore per un gruppo della grande distribuzione quando il suo core business — il supermercato — perde quota da tre anni consecutivi.
Il paradosso, se si vuole, è che il successo di Colos come insegna dipende in parte dal successo del centro nel suo complesso — cioè anche dal successo di Delhaize e del futuro Albert Heijn XL nello stesso parcheggio. Più il Vondel District attira pubblico nel suo insieme, più cresce il traffico per tutte le insegne che lo popolano, Colos incluso. Colruyt Group ha quindi un incentivo concreto, come azionista del veicolo immobiliare, a che i suoi stessi concorrenti nel food abbiano successo esattamente lì dove aprirà anche l’insegna con cui intende sfidare Hornbach, Brico e Gamma nel bricolage. È una forma di concorrenza cooperativa che il lessico consueto della guerra tra insegne — chi apre dove, chi ruba quota a chi — non riesce a descrivere.
Non è un caso isolato del Belgio: in Italia lo schema ha già un nome e un bilancio propri. Gallerie Commerciali Bennet, controllata da BGB Holding con un piano di sviluppo dichiaratamente distinto da quello della consociata Bennet, possiede oggi 80 immobili — 57 centri commerciali, centri di vicinato e retail park, 23 tra ipermercati, superstore, discount e medie superfici non-food — per oltre 820mila metri quadrati di superficie locata e ricavi da affitti previsti per 112 milioni di euro nel 2026. Tra gli inquilini di uno degli immobili appena rilevati, in viale Corsica a Milano, c’è uno dei più grandi store di Lidl Italia: lo stesso gruppo che possiede Bennet incassa l’affitto di un concorrente diretto nel discount alimentare, esattamente come Colruyt lo incasserà da Delhaize e Albert Heijn a Machelen.
Resta allora una domanda che vale più del singolo lancio di Colos, e che il caso Bennet mostra non essere una curiosità isolata del Belgio: se un gruppo della grande distribuzione trova, nel proprio patrimonio immobiliare, un modo di generare valore che non richiede di vincere la battaglia commerciale contro i concorrenti storici — anzi, che beneficia della loro presenza — allora quanto ancora conta, per la salute di lungo periodo di gruppi come Colruyt o BGB Holding, il risultato della loro battaglia storica per la quota di mercato nel supermercato? E quanti altri operatori della GDO europea, seduti su portafogli immobiliari altrettanto vasti quanto i loro punti vendita, stanno per scoprire — o hanno già scoperto, senza dirlo troppo forte — la stessa via di uscita?