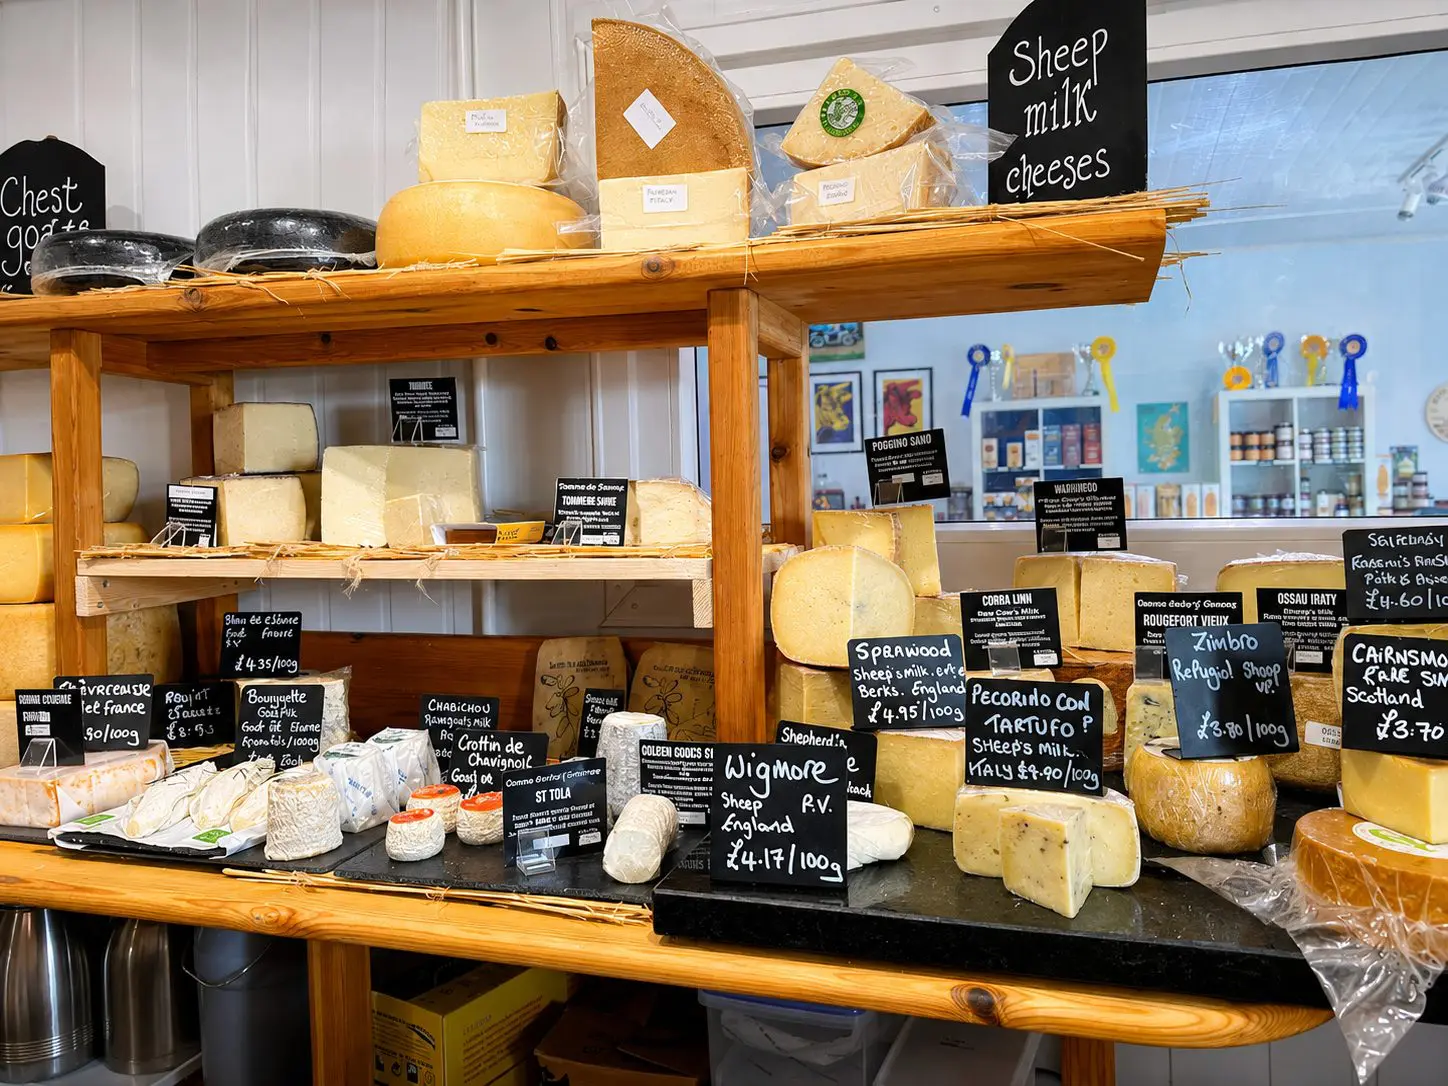
Ad Ardersier, poche case affacciate sul Moray Firth vicino a Inverness, c’è un distributore automatico refrigerato che vende cheddar, brie, yogurt, burro, latte fresco munto in loco e chutney, sette giorni su sette, dalle otto del mattino alle sette di sera. Non è un caso isolato: Gambero Rosso lo racconta come parte di una rete che attraversa la Scozia, la Francia — Vallée d’Ossau, Doubs, Hautes-Alpes — e la Svizzera, dove piccoli produttori caseari hanno trasformato il vecchio honesty box in una vetrina touchscreen aperta ventiquattr’ore su ventiquattro. Dietro il distributore di Ardersier, tra l’altro, non c’è solo un caseificio: c’è la Cheese Pantry, una vera bottega con banco di degustazione dentro una cella frigorifera, aperta però solo dal mercoledì al sabato. Il distributore lavora quando il negozio chiude. È esattamente la stessa logica di accoppiamento tra presidio umano e presidio automatico che Colruyt ha dovuto reimparare in Belgio con i suoi Okay Direct: il format senza personale non sostituisce quello con personale, lo completa nelle ore morte.
Verrebbe da pensare che l’Italia sia rimasta indietro su questo fronte, come spesso accade quando si guarda a un’innovazione di filiera corta europea. Ma qui la storia si ribalta, ed è la parte più interessante da raccontare: l’Italia non solo ha conosciuto questo fenomeno, lo ha vissuto in anticipo e su scala più larga di quasi chiunque altro in Europa, salvo poi vederlo sgonfiarsi proprio mentre altrove si evolveva verso format più sofisticati. Tra il 2005 e il 2011, sull’onda della campagna “filiera corta” di Coldiretti e di un decreto del 2008 che semplificò le norme sugli strumenti di misura per la vendita di latte crudo sfuso, l’Italia costruì una delle reti di distributori automatici agricoli più fitte del continente: 1.465 distributori censiti in 92 province, secondo i dati raccolti all’epoca da milkmaps.com. Solo la provincia di Torino, nel 2010, ne contava 71. Non un fenomeno di nicchia scozzese o francese: un vero boom nazionale, capace di intercettare — con un decennio di anticipo — esattamente lo stesso bisogno di accorciamento della filiera che oggi Gambero Rosso racconta come novità europea.
Il problema è che quel boom italiano, a differenza di quello che sta accadendo ora oltre confine, si è progressivamente sgonfiato invece di evolversi. I dati della sola provincia di Torino raccontano la traiettoria con precisione: dai 71 distributori del 2010 si scende a 58 nel 2013, 56 nel 2014, 33 nel 2019 — un dimezzamento abbondante in meno di un decennio. A Bergamo, altra provincia storicamente forte su questo fronte, la stampa locale nel 2021 parlava esplicitamente di “casette” in via di sparizione. La causa non è stata la sfiducia dei consumatori verso il latte crudo, come si potrebbe pensare, ma un fattore più prosaico: il prezzo del latte alla stalla, che era sceso fino a 33 centesimi al litro nel 2016, è poi risalito, erodendo il margine che rendeva conveniente per l’allevatore vendere un litro a un euro direttamente al distributore invece di conferirlo alla filiera industriale. Quando il vantaggio economico del canale diretto si è ridotto, molti produttori hanno smesso di rifornire le macchine, e le “casette” sono state smontate una alla volta.
Vale la pena notare, peraltro, che il decreto del 2008 non nacque per caso: fu Coldiretti a spingerlo con forza esplicita, presentandolo apertamente come argine alla grande distribuzione, che dal 2004 aveva già eroso oltre il 5% del mercato del latte. È un dettaglio che rende la parabola successiva ancora più significativa: nato come strumento anti-GDO per eccellenza, il distributore automatico agricolo italiano non è stato battuto dalla concorrenza della grande distribuzione, ma da un fattore di mercato interno alla filiera del latte stesso — la risalita del prezzo alla stalla — che ha reso meno conveniente lo stesso canale che era nato per aggirarla.
È qui che il confronto con quanto racconta Gambero Rosso diventa istruttivo, più che semplicemente aneddotico. Il modello italiano del boom 2005-2011 era rimasto quasi ovunque un modello a singolo prodotto, singola azienda: un distributore, un allevatore, quasi sempre solo latte crudo, raramente affiancato da formaggi o altri trasformati con lo stesso livello di cura. Il modello che si sta consolidando in Francia e Scozia è invece esplicitamente multi-prodotto e, in alcuni casi, multi-produttore: il Casot Paysan nelle Hautes-Alpes riunisce in un’unica batteria di casiers automatici le referenze di più aziende del territorio, un piccolo supermercato agricolo condiviso senza cassiere; Connage in Scozia affianca al distributore un’intera gamma di formaggi stagionati, propri e di importazione — gorgonzola, Roquefort, Ossau-Iraty, pecorino sardo — trasformando il punto vendita automatico in un complemento di un’offerta gastronomica curata, non nel canale esclusivo. Sono, in altre parole, format che hanno spostato il baricentro dal prodotto commodity a più basso margine (il latte sfuso, appunto) verso prodotti trasformati a valore più alto e verso l’aggregazione tra produttori — esattamente la direzione che il modello italiano, rimasto ancorato al singolo litro di latte crudo per singola azienda, non ha imboccato con la stessa convinzione.
C’è un parallelo che vale la pena esplicitare, perché lega questa storia rurale a un filone molto più strutturale che riguarda la stessa grande distribuzione organizzata. Il principio dietro il distributore automatico agricolo — vendita diretta, disintermediazione totale, presidio umano concentrato in poche ore e presidio automatico a coprire il resto — è lo stesso principio su cui Colruyt sta ancora sperimentando con Okay Direct in Belgio dopo cinque anni di test a Gent, o su cui Carrefour Belgio ha costruito BuyBye per contesti captive come hotel e ospedali. La differenza è che nella GDO quella sperimentazione viene condotta da operatori con capitale, competenze logistiche e possibilità di aggregare la domanda su scala — mentre nel mondo agricolo il distributore automatico nasce quasi sempre come soluzione fai-da-te di un singolo allevatore che vuole tagliare un intermediario. Il fatto che il modello francese stia oggi evolvendo verso l’aggregazione multi-produttore — il Casot Paysan, la cooperativa di Bouclans per il Comté — significa che anche nel mondo agricolo si sta riscoprendo lo stesso principio che la GDO ha imparato da tempo: la scala, anche minima, batte quasi sempre l’iniziativa isolata.
Resta una domanda aperta che la traiettoria italiana rende particolarmente concreta: il boom dei distributori di latte crudo dimostrò, tra 2005 e 2011, che in Italia esisteva una domanda reale e diffusa per l’acquisto diretto, a filiera cortissima, senza intermediazione della grande distribuzione — esattamente il bisogno che oggi muove i produttori scozzesi e francesi verso format sempre più curati. Perché quella domanda italiana, verificata su scala nazionale con oltre 1.400 punti vendita attivi, non si è tradotta nello stesso salto di qualità che si osserva oltreconfine — verso il formaggio stagionato multi-produttore, verso la bottega ibrida aperta a orario ridotto con distributore h24 di complemento, verso l’aggregazione tra piccole aziende in un unico punto vendita automatizzato? È rimasta ferma al prodotto più semplice, il latte sfuso, proprio mentre il prezzo alla stalla tornava a rendere quel prodotto meno conveniente da vendere così — e nessuno, a quanto risulta, ha provato a fare il salto che il Casot Paysan ha fatto in Francia: aggregare più produttori, alzare l’asticella del prodotto, trasformare la casetta di legno in qualcosa di più vicino a una piccola bottega automatica di territorio.