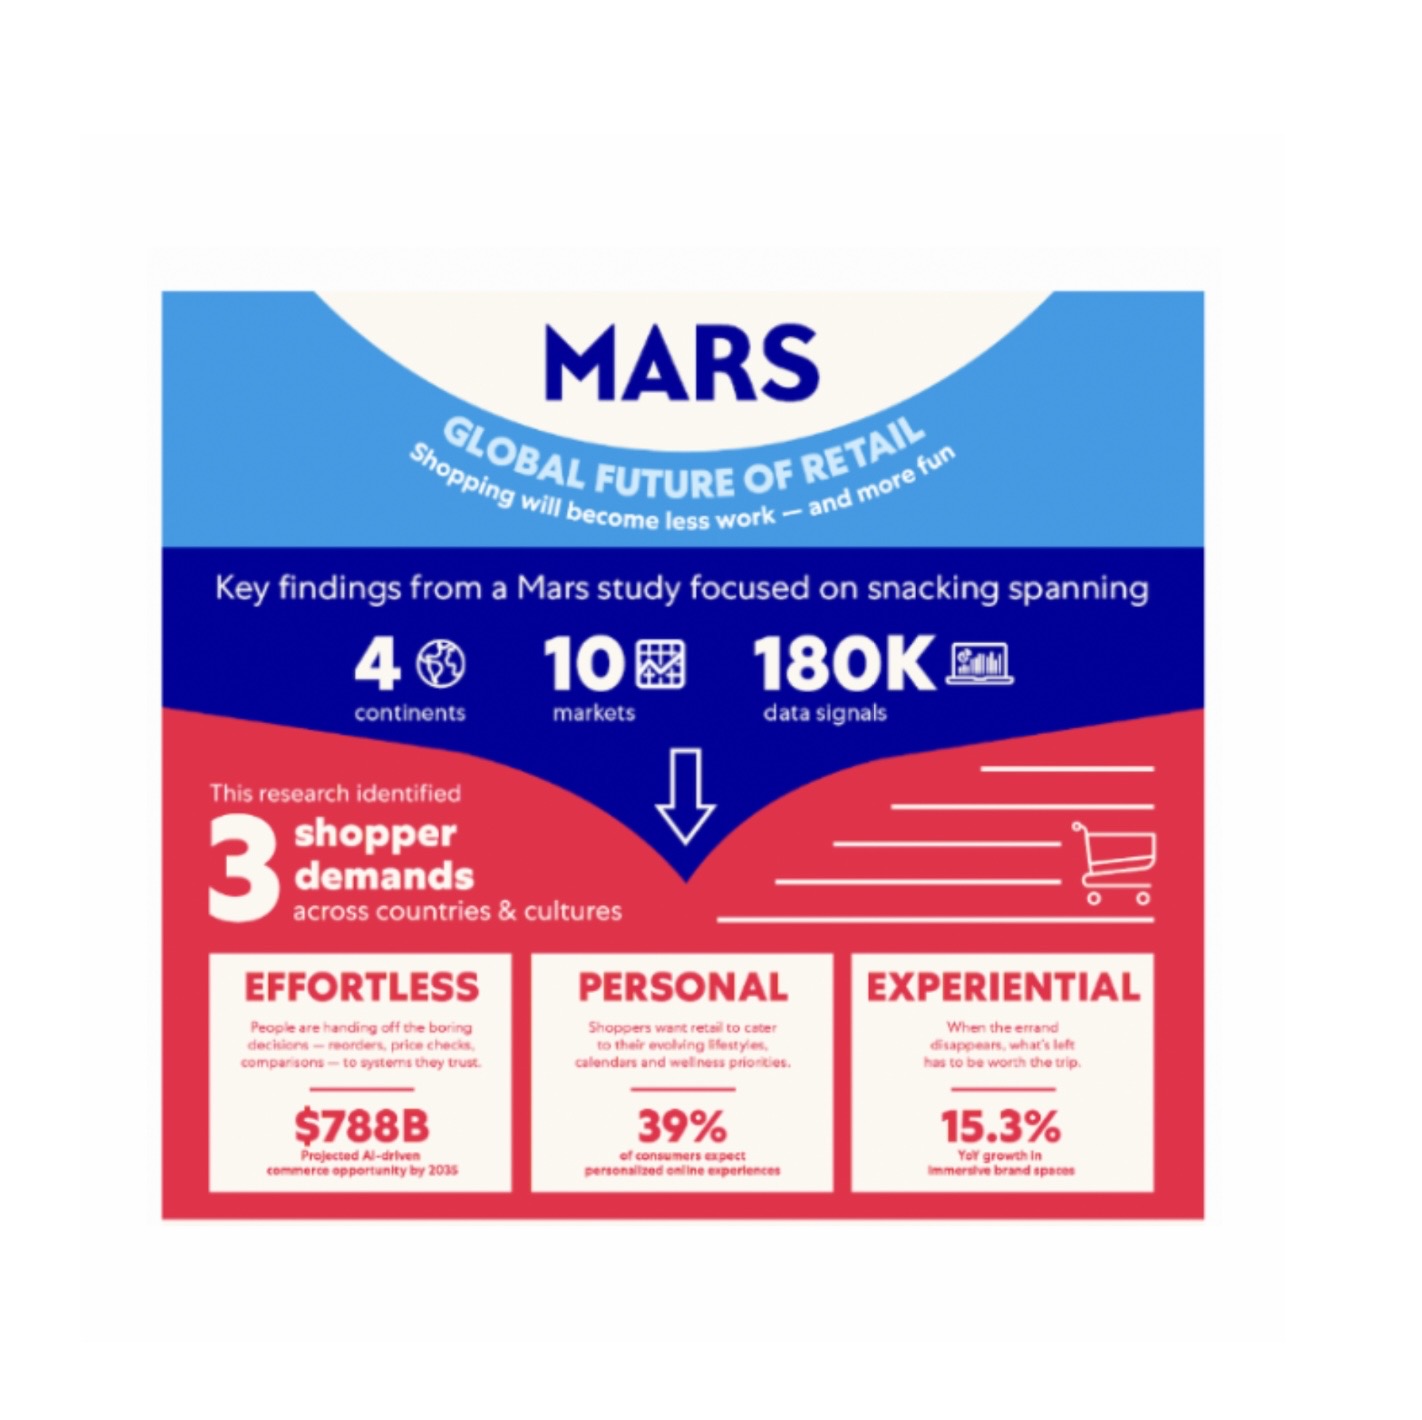
Il 6 ottobre Mars ha pubblicato un rapporto sul futuro dello shopping nel largo consumo, costruito con Kantar e Synthesis su oltre 180.000 dati raccolti in quattro continenti. La tesi è netta: la spesa si divide in due. Da una parte i prodotti di base, che agenti di intelligenza artificiale riordineranno da soli, senza che il consumatore ci pensi più; dall’altra il negozio, fisico o online, che smette di essere una necessità e diventa un luogo di scoperta, prova e intrattenimento. Il numero che tiene in piedi la costruzione è 788 miliardi di dollari al 2035, una stima di Mars sulla spesa legata ai consumatori che usano l’AI per scoprire marchi nell’e-commerce.
È una narrazione elegante, e viene da chi ha una ragione precisa per raccontarla così. Mars non gestisce negozi: vende snack, cioccolato e alimenti per animali a chi li gestisce. Se i prodotti di base passano in automatico, la partita si sposta dove il consumatore sceglie ancora, e lì un grande marchio sa come stare: spazi immersivi, tendenze virali, assaggi. Ma il metro quadro dell’intrattenimento lo paga chi ce l’ha, cioè il distributore, e l’articolo di FoodNavigator che riassume il rapporto non dice chi sosterrebbe quel costo.
Poi i numeri vanno messi uno accanto all’altro, e prima ancora controllati. Nel pezzo di FoodNavigator si legge che il 34% degli acquirenti usa già l’AI per cercare prodotti e confrontare prezzi e che il 55% della Generazione Z la usa dentro i negozi fisici. I dati sono attribuiti a Circana, ma il link porta a un articolo dello stesso sito, del 17 settembre, che li attribuisce ad Acosta Group. Nella pagina di Mars che ho letto quei due numeri non compaiono, e il 788 miliardi vi è presentato in modo più stretto di come lo riassume l’articolo. Nel rapporto di Acosta ho trovato conferma del 55%, ma riferito a chi usa già l’AI, non a tutta la Generazione Z; il 34% non l’ho trovato con una definizione chiara. Quell’indagine è americana (1.271 acquirenti, maggio) e aggiunge due cose che nello scenario di Mars mancano: il 22% di chi usa l’AI per fare acquisti si fiderebbe di un assistente che compra con il proprio conto o la propria carta, e il 48% vuole sapere come i dati vengono conservati e protetti. Usare l’AI per decidere è una cosa. Affidarle il carrello è un’altra.
C’è poi il dato che rovescia la premessa. Michelle Evans, di Euromonitor, ha mostrato a Groceryshop, appuntamento del retail americano, che gli acquisti nati da un rimando dell’AI pesano il 3% nei prodotti alimentari di base, il 4% negli snack e il 2% nelle bibite, contro il 47% nella cura della persona e il 28% nei prodotti per la salute. Sono numeri statunitensi e non vanno trasferiti tali e quali in Europa, ma indicano una direzione: l’AI serve dove la decisione è difficile, non dove è ripetitiva. Il riordino automatico dei prodotti di base, il cuore dello scenario di Mars, è la zona in cui oggi l’AI pesa meno.
Evans propone anche una griglia in quattro modi di usare l’AI per comprare: il pilota automatico («riordina il mio solito yogurt»), la selezione, la spiegazione e la consulenza, in cui si chiede all’AI di costruire un piano di colazioni sulle proprie esigenze. Per lei è l’ultimo il punto in cui l’AI ha più da fare, perché richiede molta conoscenza e molta personalizzazione. Lo scenario di Mars racconta soltanto il primo dei quattro, quello in cui il consumatore sparisce dalla scena.
In Europa la questione ha un altro baricentro. I prodotti di base non sono la parte noiosa del carrello: sono il traffico, il prezzo percepito, il terreno di scontro tra discount, marca del distributore e marca industriale. Se un agente riordina «il mio solito» confrontando i prezzi, a chi giova? Non necessariamente al marchio che compare nel rapporto. Un agente non legge le campagne, legge schede prodotto e prezzi, e lo stesso articolo consiglia ai marchi dati puliti e strutturati, con dettagli espliciti al posto del linguaggio di marketing. È lecito chiedersi se questo premi chi, come il discount con assortimenti stretti e molto a marchio proprio, ha poche schede e molto chiare, a scapito di chi vive di distinzione emotiva.
E c’è un conto che non torna per i distributori. Negli ultimi anni la GDO europea ha costruito il retail media sul presupposto che qualcuno guardi: lo scaffale, l’app, il volantino. Un agente che riordina in automatico non guarda niente. Se i prodotti di base escono dall’attenzione del cliente, escono anche dallo spazio pubblicitario che l’insegna vende ai fornitori. Lo scenario di Mars, preso sul serio, taglia il ramo su cui sono seduti diversi piani industriali dei distributori.
Per vedere come reagisce un distributore europeo basta guardare Carrefour. A fine marzo è diventato la prima insegna europea a lanciare un’applicazione dentro ChatGPT, in Francia: l’utente chiede idee per le ricette, verifica la disponibilità dei prodotti, riempie il carrello, sceglie la consegna. Poi paga su Carrefour.fr. Il pagamento dentro ChatGPT non è previsto, perché OpenAI ha eliminato quella funzione, e questo lascia al distributore il controllo della transazione e dei dati del cliente. Il bersaglio dichiarato sono i 26 milioni di utenti francesi di ChatGPT, dentro un piano al 2030 che punta al 25% di quota di mercato in Francia dal 22% attuale. Dal 25 agosto la stessa cosa funziona in Belgio, con un connettore sviluppato con la società Mealz.ai (la fonte è il blog dell’azienda stessa) e agganciato alla carta Bonus, in modo che le promozioni si applichino. La scelta strategica non è lasciare che l’agente compri. È lasciare che l’agente riempia il carrello e riportare il cliente a pagare a casa propria.
Chi tiene la cassa tiene la storia degli acquisti, cioè la materia prima di qualsiasi personalizzazione futura, compresa quella che oggi l’AI promette di fare al posto dell’insegna. In Europa la tutela dei dati personali ha un impianto normativo proprio, e anche nell’indagine americana di Acosta quasi uno su due chiede di sapere come i dati vengono conservati e protetti: la questione di chi custodisce quei dati non è soltanto commerciale.
In Italia non ho trovato un’integrazione analoga annunciata. Nel 2023 Carrefour Italia lavorava già, con una start-up, a liste della spesa generate dall’AI, e un dato di quel documento interessa qui: oltre 1.200 dei suoi circa 1.500 punti vendita erano in franchising. Perché un agente riempia un carrello su un’intera insegna servono un catalogo unico, giacenze affidabili punto vendita per punto vendita e una carta fedeltà che si leghi alle promozioni. È un lavoro che una proprietà unitaria o una centrale forte può imporre; con un sistema di imprenditori indipendenti, ciascuno con assortimento, prezzi e a volte strumenti propri, la strada è più lunga. Torna così la linea di faglia che ricorre in ogni mia analisi, quella tra proprietà unitaria e sistema federativo. Lo sforzo non è piccolo e il ritorno, per ora, è modesto: secondo l’indagine McKinsey ed EuroCommerce sulla grande distribuzione alimentare europea, il 47% degli amministratori delegati mette l’AI tra le prime due priorità, ma solo il 3% dichiara un aumento dell’utile operativo superiore al 5% grazie ad essa.
L’automazione che arriva davvero in negozio, intanto, ha un’altra faccia. A Skipton, nello Yorkshire, Morrisons ha avviato in un solo punto vendita un test di armadietti multitemperatura per il ritiro della spesa online, che definisce una novità per un supermercato britannico: ambiente, fresco e surgelato, un codice a sei cifre per aprire lo sportello e due ore in più di orario di ritiro. Nessun agente, nessuna scoperta: un deposito. Il collega che portava le buste all’auto esce da quel passaggio e resta per un’altra cosa, perché l’armadietto con alcolici si apre solo dopo che qualcuno ha verificato l’età. Qui il negozio non fa spettacolo, fa da magazzino di prossimità, e il lavoro si sposta dalla consegna alla preparazione degli ordini.
Poi c’è il lavoro, che nell’articolo non compare. Un negozio chiamato a essere una destinazione, con prove, tendenze e spettacolo, ha bisogno di persone con competenze e tempo da dedicare al cliente, cioè di ciò che molte insegne hanno ridotto puntando su casse automatiche e organici più snelli. In Italia la distribuzione moderna arriva al rinnovo contrattuale del 2027 con una commissione paritetica sull’innovazione tecnologica che, come ho già scritto, non si è mai riunita. Se i prodotti di base perdono volume nei negozi e il negozio deve diventare spettacolo, il lavoro cambia in entrambi i casi, e per ora la sede prevista per discuterne è ferma.
Resta una domanda che l’articolo non pone. Se i prodotti di base li compra un agente e il cliente continua a pagare a casa dell’insegna, a chi appartiene il cliente: a chi ha lo scaffale, a chi ha la cassa o a chi ha l’agente? Carrefour ha scelto la cassa. E un sistema federativo, con tante casse diverse, come si presenta a un agente che ne vedrà una sola?