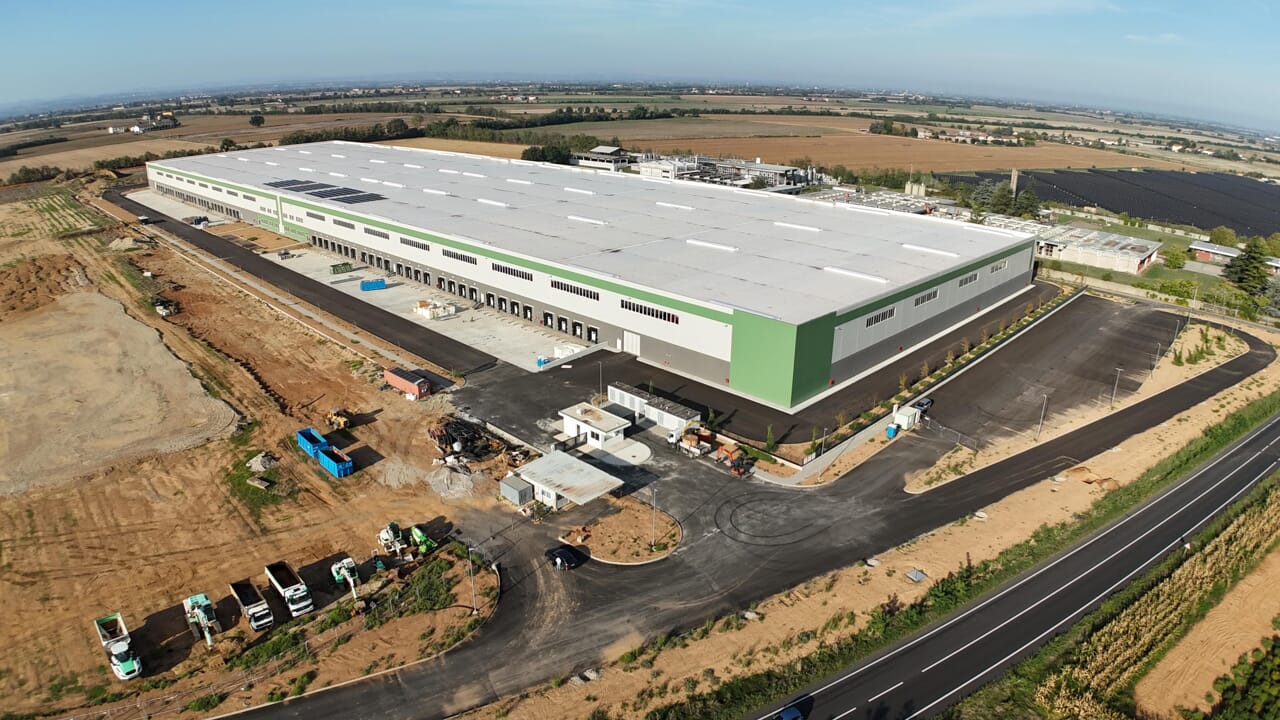
Hines ha comprato, in un colpo solo, 213mila metri quadrati di logistica. Sono due mosse diverse. La prima è un complesso da circa 19mila metri quadrati a San Giuliano Milanese, a otto chilometri dal centro del capoluogo lombardo, acquistato fuori mercato attraverso il fondo core Hecf. La seconda è un accordo condizionato, per conto del fondo Herep III, su un parco di categoria Grade A da circa 194mila metri quadrati a Pozzolo Formigaro, in provincia di Alessandria: quattro edifici da consegnare in tre fasi entro il 2028, in un sito che secondo la società collega Milano e Genova e può intercettare la domanda di Tortona, piazza che Hines descrive ormai prossima alla saturazione.
Il contesto spiega perché la mossa non sorprende. Secondo JLL, nei primi nove mesi del 2026 gli investimenti in logistica e industriale in Italia hanno toccato i 2 miliardi di euro, il 60% in più dello stesso periodo del 2025 e il 19% dell’intero immobiliare. Gli spazi assorbiti hanno superato i 2,4 milioni di metri quadrati, più di quanto si fosse visto in tutto il 2025, con Milano che da sola concentra oltre la metà della domanda nazionale; e il terzo trimestre, per CBRE, è stato il miglior terzo trimestre mai registrato. Sul lato dell’offerta, Hines Research segnala che in Europa l’avvio di nuove costruzioni industriali è sceso del 68% rispetto al picco del ciclo. Tanta domanda, poca costruzione: una corsa, appunto. Ma una corsa a che cosa, e a spese di chi? Tre domande che di solito vengono trattate separatamente meritano di essere messe una accanto all’altra.
La prima riguarda la scarsità. A leggere i canoni si direbbe che manchino i magazzini in generale: i prime rent di Milano sono a 72 euro al metro quadrato l’anno, il last mile a 120, i rendimenti prime restano fermi al 5,3% e JLL si aspetta nuovi rialzi nell’ultimo trimestre. Ma la fotografia è meno uniforme di come appare. Secondo BNP Paribas Real Estate, già all’inizio dell’anno la logistica secondaria era in difficoltà, con vacancy in crescita, tempi di locazione più lunghi e canoni rivisti al ribasso. Non c’è scarsità di capannoni, dunque: c’è scarsità del capannone giusto, moderno, automatizzabile, vicino a un casello e a poca distanza da Milano. Ed è qui che la grande distribuzione entra nel racconto con un ruolo curioso. Nella domanda di spazi del primo semestre il retail pesa il 18%, mentre gli operatori logistici conto terzi valgono circa il 70%. Se il quadro è questo, per molti distributori il costo dello spazio non si presenta come un canone, ma come una voce nel prezzo di un servizio. Quanto del rincaro dei magazzini prime si trasferisca ai distributori, quanto ai loro fornitori e quanto, alla fine, allo scaffale, nei rapporti che ho consultato non c’è scritto. Eppure è la domanda che interessa a chi guarda il settore dalla parte del carrello. Anche la geografia dice qualcosa, e non in una sola direzione. Hines punta su Pozzolo Formigaro perché Tortona, dice, è prossima alla saturazione. Eppure a Tortona Garbe ha inaugurato il 16 settembre il polo Nexos, 101mila metri quadrati con certificazione LEED Platinum, già pre-affittato per metà: 50mila metri quadrati a un operatore dell’e-commerce di cui non è stato reso noto il nome. Di altri contratti, nelle fonti che ho trovato, non c’è traccia. Un solo polo non prova nulla, ma ricorda la differenza tra la scarsità di spazio e la scarsità dello spazio che vogliono i grandi operatori.
La seconda domanda riguarda il lavoro, che è l’argomento con cui da anni si accoglie un nuovo polo. I numeri non mancano. La ricerca di PoliS Lombardia, con Bocconi e Politecnico, realizzata per il Consiglio regionale, conta in regione 802 magazzini, pari al 28,3% della superficie logistica italiana, 261mila addetti e 17 miliardi di euro di valore aggiunto l’anno. Gli stessi ricercatori ridimensionano però il fronte del suolo: duemila ettari persi in venticinque anni, 82 l’anno, appena il 2,44% della perdita di suolo regionale, anche se con concentrazioni forti nella bassa pianura. Il punto, avvertono, è che l’impatto è locale: i comuni interessati dal 1999 al 2024 sono meno di trecento, ed è lì che si concentra la quota sostanziale delle esternalità negative. Tra il 2021 e il 2024 il ritmo è sceso del 20% rispetto alla media del periodo, ma cresce nelle province di Pavia, Cremona e Mantova. Pavia, dove oggi nascono comitati anche contro i data center. Sui data center, infatti, il confronto occupazionale si rovescia: i comitati lombardi sostengono che creino pochi posti, tanti in cantiere e pochissimi, molto specializzati, a regime. Verrebbe da concludere che la logistica abbia il vantaggio del lavoro e i data center no. È una conclusione troppo comoda. Come mostrano gli accadimenti di Somaglia e di Anzola, e come mostrano le vertenze di Tortona e di Piacenza, il lavoro dei magazzini è spesso lavoro in appalto, con trattative che si spostano sempre altrove e un confine incerto tra il contratto della Logistica e quello del Commercio. Nel luglio 2024 Varesenews ricordava un lavoratore di 24 anni morto nel settembre 2023 sulla provinciale mentre andava in bici al polo di Calcio, nel Bergamasco, e osservava che questi poli, sorti in mezzo alla pianura, sono quasi mai accompagnati da investimenti in trasporto pubblico e alloggi. A Tortona il polo Nexos annuncia oltre 350 posti, collegati alle attività delle aziende che lo occuperanno, senza distinguere tra diretti e indotto: le selezioni non sono ancora aperte. Se il beneficio territoriale della logistica è il lavoro, è lecito chiedersi chi ne verifica la qualità, e quanto di quel lavoro viva davvero nel territorio che ospita il capannone.
La terza domanda è su chi governa tutto questo, e qui l’ordine cronologico racconta più di molti commenti. In Lombardia una proposta di legge sui grandi poli logistici, presentata dal Pd, è già del 2021. La legge regionale 15 arriva soltanto nell’agosto del 2024 e affida a Province e Città metropolitana di Milano l’individuazione degli ambiti idonei. «La legge arriva quando i buoi sono scappati», commentavano Legambiente e Inu, che chiedevano di abbassare da tre a un ettaro la soglia dimensionale e di includervi anche i data center. Nel frattempo, scrive PoliS, la legge sul consumo di suolo del 2014 ha avuto scarso impatto sullo sviluppo delle piattaforme logistiche, che è continuato in modo disordinato, mentre restano inutilizzati seimila ettari di aree dismesse, secondo i dati citati da Legambiente. In Piemonte, dove la logistica è cresciuta attorno all’Alessandrino, una proposta di legge del Pd per limitare gli insediamenti è stata respinta a maggioranza nell’aprile del 2025, con l’argomento che gli oneri previsti avrebbero ridotto l’attrattività della regione.
Poi sono arrivati i data center, e la velocità è cambiata. Il Pirellone ha approvato la legge 11 del 3 giugno 2026, la prima in Italia, che indica come prioritarie le aree industriali dismesse ma non vieta di costruire su terreno libero, e che qualifica i data center sopra i 5 megawatt come insediamenti produttivi. A poco più di quattro mesi dal varo la giunta regionale ha già annunciato di volerla rivedere. Il Piemonte ha messo in consultazione, fino al 31 luglio, un proprio disegno di legge. I due settori si incrociano anche sul terreno: a Pregnana Milanese tre ex aree industriali, quasi 500mila metri quadrati un tempo di Olivetti, Citroën e Iveco, sono destinate a data center, e a impostare la pratica con il comune è stata, secondo Il Post, Ara Logistica, società immobiliare che aveva acquistato il terreno. Stesse aree, a volte stessi intermediari, stessi strumenti: ambiti idonei, priorità alle dismesse, nessun divieto. Se la legge sul suolo del 2014 ha avuto, per ammissione degli analisti, scarso impatto sulla logistica, e quella del 2024 è troppo recente per essere giudicata, perché dovremmo aspettarci un risultato diverso sui data center?
Restano fuori da questo ragionamento almeno tre questioni che meritano un approfondimento a parte. La prima: se la priorità alle aree dismesse è il principio comune delle nuove norme, ex punti vendita e vecchie piattaforme distributive potrebbero diventare terreno di rigenerazione per la stessa GDO, e non solo per logistica e data center, ma su questo mancano dati. La seconda: con i canoni in salita, restano convenienti i centri distributivi in proprietà, o conviene affidarsi sempre di più ai conto terzi? La terza: la rete elettrica, già al centro delle proteste contro i data center, rischia di diventare un collo di bottiglia anche per magazzini sempre più automatizzati e refrigerati.
Per ora si può dire che la corsa ai magazzini ha tre conti aperti. Quello degli spazi, che qualcuno paga senza che si sappia chi. Quello del lavoro, che si misura in qualità e non in numeri. Quello della regolazione, che arriva sempre dopo. Hines ha già scelto San Giuliano e Pozzolo Formigaro. Distributori, comuni e lavoratori hanno scelto altrettanto consapevolmente di sostenerne il conto?