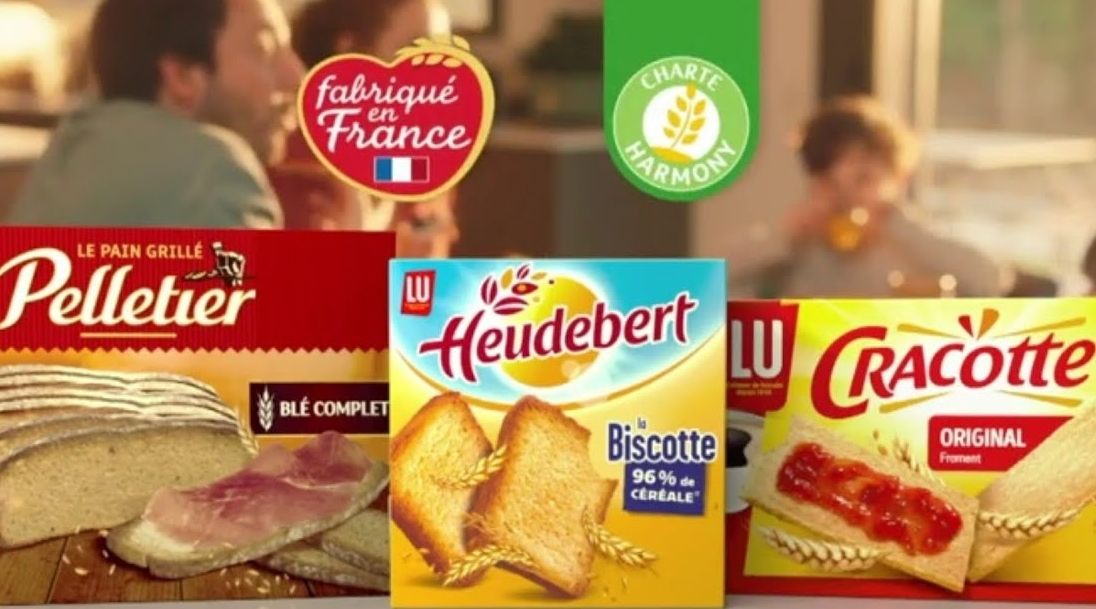
Ottanta milioni di euro per un’azienda che nel 2025 ha venduto per circa 119 milioni e ha prodotto 17,7 milioni di margine operativo lordo rettificato, il 14,9 per cento del fatturato. Sono i numeri con cui Princes Group, la società quotata a Londra, si è impegnata ad acquistare da Mondelēz International le attività francesi dei sostituti del pane e delle barrette di cereali: i marchi Heudebert, Pelletier, Cracotte e Grany, tre stabilimenti a Granville, Vervins e Tolosa, circa 270 addetti. Chi conosce questo mestiere fa il conto in un secondo: poco più di quattro volte e mezzo il margine, per fabbriche che girano e marchi che in Francia tutti riconoscono.
Il comunicato è lineare. L’impegno di Princes è vincolante e irrevocabile, il prezzo è un enterprise value di 80 milioni al netto di cassa e debito, leasing compresi, da pagare interamente in contanti con la liquidità del gruppo. Prima del contratto definitivo bisognerà informare e consultare i rappresentanti dei lavoratori francesi, poi ottenere le autorizzazioni del caso. A commentare è Giuseppe Mastrolia, amministratore delegato ad interim di Princes, società che dopo lo sbarco a Londra dell’autunno 2025 faceva ancora capo per l’82,7 per cento a NewPrinces, il cui presidente esecutivo è Angelo Mastrolia. A quei 270 addetti francesi, intanto, toccherà attendere la fine della consultazione.
La logica, del resto, è già vista. Nel 2025 NewPrinces ha comprato da Kraft Heinz l’alimentazione infantile e gli alimenti speciali italiani, Plasmon, Nipiol, Aproten, Biaglut, con lo stabilimento di Latina e circa trecento persone: 120 milioni di enterprise value per 170 di ricavi e 17 di core profit, cioè circa sette volte. Adesso tocca a Mondelēz. Cracotte, per dire, è un marchio che nel 2007 passò da Danone a Kraft Foods nel grande affare dei biscotti, e che oggi cambia mano di nuovo. Quello che per una multinazionale è una linea da razionalizzare, per un gruppo industriale è il cuore del mestiere. Granville, aperta nel 1972, produceva nel 2021 oltre dodicimila tonnellate di Heudebert e Pelletier: è un’attività che ha già una storia, e ora avrà un nuovo proprietario.
Su LinkedIn Giuseppe Mastrolia riassume la strategia così: «Vincere nel Regno Unito, crescere in Europa, espanderci nel resto del mondo.» un progetto giustamente ambizioso.
Sul versante industriale la frase regge. La logica è quella di un gruppo che compra marchi, li inserisce in una rete di stabilimenti e di clienti già costruita, risparmia su acquisti e logistica, e porta Grany e i sostituti del pane francesi dove oggi non sono, nel Regno Unito e in Italia. Anche Angelo Mastrolia, presidente di NewPrinces, dice che l’ambizione non è accumulare marchi ma costruire una «piattaforma industriale integrata». Persino le sinergie dichiarate sono prudenti: il comunicato parla di preparati per pasticceria e basi per torte che il gruppo già produce in Francia, e aggiunge che ogni collaborazione dovrà superare valutazioni tecniche, operative e commerciali. Questo è il loro mestiere e lo sanno fare bene: marchi storici, stabilimenti, un prezzo ragionevole e sinergie industriali credibili.
Il comunicato aggiunge che la pipeline di acquisizioni resta attiva, e i conti del primo trimestre spiegano perché: il gruppo NewPrinces dichiarava 1,3 miliardi di liquidità. In quell’occasione il direttore finanziario, Fabio Fazzari, ha parlato agli analisti di interesse per un gruppo dell’olio da circa 800 milioni di ricavi, forse Deoleo, per un produttore di tonno e per un’azienda di prodotti da forno. Sono tutte operazioni nell’industria alimentare.
Su altri mestieri, invece, mantengo i miei dubbi, e provo a spiegare perché con i numeri. Quando, a luglio 2025, NewPrinces annunciò l’acquisto di Carrefour Italia, scrissi che l’operazione era per me una sorpresa. Il retail alimentare è un mestiere diverso: non si vende un prodotto che si controlla dalla farina allo scaffale, si vendono ogni giorno scontrini a clienti che possono cambiare insegna dall’altra parte della strada. L’operazione, valutata oltre il miliardo, prevedeva un contributo di Carrefour di 237,5 milioni a sostegno del rilancio e un investimento di NewPrinces di 200 milioni, per un piano da 437,5 milioni. Il closing è arrivato il primo dicembre 2025. Dal primo agosto la società si chiama GS, e le insegne seguiranno presto.
Veniamo ai conti. Nel primo trimestre 2026 il perimetro retail ha registrato 803,1 milioni di ricavi, 18,1 milioni di EBITDA e una perdita operativa di 22,7 milioni. L’EBITDA cresce del 240 per cento sul primo trimestre 2025; il management parla di prime sinergie, ottimizzazione promozionale ed efficienze, e per l’intero 2026 indica un EBITDA retail tra 110 e 120 milioni, sopra le attese iniziali. L’indice prezzi è stato portato a 100 da 106, quasi alla parità con il mercato. Il margine operativo lordo si ferma al 2,2 per cento. Va ricordato il punto di partenza: Mediobanca stimava in circa un miliardo le perdite del periodo 2019-2024 sotto la gestione francese, 166 milioni l’anno in media. Il miglioramento esiste, e partire da lì rende ogni passo avanti una buona notizia.
Mettiamo i due numeri accanto: 14,9 per cento sul pane, 2,2 sul supermercato. Non sono grandezze omogenee, perché da una parte c’è un anno intero e dall’altra un solo trimestre. Ma l’ordine di grandezza dice che sono due mestieri con economie molto diverse: nell’industria di marca un euro venduto lascia più margine, nella distribuzione si vive di volumi e di scontrini.
Il 5 novembre GS ha annunciato un accordo con Nova Retail, società controllata al cento per cento da Supermercati Tosano Cerea, nel Veronese: l’affitto di quindici rami d’azienda, ipermercati e grandi superfici, con tredici immobili di proprietà di GS. Cinque anni di affitto per 110 milioni complessivi di canoni, più 5 milioni per le opzioni, che scendono a 75 se si esce prima; poi, se le opzioni vengono esercitate entro il 30 giugno 2032, un rent-to-buy di sette anni, con i rami d’azienda ceduti per 35 milioni e un prezzo complessivo di 248,6 milioni per gli immobili. Il management stima un miglioramento dell’EBITDA di circa 40 milioni l’anno nei primi cinque anni e di circa 60 nei sette successivi. Angelo Mastrolia dice che l’operazione serve a concentrare le risorse sul rilancio di GS, in particolare sui supermercati e sul formato Express.
Si chiama razionalizzazione e valorizzazione, ed è una scelta comprensibile: concentrarsi sul perimetro più adatto al proprio modello e affidare i grandi spazi a un operatore che li conosce. Resta da capire quanta parte del miglioramento dei conti dipenderà dalla gestione quotidiana dei punti vendita e quanta dalla riduzione del perimetro. Intanto, tre punti vendita su quattro sono già in franchising, 734 su 982 secondo l’informativa ai sindacati dell’estate: la rete, per ora, si muove verso un modello con meno capitale e meno personale diretto.
E le persone? La nota ufficiale sull’accordo con Tosano non menziona i dipendenti. L’articolo 2112 del Codice civile garantisce la continuità dei rapporti di lavoro nel passaggio, anche in caso di affitto di azienda, e su questo non ci sono dubbi. Sarà però utile conoscere con chiarezza quali prospettive si aprono al termine dei cinque anni, se le opzioni non venissero esercitate. È la richiesta che i sindacati hanno già avanzato nel confronto sul piano: Giovanni Battista Comiati, della Fisascat Cisl, chiedeva in estate che gli obiettivi dichiarati fossero seguiti da impegni concreti e verificabili.
La mia riga resta quella del commento. In fabbrica Princes gioca in casa: compra bene, compra da chi sta razionalizzando il portafoglio, e porta con sé un’esperienza industriale che i numeri confermano. Sul retail i miei dubbi restano, ma sono dubbi e non verdetti: i conti del 2026 dicono che qualcosa si muove. Sarà il 2027, con i primi bilanci pieni sotto l’insegna GS e la stagione dei rinnovi contrattuali della grande distribuzione, a dire quanto del miglioramento viene dai clienti e quanto dalla ridefinizione del perimetro.