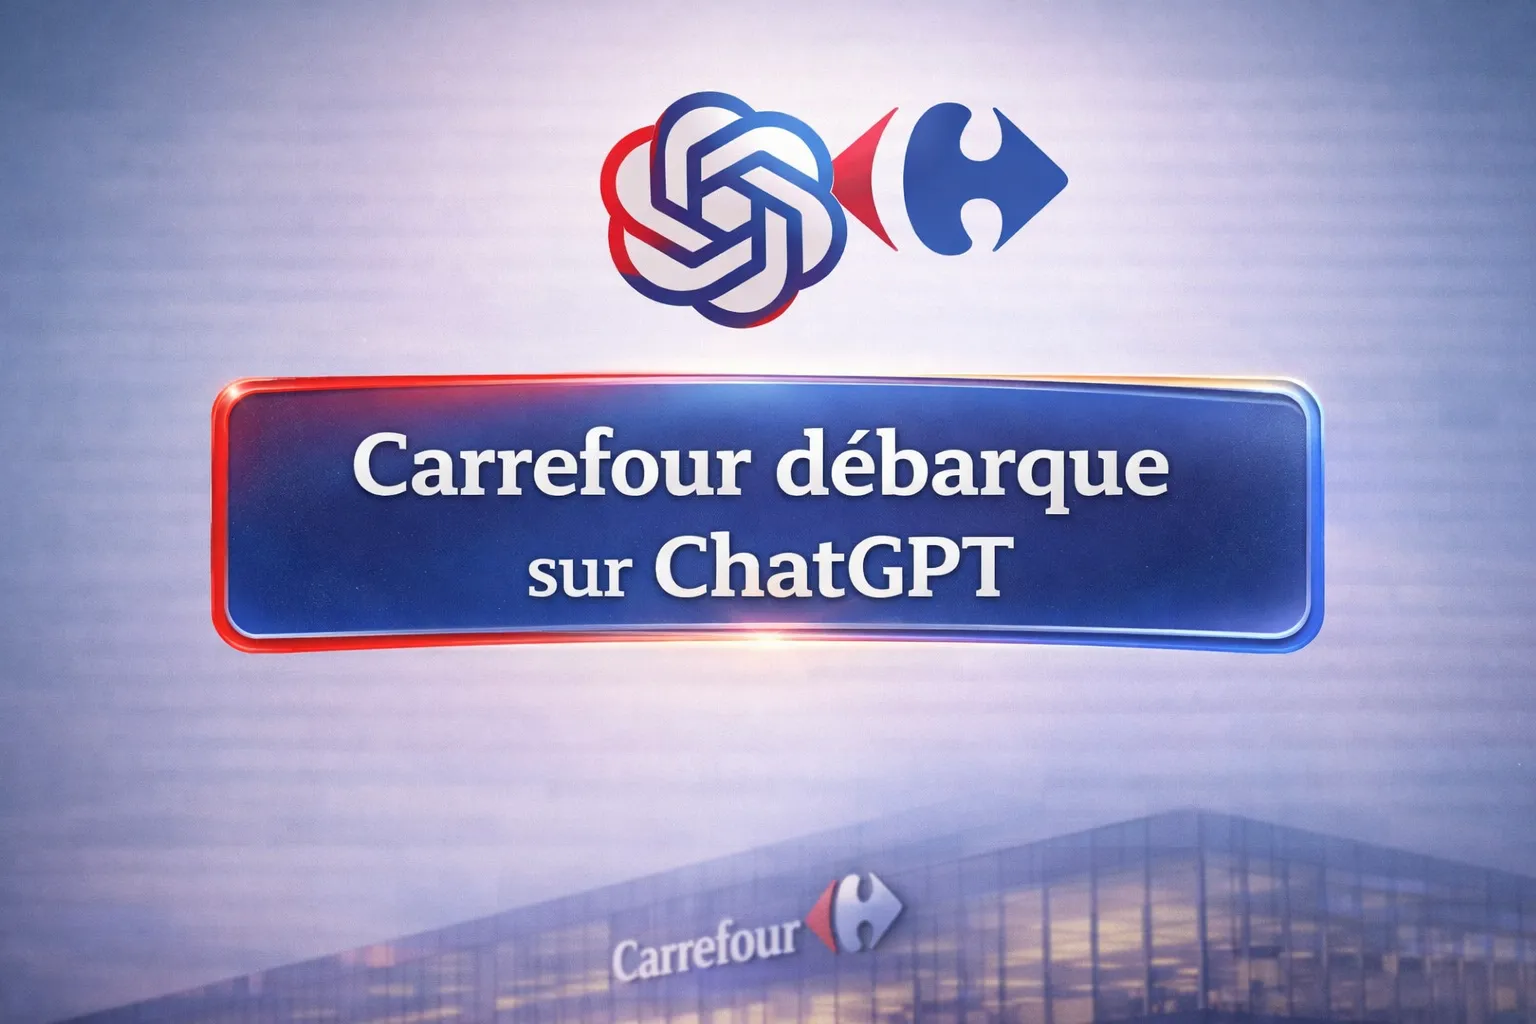
Nel giro di dieci mesi, il commercio agentico è passato da slide di convegno a infrastruttura che si aggiorna quasi ogni settimana. Instacart apre le danze l’8 dicembre 2025, primo partner grocery dentro ChatGPT Apps: oggi copre oltre 1.800 insegne americane e lascia che l’utente componga liste della spesa o piani pasto facendosi smistare dal retailer più rapido nella finestra di consegna scelta. Nello stesso mese Albertsons — Safeway, Vons, Jewel-Osco — lancia il proprio assistente multi-agente su tutte le insegne del gruppo, rivendicando un tempo medio di spesa sceso da 46 a 4 minuti. A gennaio 2026 Walmart risponde su un altro tavolo, integrandosi con Google Gemini per uno shopping “a intento”: basta scrivere “smacchiatore” per vedere apparire, dentro la chat, i prodotti Walmart pertinenti. A marzo Carrefour diventa il primo grande retailer europeo a portare l’intero assortimento dentro ChatGPT, in Francia, evoluzione naturale di un percorso interno che parte dal chatbot Hopla del 2023 e passa per Hopla+; a maggio Loblaw racconta in call trimestrale che l’adozione della sua integrazione PC Express su ChatGPT sta superando le stime; a fine luglio Glovo — che opera anche in diverse città italiane — lancia un suo Shopping Assistant su ChatGPT e Claude per scoprire prodotti nei negozi locali; e il 4 settembre tocca al Belgio, con Carrefour che si dichiara la prima insegna del paese a integrarsi direttamente nella piattaforma di OpenAI.
È una lista lunga, e cresce quasi ogni mese. In quella lista, però, manca sistematicamente un nome: nessuna insegna della grande distribuzione italiana ha ancora messo il proprio catalogo dentro un assistente conversazionale esterno. Quello che l’Italia ha prodotto finora va in una direzione diversa. PAC 2000A Conad, in partnership con Shopic e Gab Tamagnini, ha lanciato “Virgì”: non un chatbot ma un dispositivo clip-on da applicare al carrello fisico, che riconosce i prodotti tramite visione artificiale e calcola il totale mentre il cliente cammina tra gli scaffali. È un progetto pilota che Conad stessa definisce il primo del suo genere in Italia — ma è un primo che resta saldamente dentro il perimetro del punto vendita, non dentro ChatGPT. Esselunga, dal palco di Alfabeto del Futuro, fa dire alla sua chief digital and information technology officer Francesca Vergara Caffarelli che le proposte di sperimentazione tecnologica che l’azienda riceve sono sempre numerose, ma che il rischio di portare avanti progetti pilota fine a se stessi è alto: un endorsement esplicito della selettività, non della fretta.
La lettura più immediata è quella del ritardo: l’ennesima prova che la GDO italiana insegue l’innovazione tecnologica con qualche trimestre — o qualche anno — di scarto rispetto a Francia, Canada, Stati Uniti. È una lettura che regge, in parte: l’Italia arriva sempre dopo sui grandi salti infrastrutturali, dal self-checkout ai carrelli intelligenti. Ma applicata a questo caso specifico, l’ipotesi del ritardo lascia fuori un pezzo importante del quadro, che riguarda cosa significa davvero, per un retailer, mettere il proprio assortimento dentro ChatGPT.
Chi consegna il proprio catalogo a un assistente conversazionale esterno consegna con esso anche un pezzo della relazione con il cliente. Non è un dettaglio tecnico: è la questione che Reuters, citando dati Adobe Analytics, ha messo a fuoco a giugno 2026 — gli utenti indirizzati verso i siti e-commerce da assistenti AI navigano più a lungo e spendono più per visita, un comportamento che rende quel traffico appetibile ma che passa attraverso un’interfaccia terza, non attraverso l’app o la carta fedeltà del retailer. Juniper Research stima che nel 2026 gli acquisti generati da agenti AI verso i siti retail potrebbero raggiungere gli 8 miliardi di dollari; Walmart dichiara che il 20% del proprio traffico di referral arriva già da ChatGPT. Sono numeri che spiegano perché conviene esserci. Ma spiegano anche perché, per chi ha investito decenni nella propria infrastruttura di fidelizzazione diretta, esserci non è gratis: significa competere per l’attenzione dentro un’interfaccia che non controlla, e la cui logica di raccomandazione — cosa viene mostrato, in che ordine, con quali criteri — resta opaca al retailer stesso.
Ed è qui che il caso italiano comincia a somigliare meno a un ritardo e più a una scelta strutturale, coerente con la fisionomia stessa della distribuzione organizzata nel paese. La GDO italiana, a differenza di quella francese o nordamericana, non è quasi mai un’entità unica che decide e implementa: è, nella maggioranza dei casi, un sistema federativo di imprenditori indipendenti aggregati sotto un marchio comune, attraverso centrali d’acquisto come Selex, Conad — che è essa stessa un consorzio di cooperative come PAC 2000A — o VéGé. Carrefour Francia, Loblaw, Albertsons sono entità che possono firmare un accordo con OpenAI, costruire un feed prodotti unico e aggiornarlo ogni giorno perché controllano direttamente prezzi, disponibilità e logistica in ogni punto vendita della propria rete. Un’insegna federativa italiana, per fare lo stesso, dovrebbe prima ottenere che decine o centinaia di imprenditori associati — ciascuno con il proprio assortimento, i propri prezzi locali, le proprie promozioni — si allineino su un formato dati comune e accettino di cederne il controllo a una piattaforma esterna. È lo stesso nodo che ha portato l’AGCM a occuparsi per la prima volta in modo sistematico del peso di mercato delle supercentrali italiane con la decisione Conad Adriatico/Risto del 9 febbraio 2026: la concentrazione italiana esiste, ma passa per accordi contrattuali reversibili tra soggetti giuridicamente distinti, non per un’unica proprietà. È una struttura che rende più lenta — non impossibile, ma più lenta — qualunque mossa che richieda un’unica voce a nome di tutti.
Letta così, l’assenza dell’Italia da ChatGPT non è la prova che la GDO nazionale non abbia capito la posta in gioco. Esselunga, che è tra le insegne italiane più centralizzate e meno federative, avrebbe in teoria la struttura proprietaria più adatta a un salto di questo tipo — e infatti è quella che, nelle parole della sua CDO, dichiara più esplicitamente di scegliere con cura dove investire, piuttosto che rincorrere ogni pilot disponibile. Conad, che è il sistema più federativo tra i grandi, ha scelto non a caso la strada opposta: un dispositivo fisico, sperimentato punto vendita per punto vendita, che non richiede di mettere d’accordo l’intero consorzio su un feed prodotti condiviso con un partner esterno. Sono due strategie diverse, ma entrambe compatibili con un’ipotesi più interessante del semplice ritardo: che la GDO italiana stia osservando la fase attuale del commercio agentico — ancora normativamente incerta, con OpenAI che secondo alcune analisi applica commissioni del 4% su ogni transazione tramite Instant Checkout, con Google che a gennaio 2026 ha risposto con un proprio protocollo concorrente, l’Universal Commerce Protocol — prima di scegliere se, come e a quali condizioni entrarci.
Resta un’incognita che nessuna delle due letture risolve del tutto. Se il traffico AI-referral continuerà a crescere ai ritmi che Adobe e Juniper Research registrano oggi, il costo dell’attesa per la GDO italiana potrebbe smettere di essere prudenza e diventare esclusione dai canali in cui i consumatori — anche italiani — cominciano davvero a cercare prodotti. E se quel momento arriverà prima che i sistemi federativi come Conad, Selex o VéGé abbiano trovato un modo di presentarsi a OpenAI o Google con una voce sola, la domanda vera non sarà più se l’Italia arriverà in ritardo su ChatGPT, ma se la sua stessa architettura distributiva — pensata per resistere ai cicli di concentrazione del capitale, non per negoziare in blocco con una piattaforma tecnologica — sia ancora quella giusta per la prossima battaglia commerciale.