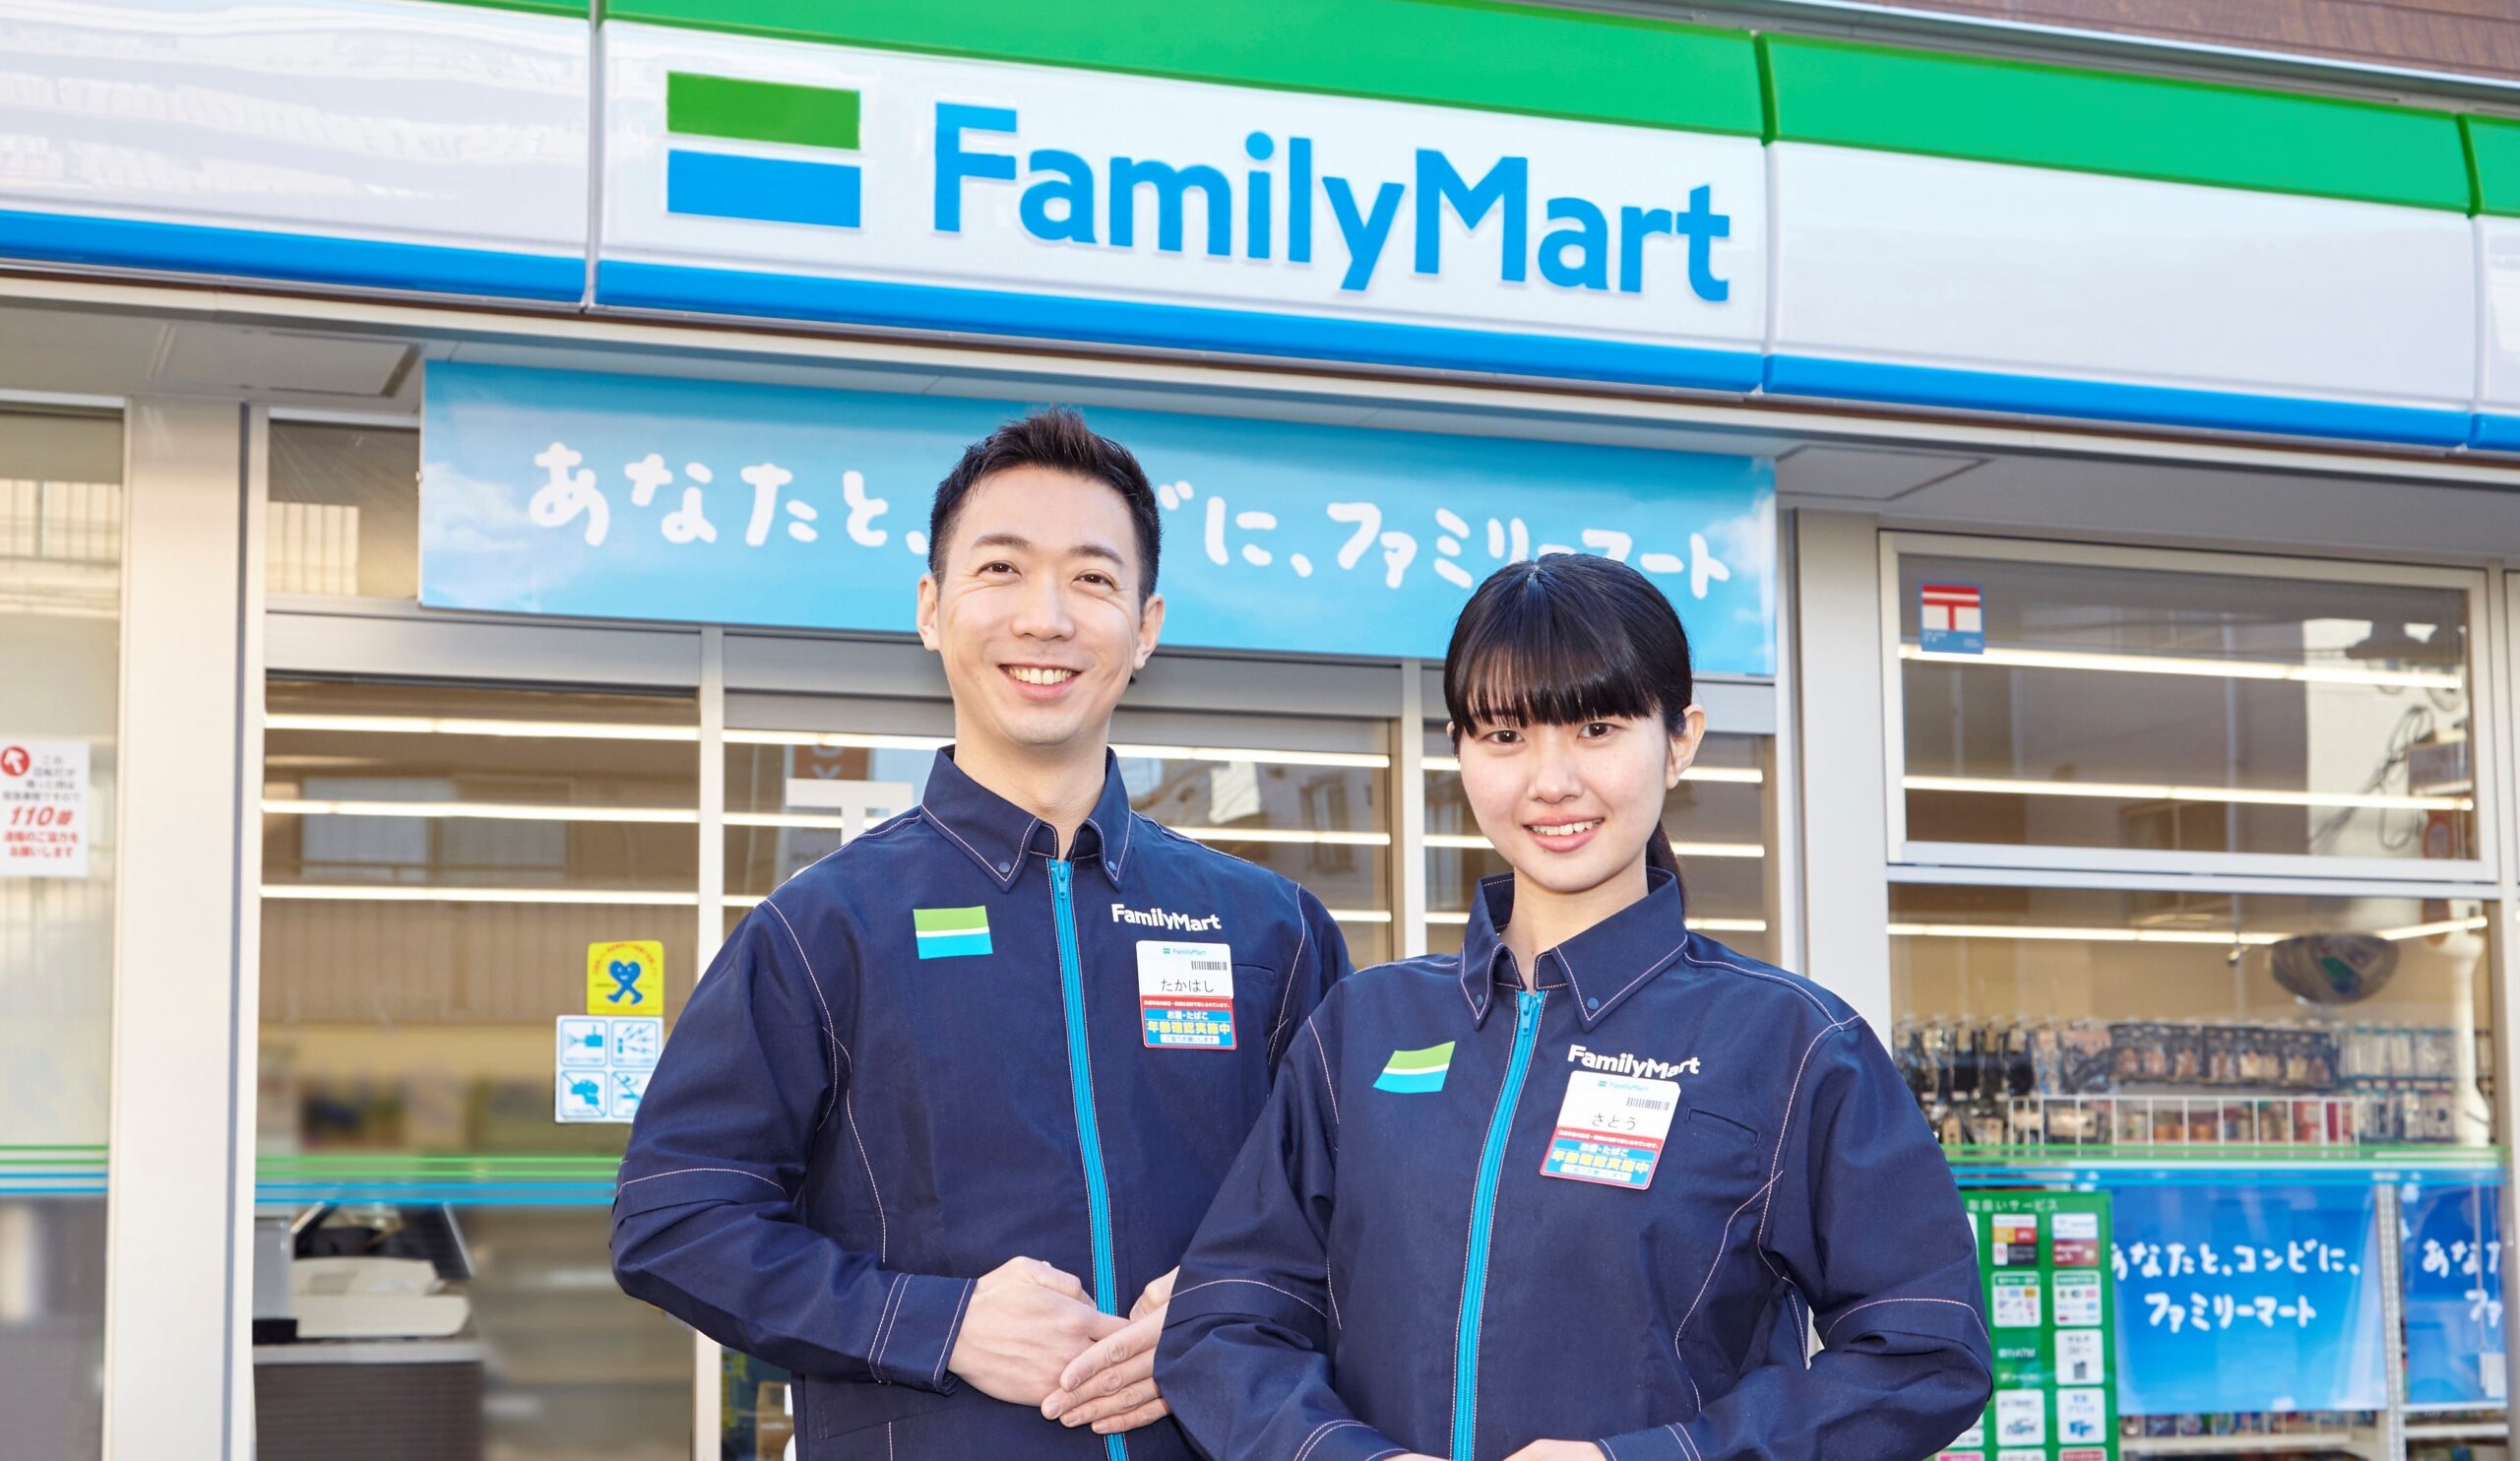
Da settembre, FamilyMart sta installando in circa 16.500 punti vendita giapponesi un nuovo sistema POS — il CV-330 di Toshiba, abbinato alla piattaforma di pagamento “Multi-Service Gateway” di NEC, aggiornata per gestire circa 40 servizi tra carte, QR code e pagamenti elettronici. È il primo rinnovo del parco casse dell’azienda in circa dieci anni, e sostituisce due sistemi finora separati — cassa presidiata e self-checkout — con un’unica postazione che le due modalità le combina: due display touch (uno per lo staff, uno per il cliente), lettore di codici a barre, stampante scontrini, terminale cashless e cambiavalute automatico. Il rollout si completerà entro febbraio 2027; una funzione in inglese arriverà in primavera. Fin qui, la notizia tecnica.
Anche il lato pagamenti non è un salto improvviso: la stessa piattaforma NEC, nella prima versione del 2019, gestiva circa 30 servizi, che sette anni dopo diventano circa 40. È la stessa logica dell’hardware: un’infrastruttura costruita un servizio alla volta, da almeno un decennio.
Quello che FamilyMart non nasconde è l’obiettivo: il comunicato stampa dell’azienda, datato 3 settembre, si intitola letteralmente “verso una riduzione del 20% delle operazioni di cassa al giorno”. Non “esperienza cliente”, non “innovazione del punto vendita” — riduzione delle ore di lavoro addette alla cassa, dal 2025 al 2030. È raro vedere un’azienda della grande distribuzione dire con questa chiarezza che l’obiettivo primario di un investimento tecnologico è tagliare manodopera, e non è un dettaglio da comunicato interno: è il titolo del comunicato pubblico. Nella maggior parte dei casi europei e americani — dai pilot Trigo ai self-checkout Aldi — la stessa operazione viene raccontata come libertà di scelta per il cliente, mai come riduzione di organico.
E soprattutto: il POS ibrido non è il primo tentativo di FamilyMart di rispondere alla carenza di manodopera — è l’ultimo di una sequenza che dura da anni, e che vale la pena ricostruire nell’ordine in cui è avvenuta. Nel 2019, sulla scia di una sperimentazione analoga di Seven-Eleven (che ha testato per alcuni mesi orari ridotti — 7-23, 6-24, 5-1 a seconda del punto vendita — proprio per capire quali fasce fossero sostenibili con l’organico disponibile), FamilyMart ha cominciato a concedere ai propri franchisee la possibilità di abbreviare l’orario notturno tra le 23 e le 7, derogando così al modello dei 24 ore su 24 che per decenni ha definito l’identità stessa del konbini giapponese — con un incentivo mensile più alto, portato da 100mila a 120mila yen, per chi sceglieva comunque di restare aperto tutta la notte. È la stessa azienda, quindi, che prima ha eroso il proprio tratto distintivo più riconoscibile (l’apertura no-stop) pur di alleggerire il fabbisogno di personale nelle ore meno redditizie. In parallelo ha lanciato campagne di reclutamento rivolte esplicitamente a bacini di manodopera finora marginali nel settore — casalinghe, pensionati, lavoratori stranieri — con l’obiettivo dichiarato, in un’intervista del suo stesso presidente Takashi Sawada, di assumere 100mila part-time in due anni. Il Giappone, nel frattempo, ha superato per la prima volta nella sua storia i 2 milioni di lavoratori stranieri, mentre il Recruit Works Institute stima un buco strutturale di oltre 11 milioni di lavoratori entro il 2040, pari a un calo del 12% della forza lavoro disponibile rispetto al 2022 — “non una carenza temporanea ma strutturale”, nelle parole del suo capo ricercatore Shoto Furuya. Il nuovo POS arriva, insomma, dopo che le leve organizzative e di reclutamento sono già state tirate quasi al limite: prima si è provato ad accorciare i turni da coprire, poi ad allargare il bacino di chi può coprirli, solo ora — e non per primo — si interviene sulla tecnologia della singola mansione più time-intensive del negozio.
Che la leva del reclutamento sia ormai tirata fino in fondo lo dice, meglio di qualunque dato, la pubblicità di queste settimane: FamilyMart ha ingaggiato Lady Gaga per chiedere ai giapponesi, in uno spot da trenta secondi, “perché non lavorare da FamilyMart”. Secondo il Financial Times l’azienda ha ora 10.481 posizioni part-time aperte su 16.455 negozi; un dirigente di Hakuhodo, tra le maggiori agenzie pubblicitarie del Paese, riferisce che sempre più clienti vedono ormai nel reclutamento l’unico scopo del marketing. Masuji Ikeda, del Distribution Economics Institute of Japan, parla di “una svolta”: è la prima volta che un konbini usa un volto famoso per promuovere il lavoro in negozio e non un prodotto o uno sconto. Il nodo, però, è economico: il traffico in calo e il rallentamento delle vendite riducono la capacità dei franchisee di alzare i salari proprio mentre un mercato del lavoro che si restringe dà più forza a chi cerca un impiego. Seven-Eleven ha già riscritto, dopo mezzo secolo, i contratti di franchising, abbassando le royalty alla casa madre per lasciare ai gestori più margine sui salari part-time; FamilyMart, seconda delle tre grandi catene con 3,3mila miliardi di yen di ricavi (circa 21 miliardi di dollari), sta rivedendo i propri e punta a chiudere entro fine febbraio.
Il meccanismo scelto, poi, non è l’automazione integrale che il resto del mondo associa alla parola “self-checkout”. Il sistema resta commutabile: modalità presidiata nelle ore di punta, modalità self-service quando il traffico cala — tipicamente la notte — con la possibilità per il cliente di chiamare un dipendente in caso di necessità. Non si toglie la cassa, la si rende elastica rispetto alla domanda: il personale resta necessario, ma solo quando il flusso di clienti lo giustifica economicamente. È una distinzione che nel dibattito europeo tende a sparire, dove la discussione si polarizza tra “cassa con operatore” e “negozio senza cassieri”, con poco spazio per soluzioni intermedie dimensionate sul traffico reale.
Il confronto con l’Europa è istruttivo per scala e ambizione. I pilot tedeschi di negozio autonomo — Edeka Diska, Rewe e Netto con la tecnologia israeliana Trigo — restano esperimenti su poche decine di punti vendita, e Aldi Süd ha fatto marcia indietro dalla partnership con AiFi dopo la fase di test: scommesse sul superamento totale della cassa umana, valutate una alla volta. FamilyMart, al contrario, non sperimenta: distribuisce un sistema già deciso su 16.500 negozi in diciassette mesi, su una tecnologia deliberatamente meno spettacolare, che non elimina il cassiere ma lo rende disponibile a comando. La lezione implicita è che la scommessa vincente, per ora, non è la sparizione del personale ma la sua allocazione flessibile sul traffico, con meno salto tecnologico, meno rischio regolatorio e meno resistenza sindacale di un negozio interamente autonomo.
Per l’Italia il parallelo utile non è tecnologico ma demografico: invecchiamento della popolazione e occupazione vanno di pari passo, e il Giappone lo mostra con un decennio di anticipo. Nella proiezione Istat che ho già usato per leggere la GDO italiana, la popolazione 15-64 anni scenderà di 7 milioni entro il 2050, con la popolazione attiva giù di 3,4 milioni nonostante la crescita dei tassi di partecipazione. La sequenza con cui FamilyMart ha risposto — prima gli orari, poi il bacino di reclutamento, infine la tecnologia — offre una mappa di cosa aspettarsi anche da noi, con una variabile in più: quando la forza lavoro si restringe, il potere contrattuale si sposta verso chi lavora e il conto arriva ai margini di chi gestisce il negozio. Se la scarsità di manodopera diventerà strutturale anche in Italia, è plausibile che prima o poi si scarichi sui salari. La differenza, per ora, è di intensità più che di direzione: i konbini — negozi minuscoli, aperti 24 ore, margini bassissimi per transazione — rendono il costo del lavoro per cassa una voce critica come non lo è ancora per la GDO italiana, con format più grandi e scontrini più ricchi. Ma proprio per questo la sequenza giapponese vale come traiettoria: mostra cosa succede quando quella pressione, oggi marginale, diventa strutturale.
Resta una domanda aperta, ed è quella che più mi interessa: il modello ibrido di FamilyMart è esportabile così com’è, o dipende da precondizioni che il Giappone ha e l’Europa no — un’adozione cashless e QR quasi universale (le circa 40 modalità di pagamento gestite dalla piattaforma NEC ne sono la prova), una densità di traffico per punto vendita che giustifica l’investimento su scala nazionale in soli diciassette mesi, e una cultura del self-service che in Italia, fuori dai grandi ipermercati urbani, resta tutta da costruire? Se la risposta è che serve prima quella base — pagamenti, densità, abitudine — allora la GDO italiana potrebbe trovarsi a dover ripercorrere l’intera sequenza giapponese, orari compresi, prima ancora di arrivare al POS.