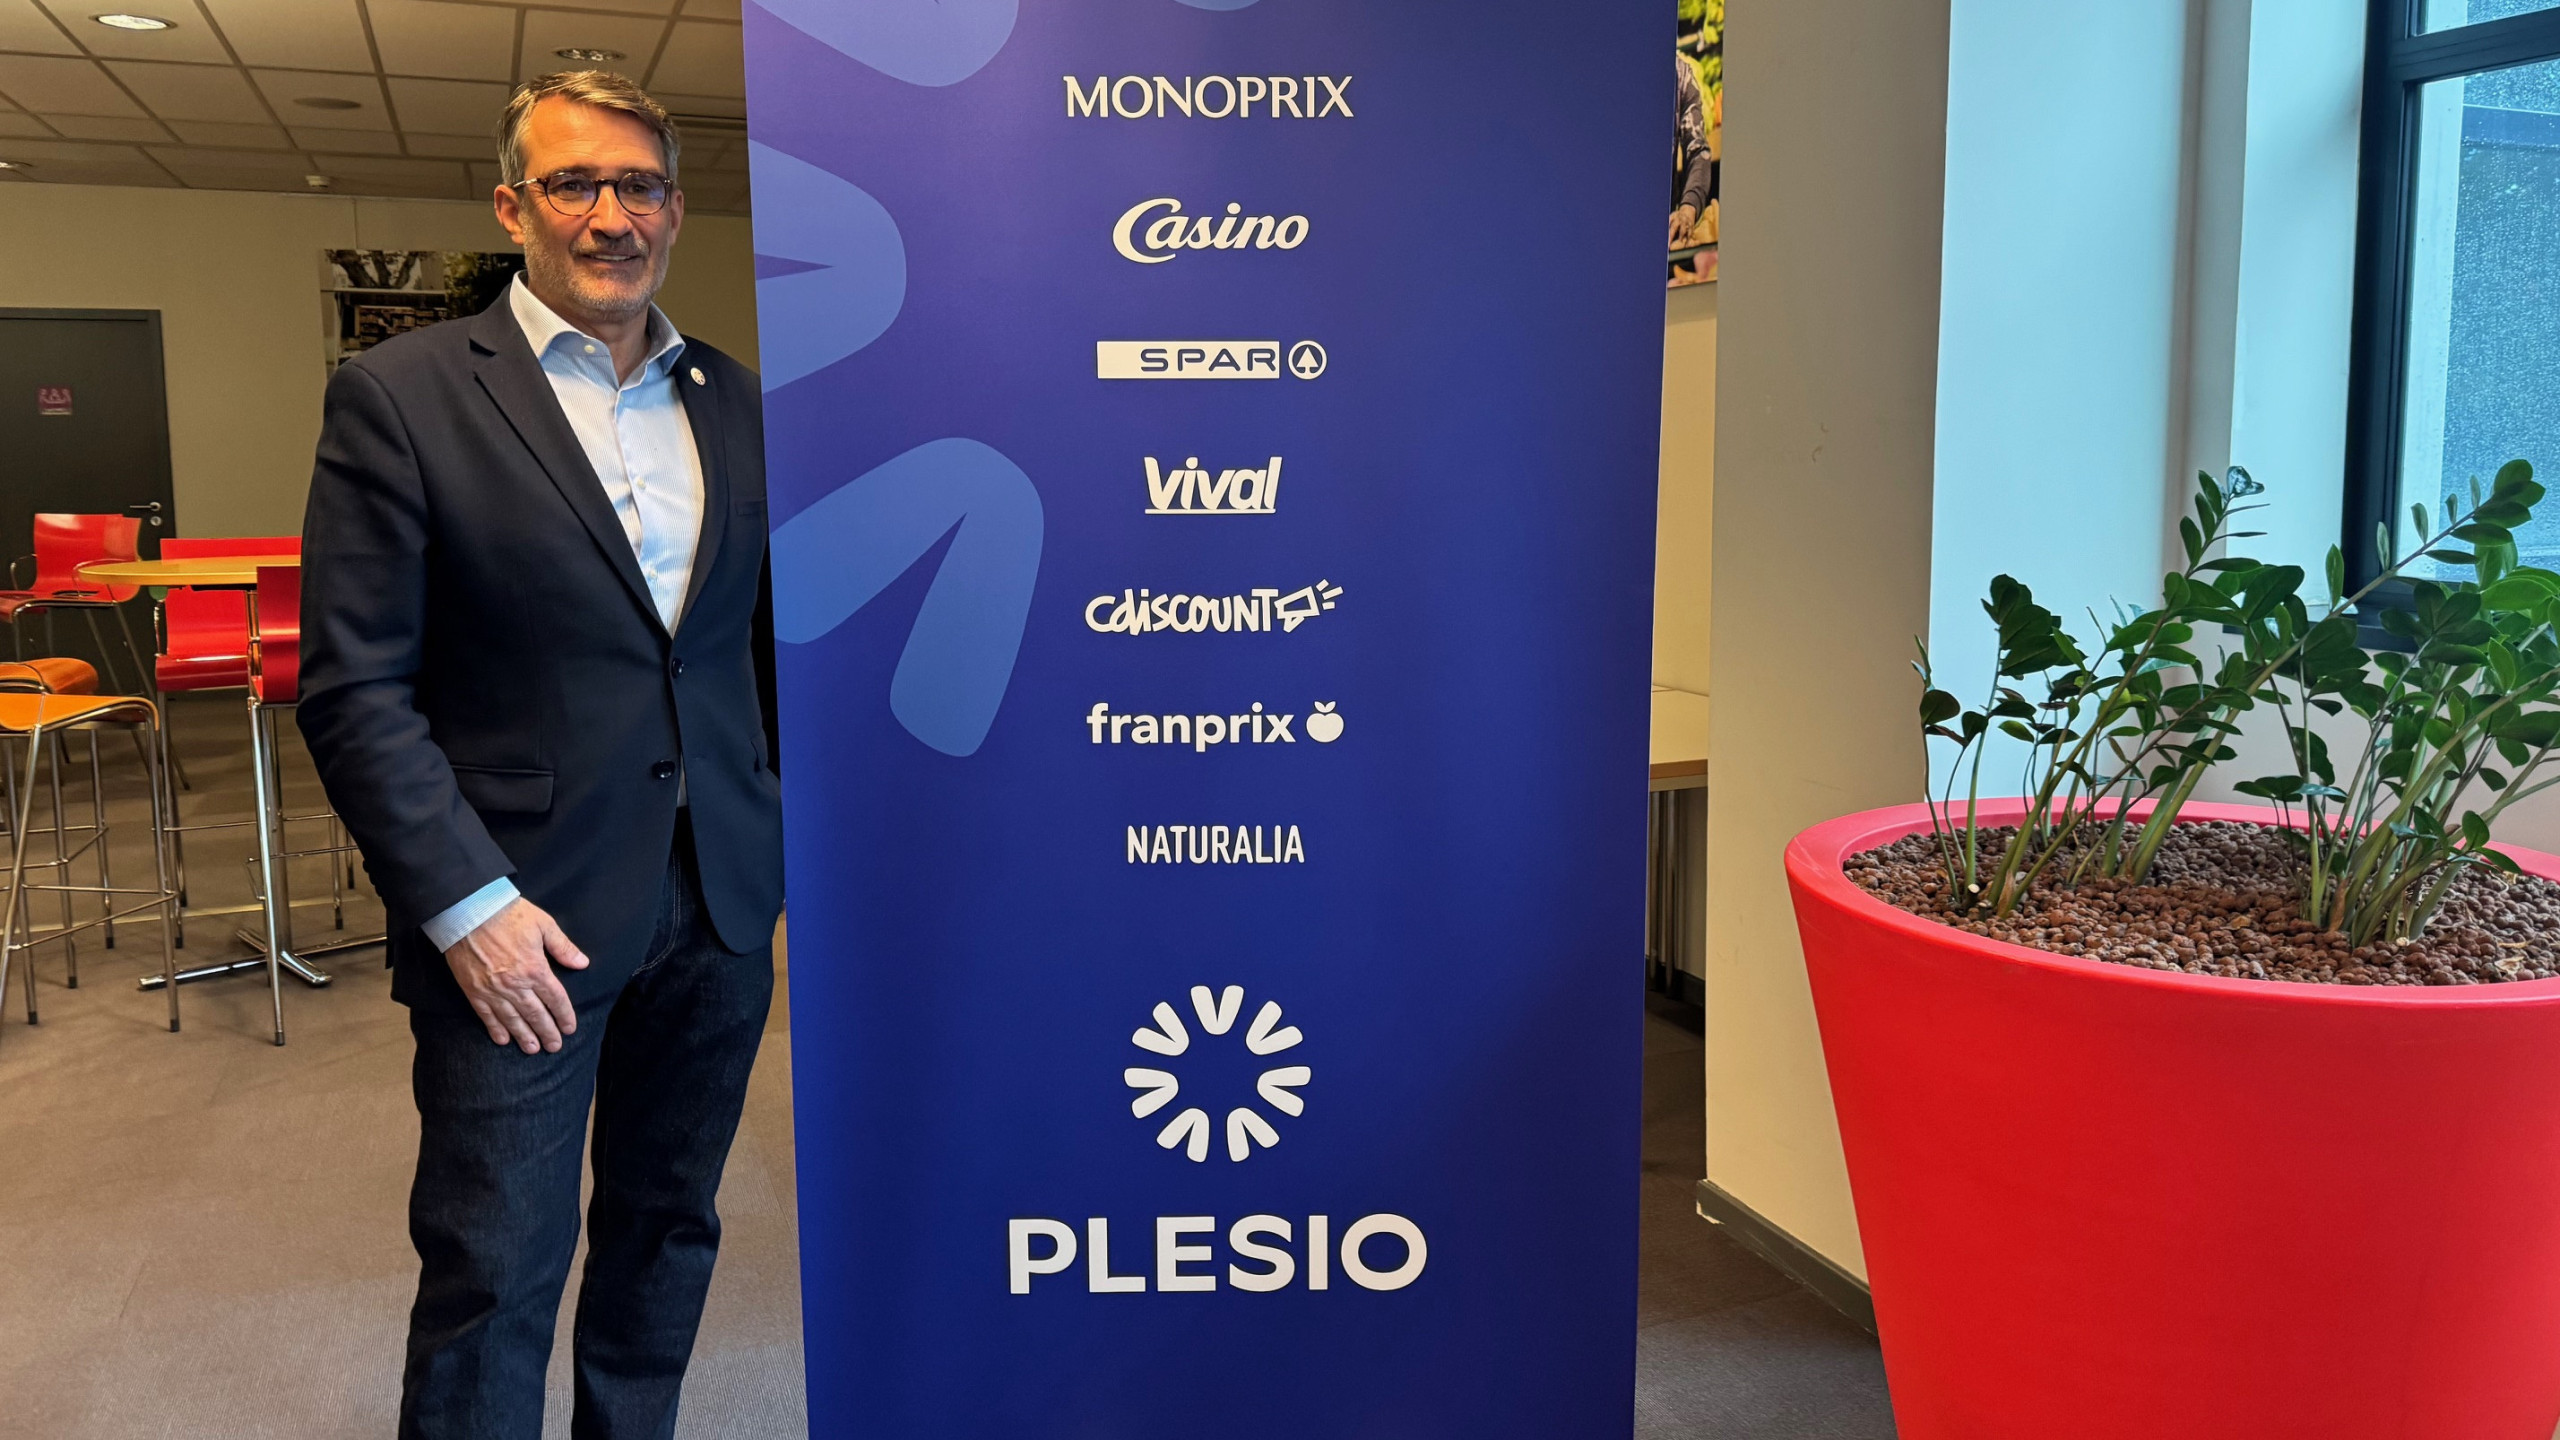
Martedì 20 ottobre, in un evento davanti ai dipendenti a Saint-Denis, il gruppo Casino ha annunciato che da ora si chiamerà Plesio, parola greca che significa prossimità. Nei negozi non cambia nulla: l’insegna Casino resta su poco più di cinquecento punti vendita, accanto a Monoprix, Franprix, Naturalia, Vival, Spar e Cdiscount. Il direttore generale Philippe Palazzi ha spiegato all’AFP che l’operazione è costata poco proprio perché non si rivolge al grande pubblico; la nuova identità, con un logo blu, si diffonderà gradualmente sui supporti di comunicazione, e il cambio di ragione sociale dovrà passare dall’assemblea degli azionisti nel 2027. La lettura più facile è quella del restyling. Credo sia anche la meno interessante.
Un nome che non compare su nessuna insegna non serve a vendere. Serve a chi legge i bilanci, a chi siede ai tavoli dei creditori, a chi valuta quanti marchi ci possono stare sotto. Palazzi lo dice quasi apertamente: Plesio vuole essere «un groupe de marques», un involucro in grado di accogliere altri marchi, nella prossimità ma anche nella ristorazione da asporto e nei servizi, senza fare nomi. Un contenitore ha senso soltanto se qualcuno pensa di riempirlo, o di spostarlo. Vediamo cosa intende metterci.
Palazzi parla di far «convergere» le sette marche per «fare gruppo». Promette di raddoppiare le insegne Casino, da circa cinquecento a mille entro il 2030, e fra i primi passi c’è il passaggio all’insegna Casino di nove negozi della Coop Normandie-Picardie, già Coopérative U. Annuncia poi un campus di formazione a Saint-Étienne per chi vuole diventare franchisé di una delle insegne, anche senza alcuna esperienza nella distribuzione, con moduli comuni a tutte le marche. È una crescita per affiliazione: si apre con l’imprenditore e il suo capitale, non con quelli del gruppo. Il comunicato lo dice: il gruppo vuole rafforzare il proprio ruolo di franchisor, accompagnando i commercianti «nel rispetto della loro libertà d’impresa», e mette a disposizione delle marche mezzi e competenze condivisi per concept, rinnovo dei punti vendita, asporto e servizi. Per chi si occupa di lavoro non è neutro, perché nei negozi in franchising i dipendenti sono assunti dall’affiliato e non dal gruppo, e le tutele dipendono da accordi e rapporti di forza diversi. Questa è una mia lettura, e non risulta quanti dei mille negozi saranno in franchising. Per capire fin dove può arrivare il contenitore, conviene guardare, più che il nome, chi lo possiede.
Daniel Kretinsky, il miliardario ceco che viene dall’energia, ha preso il controllo di Casino nel 2024, dopo anni di perdite e di indebitamento. Quella ristrutturazione aveva cancellato circa cinque miliardi di debito e si era portata dietro 2.200 licenziamenti, la vendita di supermercati e ipermercati e l’uscita del presidente storico Jean-Charles Naouri. Ne è rimasto un distributore con circa 6.500 negozi e 25.000 dipendenti, che nel primo semestre di quest’anno ha chiuso con una perdita netta stimata di 205 milioni, pur con una redditività operativa migliorata. Il debito però è tornato al centro: 1,4 miliardi da rimborsare a marzo 2027, una seconda ristrutturazione in meno di tre anni e un braccio di ferro, durato circa un anno, tra l’azionista e i creditori.
Il 16 ottobre, quattro giorni prima dell’annuncio, Les Echos scriveva che Kretinsky era vicino a un accordo definitivo con i creditori storici: rilevarne la quota di circa il 30% e portare il debito lordo storico a 800 milioni, oltre 600 in meno, con un aumento di capitale sostenuto da lui e costi di finanziamento più bassi. Casino non aveva commentato. Pochi giorni dopo Palazzi, interrogato sul dossier, si è detto fiducioso: l’accordo di principio è atteso entro fine 2026, poi servirà la validazione del tribunale di commercio e la ristrutturazione potrebbe chiudersi nel primo trimestre 2027; sul tavolo restano l’importo del debito, gli interessi e un nuovo apporto di capitale dell’azionista di riferimento. Il taglio a 800 milioni e il riacquisto della quota dei creditori restano dunque indiscrezioni, e il fronte non è del tutto pacificato: a fine agosto il giudice ha respinto il ricorso dei prestatori TLB, investitori non bancari che chiedevano di annullare il piano di salvaguardia; i prestatori hanno impugnato e Casino si difenderà davanti alla Corte d’appello di Parigi. Non so a che punto sia quel giudizio. Non so dire se le due notizie siano collegate. Dico che il calendario è eloquente: quando il capitale sta per cambiare assetto, si cambia anche la carta intestata. Il nome Casino porta con sé Rallye, Naouri, due salvataggi in tre anni. Un nome nuovo, che non tocca le insegne, è il modo meno costoso di voltare pagina per chi guarda i conti e non gli scaffali. Questa è una mia lettura, non un fatto.
Ma il disegno non si ferma a Saint-Étienne. Kretinsky ha costruito nel retail europeo un mosaico di partecipazioni, tenute in veicoli diversi: Casino e Fnac Darty passano da Vesa Equity Investment, Metro da EP Global Commerce. Su Metro aveva già il 49,99% quando, a febbraio 2025, ha offerto 5,33 euro per azione per ritirare il gruppo dalla Borsa. Il consiglio di Metro ha sostenuto il delisting; Meridian e Beisheim, che nel 2020 avevano affondato l’offerta da 5,8 miliardi, hanno fatto sapere di non voler vendere. Nell’accordo EPGC si impegnava a mantenere la sede a Düsseldorf, a rispettare cogestione e contrattazione collettiva e a non concludere un contratto di dominio per diciotto mesi, salvo richiesta di sostegno finanziario da parte di Metro. Se i mesi si contano dal ritiro dalla Borsa, quella finestra si chiude in queste settimane: è un mio calcolo, e vale la pena tenerlo d’occhio.
Poi c’è Fnac Darty. Il 26 gennaio 2026 EP Group, già primo azionista con il 28,5%, ha annunciato un’offerta pubblica d’acquisto a 36 euro per azione, circa 1,1 miliardi di valutazione, con l’obiettivo di superare il 50% senza lasciare la Borsa. Il contesto è geopolitico: il gruppo cinese JD.com sta rilevando la tedesca Ceconomy, che detiene oltre il 20% di Fnac Darty, e una maggioranza di Kretinsky priverebbe JD.com di ogni influenza. L’AMF ha dichiarato conforme l’offerta il 7 maggio, l’offerta è stata aperta il 12 maggio e, a giudicare dai titoli collegati alla stessa pagina di Stratégies, anche la Commissione europea ha dato il via libera. Fnac Darty ha chiuso il 2025 con 10,33 miliardi di ricavi e una perdita di 146 milioni. Più a nord, Vesa ha circa il 10% di Sainsbury’s, di cui è primo azionista dopo il calo della quota del fondo sovrano del Qatar.
Messi in fila, i pezzi disegnano un portafoglio: cash and carry e servizio alla ristorazione con Metro, prossimità urbana con Plesio, non food omnicanale con Fnac Darty, supermercato britannico con Sainsbury’s. E c’è un filo che non è solo finanziario. Palazzi, che guida Plesio, ha alle spalle una lunga carriera in Metro, iniziata nel 1994, e un passaggio in Lactalis. Che il manager della prossimità arrivi dal gruppo di cui il suo azionista è il primo socio non prova nulla. Ma da anni ci si chiede se Metro e Casino possano collaborare, magari con una centrale d’acquisto, e un contenitore che promette di ospitare nuovi marchi anche nella ristorazione parla la lingua di un cliente professionale che Metro conosce bene. È un’ipotesi, non un’informazione.
Per chi guarda il mercato italiano c’è un’inversione da fare. Siamo abituati a pensare la concentrazione della distribuzione come un fatto contrattuale e reversibile: centrali d’acquisto, consorzi, alleanze fra soci che restano imprenditori autonomi, il modello federativo di Conad, Selex, VéGé. Plesio è l’altra strada, quella della proprietà: un azionista di controllo che tiene insieme insegne diverse sotto un nome comune e che può comprare, cedere o fondere senza chiedere il permesso a nessuno. «Gruppo di marche» è, in questo senso, il contrario di una federazione. Cambia anche il discorso sul lavoro. In Metro Kretinsky ha firmato impegni su sede, cogestione e contrattazione; la ristrutturazione di Casino del 2024, quella che lo ha portato al comando, ha comportato 2.200 licenziamenti. Il confronto dice che la tutela dipende da ciò che si mette per iscritto all’ingresso, non dalla natura dell’investitore.
Si può dire, allora, che Kretinsky stia costruendo un grande gruppo food e non food? Oggi no: sta costruendo un portafoglio. Le partecipazioni stanno in veicoli separati, in Paesi diversi, con quote diverse; non risultano annunciati acquisti in comune, servizi condivisi o una centrale d’acquisto. E il rischio non è quello di un’unica scommessa: ogni posizione si può tenere, aumentare o cedere. Quelli veri sono tre. Il debito di Casino, con la scadenza di marzo e un accordo con i creditori ancora da confermare. Le perdite di Fnac Darty. E Metro, dove il ritiro dalla Borsa e l’eventuale acquisto delle quote residue dovranno fare i conti con gli impegni su cogestione e sede. La formula più onesta, a mio avviso, è un’opzione su un consolidamento europeo: Kretinsky ha in mano i pezzi che gli permetterebbero di unirli, ma finora non l’ha fatto. Se lo farà, i primi segnali non saranno un altro cambio di nome, ma acquisti, logistica o piattaforme condivise fra Metro, Plesio e Fnac Darty. Per ora sull’insegna c’è ancora scritto Casino.