Fino agli anni Ottanta, in gran parte d’Italia, pagare la spesa a fine mese non era un’eccezione: era la norma. Il libretto della spesa — un quaderno nominativo, spesso con la copertina nera e il bordo delle pagine rosso — accompagnava le famiglie dal droghiere, dal fornaio, dal fruttivendolo di fiducia. Ogni acquisto veniva segnato, il saldo si faceva il giorno della paga, di solito il 27 del mese. Non c’era una finanziaria a intermediare quel credito: il negoziante rischiava di tasca propria, si fidava della parola del cliente, e gli insolventi erano pochi perché un debito non saldato era, letteralmente, un’infamia da evitare in un paese dove tutti si conoscevano. Funzionava per pane, latte, pasta, frutta e verdura — la carne, genere più costoso e meno quotidiano, si pagava quasi sempre in contanti.
Quel sistema non è mai davvero scomparso, ha solo attraversato fasi di eclissi seguite da ritorni puntuali nei momenti di difficoltà economica. È tornato a Bolzano nel 2007, quando un piccolo negozio di alimentari, La Spiga d’Oro, decise di riconcedere fiducia e tempo a chi non arrivava a fine mese per comprare pane e latte. È tornato a Bergamo nel 2013, in piena crisi, quando la titolare di una latteria storica raccontava di dare ai clienti più affezionati — pensionati, cassintegrati, giovani coppie — la possibilità di saldare il conto a fine mese sulla base degli scontrini, perché “il libretto non esiste più” nella forma cartacea, ma il bisogno delle famiglie di dilazionare la spesa alimentare, disse, “è sempre più forte per via della crisi”. In entrambi i casi il meccanismo restava lo stesso di sessant’anni prima: un rapporto personale tra bottegaio e cliente, un rischio che il negoziante si assumeva individualmente, una scala che restava quella del quartiere.
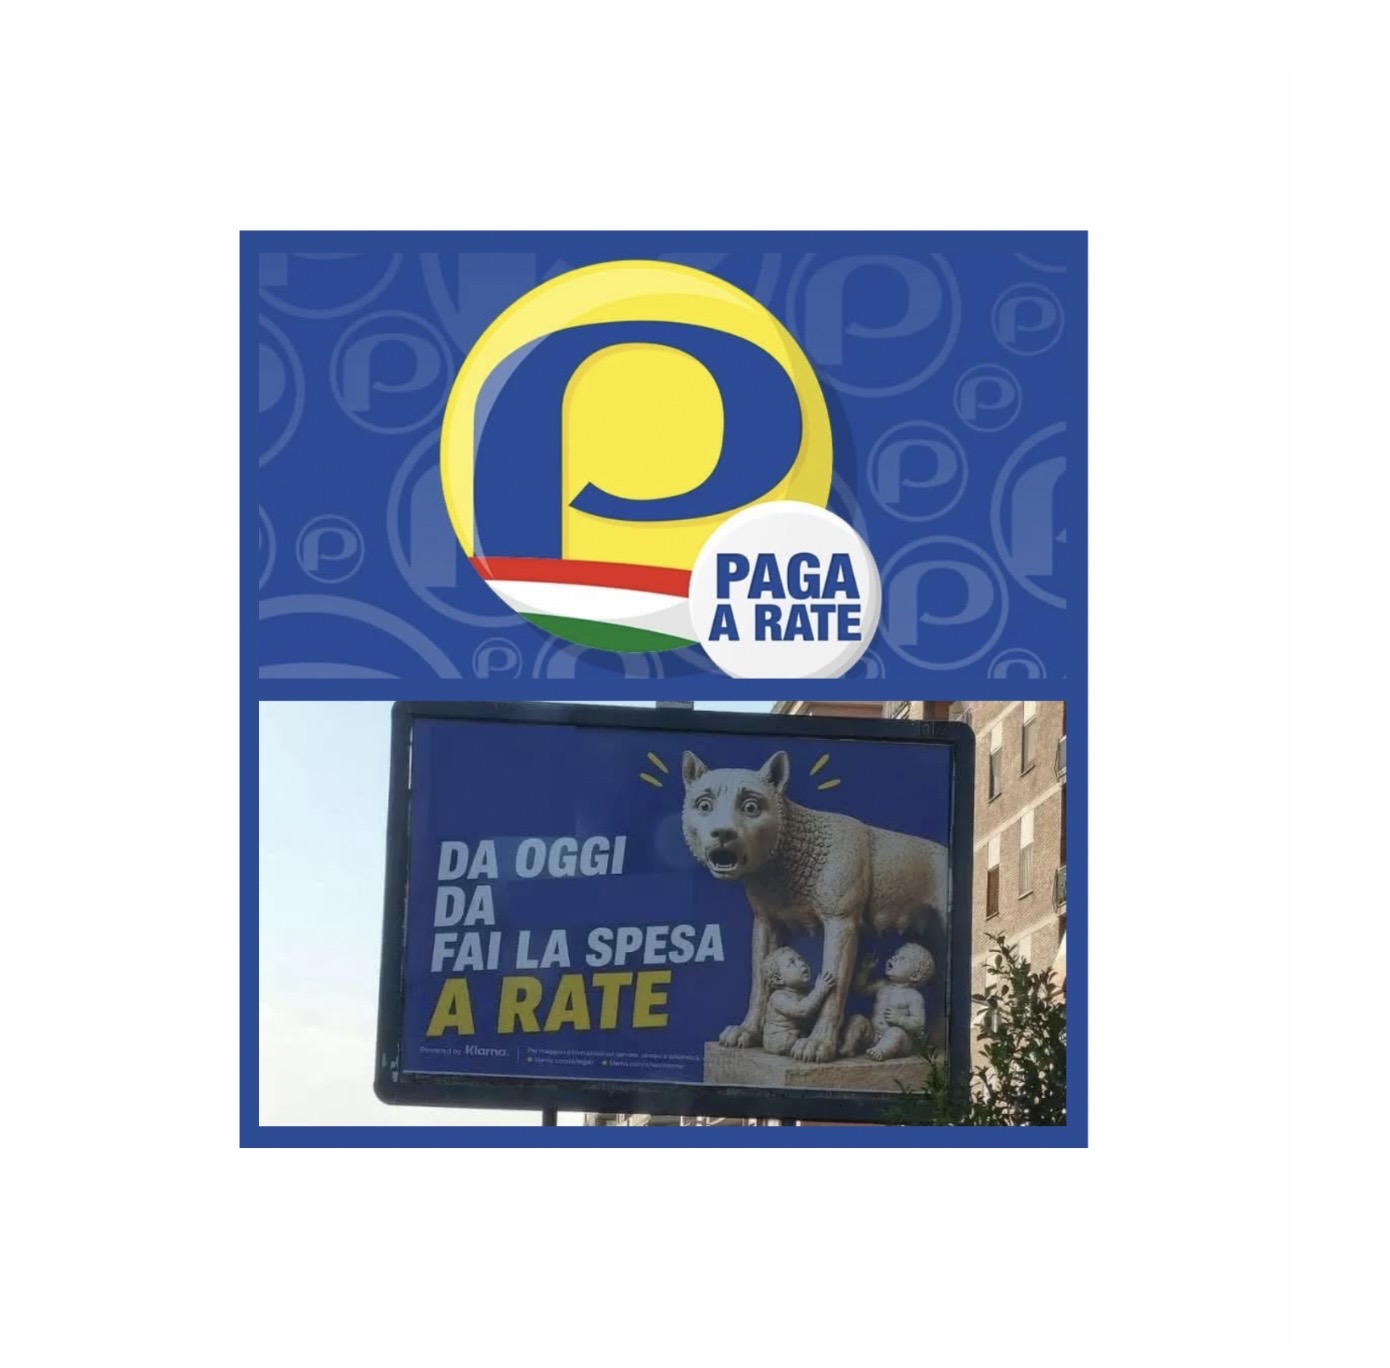
Quello che succede oggi a Roma usa lo stesso linguaggio di fondo — “si paga dopo” — ma è un’operazione strutturalmente diversa, ed è utile guardarla da vicino perché questa volta ha un nome e un’insegna precisi: Pewex, catena romana di supermercati fondata nel 1987 dai fratelli Cetorelli, primo socio per quota all’interno del consorzio Cedi Gros. Attraverso la propria app, integrata con Klarna, Pewex offre da qualche mese ai propri clienti quattro opzioni alla cassa: pagare subito, pagare dopo 30 giorni senza interessi, pagare in tre rate mensili senza interessi, oppure finanziare la spesa da sei a dodici rate con l’applicazione di un tasso. Non c’è più un negoziante che rischia in proprio per fiducia verso un cliente che conosce da anni: c’è Klarna a valutare, approvare e amministrare ogni transazione secondo il proprio scoring, mentre Pewex si limita a offrire il servizio in cassa. Il segretario della Cgil di Roma e Lazio, Natale Di Cola, ha sintetizzato il cambiamento con una frase che coglie l’essenziale: “Un tempo si finanziavano auto ed elettrodomestici, oggi pane, latte e pasta”.
C’è però un secondo livello di lettura, che la sola citazione Cgil rischia di lasciare in ombra. Pewex ha da marzo 2026 un nuovo direttore generale, Massimo Lucentini, arrivato dopo quindici anni alla guida di Todis — il discount del sistema Conad che sotto la sua gestione ha sfiorato 1,3 miliardi di fatturato alle casse — chiamato dal fondatore Paolo Cetorelli per affiancare la governance familiare in una fase di complessità crescente. Nei mesi successivi al suo arrivo, Pewex ha messo in cantiere un piano industriale che va ben oltre la spesa a rate: sei nuove aperture nel 2026, oltre 48 milioni di investimenti, circa 600 nuove assunzioni, e il completamento di piattaforme produttive proprie — un laboratorio per le carni avicole, un centro preparati ittici, un centro cottura centralizzato per i piatti pronti. La spesa a rate via Klarna, in questo quadro, è una delle tante iniziative di un manager che in pochi mesi ha aperto contemporaneamente fronti sul retail fisico, sulla produzione alimentare e sui servizi finanziari al cliente — un’insegna che sta usando l’app come piattaforma di acquisizione e fidelizzazione, non solo come sportello di emergenza per famiglie in difficoltà.
Le due letture non si escludono, anzi si rafforzano a vicenda. Se anche un’insegna nota a Roma per la propria qualità e competitività di prezzo in numerose comparazioni (compresa la più nota, quella di Amagi-ProMotion di Daniele Tirelli), introduce il credito al consumo sulla spesa alimentare come leva commerciale, è la controprova più forte della lettura Cgil: nemmeno i prezzi già bassi del mercato romano bastano a chiudere il divario tra reddito disponibile e spesa necessaria. E il fatto che il costo del servizio, per Pewex, sia marginale — la commissione riconosciuta a Klarna, non un rischio di credito assunto in proprio — spiega perché convenga introdurlo proprio ora, in un mercato dove undici insegne dello stesso consorzio si contendono lo stesso bacino di clienti e ogni funzione dell’app diventa un motivo in più per restare fedeli a un’insegna piuttosto che a un’altra.
Il contesto più ampio rende il fenomeno tutt’altro che marginale. Secondo la 60ª edizione dell’Osservatorio Assofin-Crif-Prometeia, pubblicata a giugno 2026, le erogazioni di credito al consumo in Italia sono cresciute del 2,4% nel 2025 e hanno accelerato al 4,9% nel primo trimestre 2026, trainate dai prestiti personali (+9,3%) e dalla cessione del quinto dello stipendio o della pensione (+9,8%). Il tasso di default sul credito al consumo resta contenuto, all’1,8% a marzo 2026, ma più alto di quello medio sul credito complessivo alle famiglie (1,5%). È dentro questa espansione strutturale, non ai suoi margini, che si sta inserendo il finanziamento della spesa alimentare quotidiana — e Pewex, con Klarna già integrata nella propria app, è probabilmente solo la prima insegna romana a rendere esplicito un meccanismo che altre stanno valutando in silenzio.
C’è quindi una continuità apparente e una discontinuità reale. La continuità è che pagare il cibo a credito, in Italia, ha sempre significato la stessa cosa: un reddito che non copre la spesa nel momento in cui la spesa si fa, e un rinvio del pagamento a un momento migliore. La discontinuità è tutta nell’architettura di quel rinvio. Il libretto era un semplice atto di fiducia reciproca a rischio del negoziante, contenuto nella scala di un quartiere dove la reputazione valeva più di qualunque contratto. La rata Klarna di oggi è un prodotto industriale, offerto da un’insegna in piena fase di espansione e modernizzazione, dentro un mercato del credito al consumo che cresce a doppia cifra sui prestiti personali indipendentemente da chi li richiede o perché. Il rischio non lo assume più chi vende, lo prezza chi finanzia il debito — e lo fa con la stessa logica di scoring con cui finanzierebbe un elettrodomestico.
Un’infrastruttura come quella che Pewex ha appena costruito, una volta lanciata dentro un piano di espansione più ampio, non ha ragione di sparire quando le condizioni economiche migliorano: resta, semplicemente, un’altra funzione dell’app — con tutto quello che questo comporta in termini di normalizzazione dell’indebitamento per beni che, a differenza di un’automobile o di un elettrodomestico, si ricomprano ogni settimana.