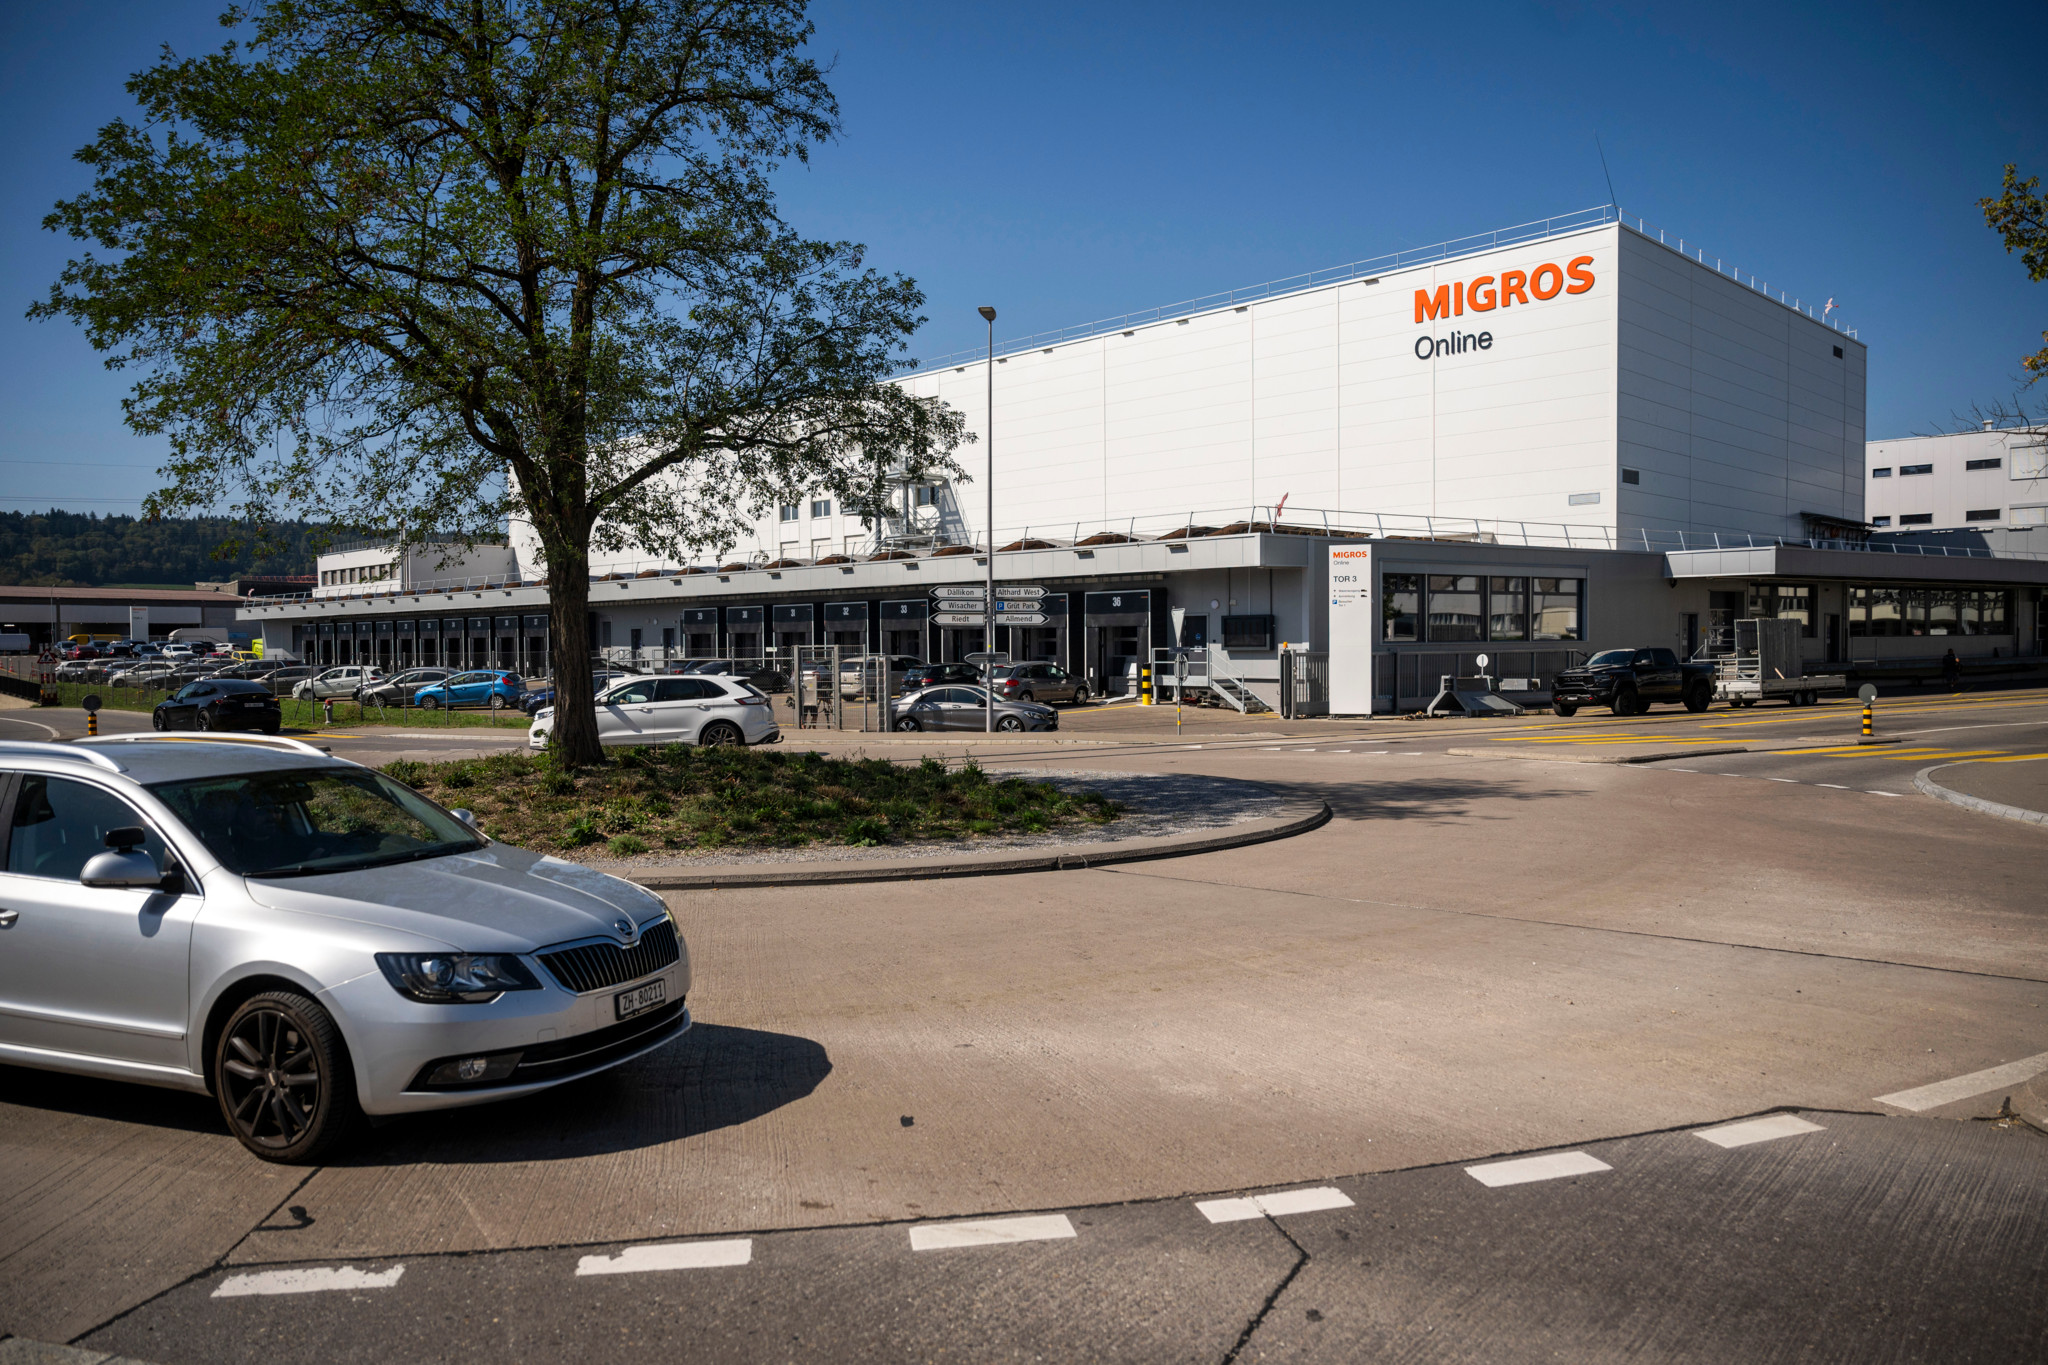
Il 3 settembre 2026 Migros ha comunicato una cosa che, letta con attenzione, racconta più sulla struttura del retail elvetico che sull’e-commerce in sé: il centro logistico di Regensdorf, avviato progressivamente da fine maggio, porterà l’assortimento di Migros Online da 12.500 a 21.000 referenze, un aumento del 60% che colma il divario tra catalogo digitale e superficie di un supermercato MMM tradizionale. Il magazzino — 38.000 metri quadrati su quattro piani, quattro fasce di temperatura dai -20°C alla temperatura ambiente — lavora oggi al 25-30% della capacità installata, pari a 7.500 ordini al giorno, con l’obiettivo di arrivare al 70% entro febbraio 2027, quando la stessa data segnerà anche l’avvio delle consegne in giornata nell’area di Zurigo. Sostituisce i vecchi magazzini di Bremgarten e Pratteln e, a piena capacità, potrebbe occupare fino a 500 persone, contro le circa 200 attuali.
È un investimento imponente per un mercato che, in termini assoluti, resta piccolo: la Svizzera ha poco più di 9 milioni di abitanti, un sesto dell’Italia. Ma è anche un investimento fatto in un mercato dove il gioco è già chiuso. Migros Online detiene il 47% della quota e-commerce alimentare nazionale, Coop.ch il 48%: un duopolio quasi perfetto, maturato in quasi trent’anni — Migros Online nasce come LeShop.ch nel 1997, il primo supermercato online in Europa, entra nel gruppo Migros nel 2006 e assume il nome attuale nel 2020 — e oggi arrivato a un punto in cui l’unica leva di crescita rimasta è l’infrastruttura fisica: più referenze, consegne più rapide, magazzini automatizzati. Non nuova domanda da conquistare, non nuovi clienti da convertire, ma efficienza su una base di mercato che ha già smesso di crescere per acquisizione e cresce solo per servizio. Regensdorf non è la scommessa di chi entra in un mercato, è l’investimento di chi deve restare in testa a un mercato che ha già vinto — e che infatti, va detto, resta comunque conteso quasi punto a punto con Coop.
Non tutti, però, guardano a Regensdorf come a una vittoria senza ambiguità. Dominique Pierre Rocher, che ha vissuto in prima persona il percorso di LeShop e ha contribuito a costruire proprio il magazzino di Bremgarten che Regensdorf ora sostituisce, resta scettico sul ruolo di lungo periodo dei grandi hub centralizzati nell’online grocery. I vantaggi operativi, scrive, sono fuori discussione: concentrare i volumi e automatizzare il picking riduce i costi operativi, e i 7.500 ordini al giorno di Regensdorf sono più del doppio della capacità dei siti precedenti — coerente con una crescita che nel solo mese di agosto ha visto gli ordini di Migros Online salire del 17% su base annua, le vendite del 12%, dopo un 2025 chiuso a 362 milioni di franchi di fatturato.
Ma secondo Rocher il modello centralizzato porta con sé un compromesso strutturale: il magazzino resta fisicamente lontano da molti clienti, e quello che si guadagna dentro il centro di fulfillment si può in parte perdere di nuovo nell’ultimo miglio. E il CAPEX necessario a costruire impianti come questo va sempre letto insieme all’OPEX che si riduce — il conto, alla fine, arriva comunque. Per questo Rocher guarda con crescente interesse alla rete di negozi esistente come possibile asset strategico di fulfillment, alternativo o complementare all’hub unico: un’infrastruttura fisica già vicina ai clienti, che tiene già scorte, e che un’insegna con una rete densa come Migros potrebbe valorizzare diversamente. È un dubbio interno al modello vincente, non un’alternativa ad esso — ma segnala che nemmeno in Svizzera la strada da seguire è scontata quanto la notizia di Regensdorf lascia intendere.
In Italia il quadro è rovesciato, e non solo per dimensione. L’e-commerce alimentare pesa circa il 6% della spesa al dettaglio, per un valore di 4,6 miliardi di euro: una frazione di quanto rappresenta oggi in Svizzera, dove l’online alimentare è diventato una componente strutturale della spesa settimanale delle famiglie. Ma la differenza più interessante non è nel volume, è nella filiera. In Svizzera due operatori — entrambi cooperative storiche, entrambi proprietari della propria infrastruttura logistica — si dividono quasi tutto il mercato e investono in proprio per difenderlo. In Italia, circa il 64% delle vendite online alimentari passa attraverso le insegne tradizionali — Esselunga, Coop, Carrefour, tra le altre — ma «passare attraverso l’insegna» non significa quasi mai che l’insegna possieda l’infrastruttura che porta la spesa a casa. Esselunga è il caso più istruttivo, perché è l’unico grande gruppo italiano paragonabile a Migros per identità proprietaria unitaria: una sola famiglia, un’unica cabina di regia, nessun consorzio di indipendenti da coordinare. Ma la sua scelta non è semplicemente l’opposto di Regensdorf — è più ambigua.
Esselunga a Casa, gestito tramite Everli sui suoi 65 punti vendita in 8 regioni con 17.000 referenze, sfrutta già la leva di prossimità che secondo Rocher potrebbe valere più di un magazzino centralizzato: la spesa online nasce dentro i negozi esistenti, vicini ai clienti, non in un hub a decine di chilometri di distanza. Quello che Esselunga non possiede è il resto della filiera: gli shopper che raccolgono la spesa sono indipendenti, non dipendenti Esselunga, e l’infrastruttura software e logistica che trasforma il negozio in un nodo di fulfillment è di Everli, non sua. È la metà proprietaria del modello svizzero — i negozi — senza l’altra metà: il controllo end-to-end dell’operazione, che la prossimità da sola non garantisce.
Il restante 36% delle vendite online alimentari italiane, quello che non passa dalle insegne tradizionali, è già oggi il terreno dei soggetti esterni alla GDO storica: aggregatori come Cortilia, che lavora direttamente con i produttori anche bypassando la distribuzione organizzata, e piattaforme di quick commerce urbano — da Glovo a Just Eat, che nelle grandi città hanno affiancato alla consegna del pasto pronto la consegna della spesa in tempi da dark store, spesso sotto i trenta minuti. Sono modelli nati per l’ultimo miglio metropolitano, non per la spesa settimanale, e per ora restano confinati a Milano, Roma e poche altre città. Ma sono anche l’unico segmento del mercato italiano che, come Migros a Regensdorf, investe in infrastruttura fisica dedicata — i dark store — piuttosto che appoggiarsi a punti vendita esistenti o a shopper indipendenti. È un dettaglio che vale la pena notare: in Svizzera l’infrastruttura proprietaria dedicata la costruisce chi possiede già il marchio e lo scaffale; in Italia, per ora, la costruisce solo chi non li possiede.
È qui che si rovescia la lettura più ovvia della notizia svizzera. Non è vero che l’Italia sia semplicemente «in ritardo» su un percorso che la Svizzera ha iniziato prima: sono due modelli industriali diversi, e la differenza non si misura in anni ma in scelte di struttura proprietaria. Migros e Coop svizzere possono costruire un hub da 38.000 metri quadrati perché sono organizzazioni unitarie che decidono, investono e controllano l’intera catena, dal magazzino al furgone, senza dover mettere d’accordo decine di imprenditori indipendenti. La GDO italiana, con la parziale eccezione di Esselunga, è organizzata per consorzi — Conad, Selex, VéGé — cioè federazioni di imprenditori indipendenti che condividono centrali d’acquisto ma non necessariamente logistica e capitale per investimenti unitari di quella scala.
Costruire un Regensdorf italiano richiederebbe un soggetto capace di decidere da solo, investire da solo e ammortizzare da solo un impegno che in Svizzera si giustifica solo perché il mercato online è già abbastanza maturo da assorbirlo su un orizzonte di anni. E anche Esselunga, il candidato più naturale per un’operazione simile, ha per ora preferito l’outsourcing verso Everli: capitale variabile, rischio trasferito a una piattaforma terza, nessun impegno fisso paragonabile ai 500 posti di lavoro di Regensdorf, ma anche nessuna proprietà su ciò che oggi è, ovunque in Europa, la parte del retail alimentare che cresce più in fretta.
Non è un caso che, a pochi giorni da Regensdorf, Migros abbia ridisegnato anche la governance di Migros Online. Florian Teuteberg, CEO e cofondatore di Digitec Galaxus, ne assume la presidenza, affiancato da un consiglio rafforzato da due dirigenti operativi del gruppo, Peter Diethelm, CEO di Migros Supermarkt, e Mario Irminger, Presidente del Consiglio Esecutivo della Migros-Genossenschafts-Bund. Più dei nomi conta la scelta strutturale che li accompagna: Migros Online confluisce in una nuova area di business autonoma, “Online Retail”, che sostituisce “Non Food” e riunisce sotto un’unica regia anche Digitec Galaxus, perché — spiega il gruppo — la vendita al dettaglio online risponde a fattori di successo diversi da quelli del negozio fisico. È lo stesso principio di Regensdorf applicato alla governance invece che al magazzino: chi decide di possedere l’infrastruttura fisica dell’e-commerce, prima o poi le costruisce anche una casa organizzativa propria, separata dal resto del business.
C’è poi un secondo livello di inversione, meno evidente ma più importante per chi guarda al settore con l’occhio lungo. Il rischio, in un mercato come quello italiano dove l’online alimentare è ancora piccolo e frammentato tra insegne, piattaforme di quick commerce urbano e aggregatori dot-com, non è che la crescita non arrivi — arriverà, la traiettoria è quella di tutta Europa, e i 4,6 miliardi di oggi non saranno gli stessi tra cinque anni. Il rischio è che arrivi senza che nessuno dei grandi marchi della GDO la possieda davvero. Se Esselunga continua a possedere solo la metà giusta dell’equazione — i negozi — lasciando a Everli il controllo dell’altra metà, e Coop, Conad e Carrefour restano ciascuno con quote di presenza online marginali appoggiate a soluzioni ibride o a partnership esterne, lo spazio che in Svizzera Migros e Coop stanno consolidando attorno a due operatori proprietari rischia in Italia di essere occupato non da un’insegna storica ma da un intermediario esterno alla GDO tradizionale: la piattaforma di delivery, l’aggregatore, il quick commerce urbano che oggi presidia soprattutto le grandi città. È lo schema già visto altrove nel retail mondiale: chi controlla l’ultimo miglio, alla lunga, controlla anche il rapporto con il cliente, indipendentemente da chi ha il marchio sullo scaffale che quel cliente ha effettivamente comprato.
La domanda che l’accelerazione svizzera pone all’Italia, allora, non è «quando recupereremo il ritardo sull’e-commerce alimentare» — una domanda che presuppone un percorso lineare che nessuno dei due paesi ha davvero seguito nello stesso modo, e che ignora quanto la struttura proprietaria conti più del calendario. La domanda è chi, nella GDO italiana, ha oggi la struttura proprietaria e la volontà di capitale per fare la scelta che Migros ha fatto trent’anni fa con LeShop.ch e che oggi consolida con Regensdorf: possedere l’infrastruttura, non affittarla a chi la sa già fare meglio. Esselunga potrebbe essere quel soggetto, se un giorno decidesse di internalizzare quello che oggi affida a Everli. Una grande cooperativa territoriale come Unicoop Firenze, che ha appena ampliato perimetro e autonomia di governance, potrebbe muoversi in una direzione simile su scala regionale, se il capitale e la volontà politica interna lo consentissero. Ma finché nessuno dei grandi nomi della GDO italiana compie quella scelta, l’accelerazione che si osserva oggi a Regensdorf resterà un caso di scuola interessante da leggere — non un modello che l’Italia stia davvero seguendo.