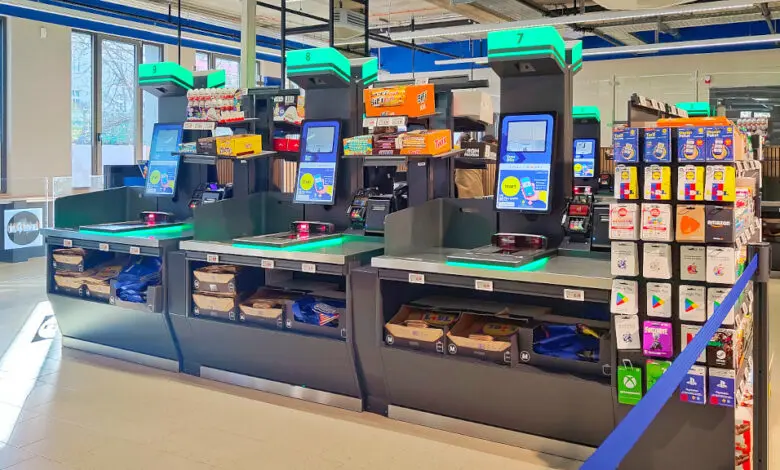
Nel 2015 le casse self-service installate nei negozi tedeschi erano 2.150. Dieci anni dopo, secondo l’EHI, sono 38.650. Nello stesso periodo i punti vendita che ne hanno almeno una sono saliti da 320 a 11.120, e l’istituto si aspetta che i terminali continuino a erodere spazio alle casse tradizionali. Sembra la fotografia di una vittoria. Poi si fa una divisione, che nell’articolo da cui parto non c’è e che quindi è un calcolo mio: nel 2015 i terminali erano in media quasi sette per negozio, oggi sono poco meno di tre e mezzo. Il self-checkout tedesco non è cresciuto soltanto in profondità, con più postazioni dove già c’erano. Si è esteso in larghezza, arrivando in tanti negozi con una piccola batteria di pochi terminali accanto all’uscita. È una media, e come tutte le medie mescola formati diversi, ma racconta una tecnologia che si è fatta ordinaria.
Il dettaglio che mi interessa, però, è un altro. L’articolo di Ulrike Sanz Grossón, uscito il 12 novembre, parte da una constatazione semplice: il commercio ha deciso una volta per tutte, il cliente decide ogni volta. Nel momento in cui svolta verso la zona casse, in pochi secondi e quasi senza accorgersene, pesa la lunghezza della fila, guarda cosa ha nel carrello, pensa a come vuole pagare. Chi in linea di principio ama scansionare da sé non finisce per questo al terminale a ogni spesa. L’investimento del negozio è definitivo; l’adozione resta una scommessa che si rinnova a ogni passaggio.
Sul gradimento di fondo i numeri sembrano litigare. In uno studio rappresentativo di Kantar sul self-checkout in Germania, il 67 per cento dei partecipanti dichiara di preferire la cassa con il personale e solo il 33 per cento di scansionare da sé. Chi resta al banco lo fa per il contatto umano, per l’abitudine, per la semplicità del pagamento in contanti; chi diffida del terminale teme di sbagliare (21 per cento) o si sente sopraffatto dalla tecnica (16 per cento). Eppure la Shopperstudie Kasse 2026 di Experial, su 1.029 persone, restituisce un quadro quasi rovesciato: il 28 per cento giudica i sistemi di self-checkout molto positivi, un altro 28 per cento positivi, il 24 per cento è neutrale e solo il 20 per cento li valuta negativamente. Non sono due Germanie. Kantar chiede quale cassa si preferisce, Experial chiede che opinione si ha dei terminali. Si può giudicare bene una cosa e non sceglierla, e al supermercato succede ogni giorno.
Dentro il dato di Experial c’è una distanza che dice più di molte percentuali: chi vede bene il self-checkout ha in media 44 anni, chi lo vede male ne ha 53. I margini di crescita, quindi, non stanno tra i convinti né tra i contrari irriducibili, ma tra i clienti più anziani e in quel poco meno di un quarto di neutrali. Ed è lì che, secondo l’articolo, può fare la differenza un dipendente che si avvicina e dà una mano. Il terminale, per diventare abitudine, ha ancora bisogno di una persona.
Se si chiede perché si sceglie una cassa invece dell’altra, vince l’orologio. Nello studio g/d/p realizzato per Ferrero, il 63 per cento di chi era alle casse con personale cita la fila più corta; tra chi usava il self-scan lo dice il 35 per cento, e un altro 33 per cento sostiene che lì si finisce di pagare prima. Il campione alle casse tradizionali è piccolo, 144 risposte, e va preso con cautela, ma la direzione coincide con quella di Experial: la rapidità è il motivo citato più spesso (23 per cento), davanti a semplicità e comodità (15) e al contatto personale, solo terzo con il 13. Anche molti fedeli della cassa con il personale, davanti ai carrelli accumulati al nastro, prendono lo scanner. La scelta, in questo senso, non è ideologica.
Ma quale tempo stanno misurando i clienti? Quello che vedono, cioè le teste. Chi guarda la fila al nastro conta le persone e non i carrelli, e difficilmente considera che una cassiera esperta scansiona molto più in fretta di un cliente davanti al terminale. È l’affermazione dell’articolo, che non porta tempi misurati a sostegno. Qui sta, a mio avviso, l’inversione. Il self-checkout non vende tempo risparmiato. Vende tempo percepito: una fila più corta davanti a sé e il controllo dell’operazione in mano propria. Per un negozio non è poco, ma è una promessa diversa, e sarebbe interessante vedere cosa accade quando la durata percepita e quella reale vengono finalmente misurate fianco a fianco.
Vale la pena dire cosa questi dati non dicono, perché il vuoto è eloquente. Nell’articolo non c’è alcuna misura di quanto duri davvero un passaggio al terminale rispetto a uno al nastro, a parità di carrello. Non c’è il costo per il negozio di presidiare le postazioni, né quanto pesino su errori e ammanchi i gesti che passano dalla mano della cassiera a quella del cliente. Sono rilevazioni sulle percezioni, con campioni di dimensioni diverse: 1.029 persone per Experial, appena 144 risposte dietro uno dei valori di g/d/p. Una delle domande di Experial, quella sui motivi della scelta, era aperta, e per questo le risposte si disperdono in tanti gruppi piccoli. Servono a capire cosa passa per la testa del cliente nei pochi secondi davanti alle casse, non a stabilire se il negozio ci guadagna. Il bilancio economico dell’operazione, quello che ha portato il commercio a installare quasi quarantamila terminali, in questi numeri non si vede.
Poi ci sono i filtri che escludono il terminale prima ancora di arrivarci. Con pochi articoli si tende al self-checkout, con il carrello pieno quasi tutti preferiscono il nastro, perché svuotare e scansionare grandi quantità da soli sembra faticoso e a rischio di errori. L’alcol allontana, per l’attesa dell’abilitazione da parte del personale. I contanti allontanano, perché molti terminali accettano solo carta. E la frutta, la verdura e il pane sfuso scoraggiano, perché la ricerca nel menu a schermo appare troppo lunga. A tutto questo si somma la routine: i giovani girano verso i terminali quasi in automatico, gli anziani vanno alla cassa con il personale per abitudine, per scambiare due parole o per non affrontare l’errore della bilancia o dello scanner.
Messi in fila, i filtri disegnano un cliente preciso: pochi articoli, carta in mano, niente alcol, niente sfuso. È l’incasso più facile da automatizzare. Questa è una lettura mia, non una conclusione degli studi: il terminale non sostituisce la cassa, ne prende la parte semplice e lascia al banco quella complicata, cioè i carrelli grandi, i controlli sull’età, i pagamenti in contanti, le eccezioni. Se è così, anche il mestiere dietro al banco cambia natura: meno scansioni veloci e ripetute, più casi particolari e più relazione con chi è in difficoltà.
Per i commercianti, dice l’articolo, ne segue un compito doppio. Chi gestisce il self-checkout deve andare a prendere gli scettici dove esitano: un collaboratore in vista, abbastanza ripiano per appoggiare la spesa, abbastanza terminali da non creare una fila propria. Alcol e sfuso sono i freni più evidenti e si sciolgono accelerando la verifica dell’età e il menu della frutta; almeno un terminale che accetta contanti toglie un altro ostacolo. Nessuno pretende di convertire tutti: a chi piace il terminale perché non deve fare conversazione corrisponde chi va al nastro proprio per quella conversazione, e un negozio che vuole tenerli entrambi ha bisogno di terminali con spazio e aiuto vicino, e accanto di una cassa presidiata dove qualcuno dice buongiorno.
È qui che la storia tedesca diventa utile anche in Italia. La tecnologia, per funzionare, chiede una presenza umana accanto: qualcuno che sblocchi l’alcol, che aiuti il cliente anziano, che guardi lo schermo quando si blocca. Il paradosso è che l’automazione ha bisogno di personale in sala, ma con un compito diverso da quello della cassiera tradizionale. Resta da capire se contratti, qualifiche e organici dei negozi sono scritti per quel compito, o per quello che il terminale ha appena tolto. E resta una domanda, forse la più scomoda: se i clienti scelgono guardando la fila e non l’orologio, chi misurerà il tempo vero, e cosa farà il negozio quando scoprirà che il vantaggio di velocità, almeno in parte, era una percezione?