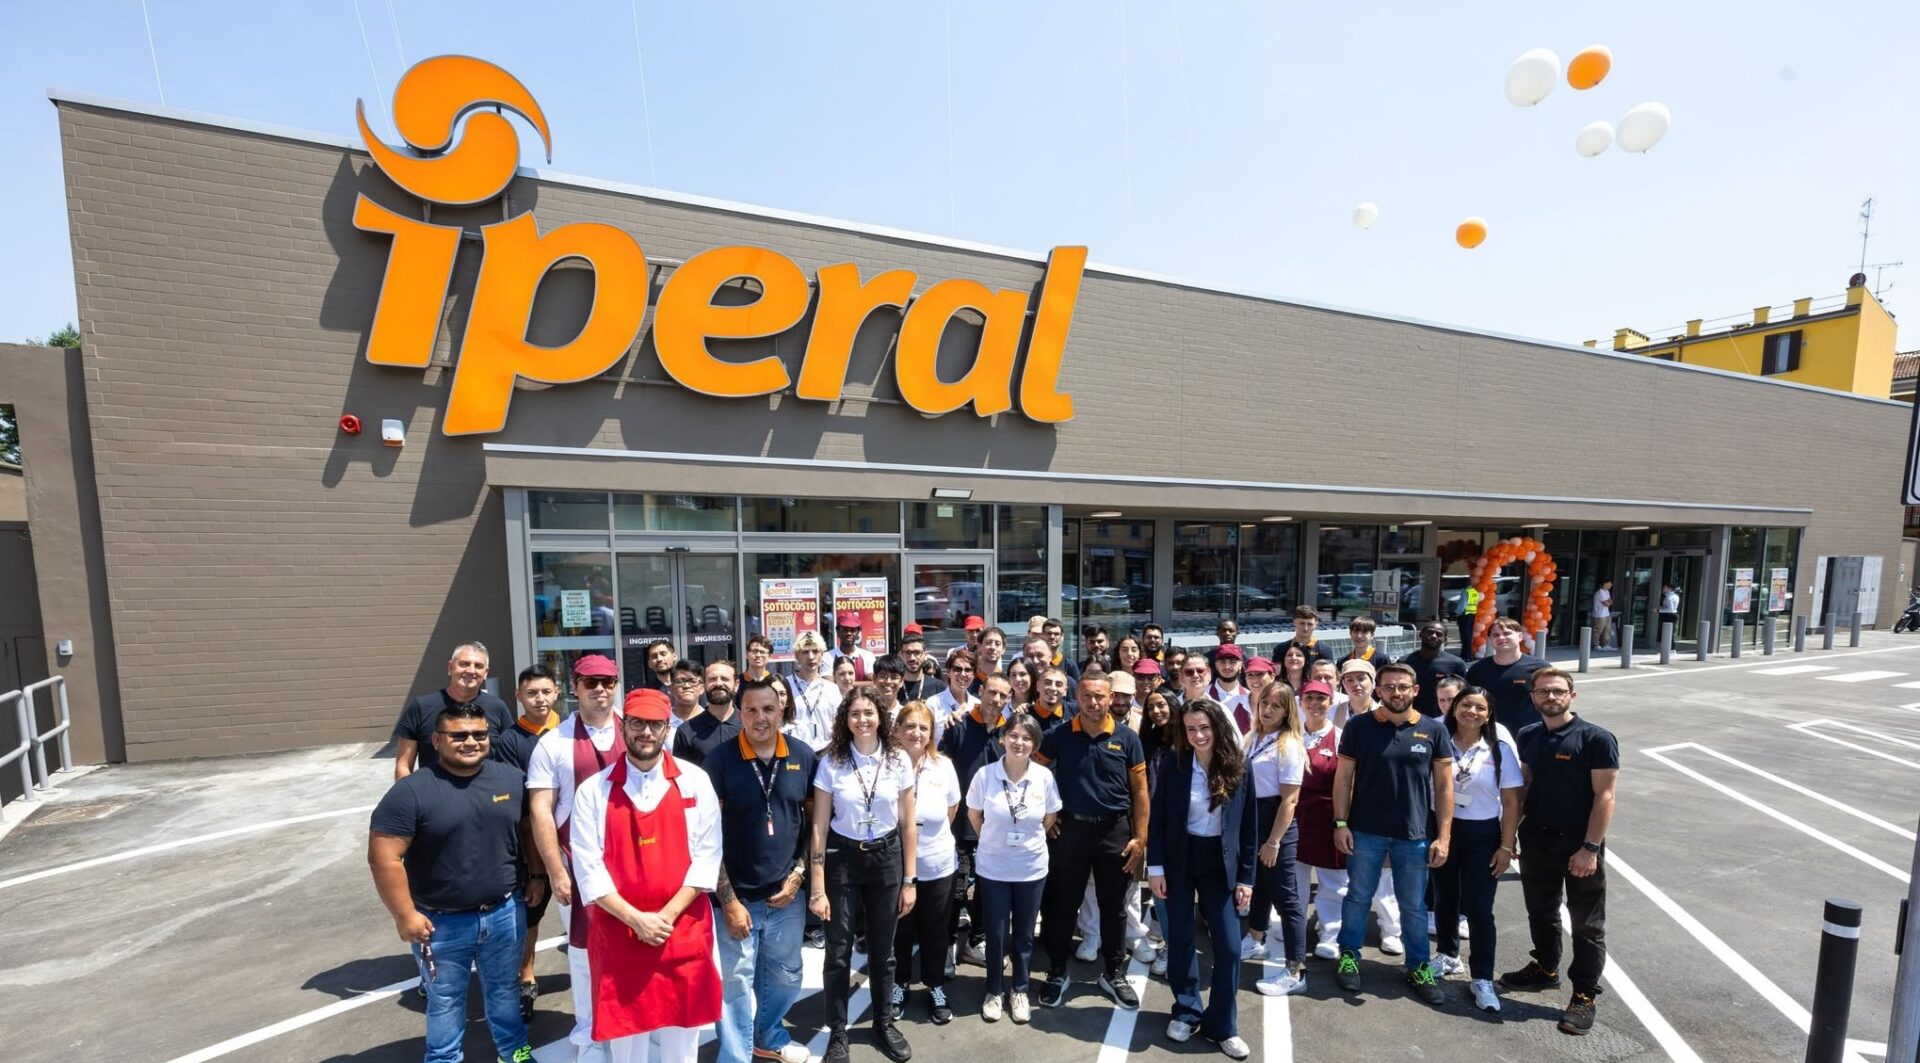
Mercoledì 30 settembre Iperal apre a Monza il suo primo supermercato in città, il dodicesimo in provincia di Monza e Brianza. I numeri sono quelli dei comunicati: circa 2.500 metri quadrati di vendita, un parcheggio su due livelli con oltre 400 posti, 127 collaboratori di cui 30 residenti a Monza. Attorno, una rigenerazione di oltre 18.000 metri quadrati nell’ex area Colombo, vicino alla Villa Reale, con il Villoresi Park, un’area sportiva e giochi di circa 6.000 metri quadrati e un biolago per la laminazione delle acque piovane. Si legge in fretta, con il parco in fotografia. Io credo che il parco sia la parte meno interessante.
Il dato da cui partire è geografico prima che commerciale. Iperal e Tigros sono oggi le due insegne che disturbano Esselunga sul piano della qualità dell’offerta, ne colgono la difficoltà a reagire mentre i discount la pressano su quello della convenienza. La novità è che entrambe entrano con sempre maggiore convinzione dove Esselunga è storicamente più forte, e non dallo stesso lato. Iperal arriva da nord-est, da Valtellina, Lecco e Brianza, e da lì entra a Milano: ha il negozio di viale Monza e quello di Vimodrone, e ha in programma via Ripamonti, negli spazi che furono di un Carrefour. Tigros arriva da nord-ovest, dal Varesotto e dall’alto milanese: ha 88 punti vendita, 25 dei quali nella sola provincia di Milano, e in città è presente con negozi come quelli di via Baldinucci e via Cabella. Due tenaglie da lati opposti che si chiudono sulla città dove Esselunga è nata, nel 1957, in viale Regina Giovanna, e in una regione dove la famiglia Caprotti ha costruito la parte più grande della propria rete. Chi entra qui non sceglie un mercato periferico: sceglie il cortile di casa dell’avversario.
Non è una presenza di nicchia. Nel 2025 Iperal ha chiuso con 1,69 miliardi di ricavi (+9,6%), 124 milioni di utile operativo, il 7,2% del fatturato, e 95,2 milioni di utile netto, destinato interamente a riserva. Ha 57 punti vendita e, secondo Circana, il 7% del mercato lombardo pur essendo presente in otto province su undici. Ma il dato che conta per la tesi è un altro: 13.891 euro di vendite al metro quadro, seconda in Italia dietro Esselunga, che ne fa 16.071, e quasi il doppio di Lidl (7.884) ed Eurospin (7.857). Iperal sta circa il 14% sotto Esselunga. Sulla produttività non gioca il campionato di chi vince sul prezzo, gioca quello di Esselunga. I discount completano il quadro dal basso, e qui il dato è un altro. Il 24 settembre Distribuzione Moderna ha confermato con i bilanci 2025 un sorpasso che su questo blog davo già per acquisito da mesi: Eurospin ha chiuso a 9,59 miliardi di ricavi, Esselunga a 9,53, con quote di mercato del 7,5% e del 7,2%. Sono sessanta milioni di scarto, ma cambiano l’ordine dei fattori: l’insegna storica non sta più davanti a Eurospin nemmeno per fatturato, e lo resta per produttività, con circa il doppio dell’incasso al metro quadro. Eurospin, poi, non sta ferma: ha portato il suo nuovo concept a Limbiate, proprio in Brianza, già nel 2024, con più spazio nei corridoi e soffitti più alti.
Poi c’è il prezzo, e qui la storia si rovescia. Nella classifica Altroconsumo di settembre sull’area milanese, riferita a un paniere di soli prodotti di marca, i primi due posti vanno a due Iperal, viale Fulvio Testi a Cinisello Balsamo con indice 101 e viale Monza 241 con 104. Seguono due Tigros, via Baldinucci e via Cabella, entrambi a 107. Il primo Esselunga compare a 111, con Cascina Merlata e via Adriano, e via Forze Armate arriva a 117. I limiti vanno detti: quei dieci punti non misurano la spesa nel suo complesso, e lo stesso articolo ricorda che i listini variano anche tra negozi della stessa insegna, in funzione della concorrenza locale. Resta che per un’insegna cresciuta sullo slogan «prezzi corti», vedere due concorrenti riconosciuti per la qualità collocarsi davanti sul prezzo di marca non è un dettaglio.
Torniamo a Monza, dove si distingue il rumore dal dato. Il parco e il biolago sono la parte che si fotografa, ma fanno parte di un piano attuativo approvato nel dicembre 2021, quando l’area era pensata soprattutto per il residenziale. Il cantiere è partito a fine 2024, con una chiusura attesa a primavera 2026, e il negozio apre a fine settembre. Non è stata un’operazione rapida né indolore, con le critiche di comitati ambientalisti e residenti su traffico e inquinamento, e con un progetto residenziale già approvato che è stato prima cancellato per fare spazio a supermercato e parco. Quanto del parco sia onere dovuto e quanto scelta libera dell’insegna, dagli atti pubblici non riesco a ricostruirlo. Mi interessa un’altra domanda: che cosa serve per reggere un progetto così, con tempi lunghi, uno studio come quello di Antonio Citterio e Patricia Viel, e un edificio che ospita anche un piano di uffici come base per gli addetti che vivono in Brianza e a Milano.
La risposta sta nel bilancio. Iperal ha 94 milioni di liquidità e circa 472 milioni di patrimonio netto, e ha messo a riserva l’intero utile 2025. Nell’organigramma ha inoltre S.C. Evolution, sub holding il cui compito è sviluppare l’immobiliare e mantenere i negozi. Non so come sia stato finanziato il singolo cantiere di Monza, e non lo fingo. So che una struttura così può permettersi i tempi lunghi di un piano attuativo, cioè tenere il mattone e trasformarlo in reputazione. È l’opposto del filone dei sale-leaseback che ho raccontato più volte, quello che ha spostato gli immobili fuori dal perimetro delle insegne, da Carrefour ad Auchan Polska. E c’è una seconda gamba, industriale: il Centro del Fresco di Giussano e Arosio, da cui arrivano i prodotti «Fatto da noi» preparati ogni giorno. Sul fresco, terreno storico di Esselunga, Iperal si è costruita la filiera in casa.
C’è un dettaglio che rende il quadro meno lineare. Iperal partecipa, con il 24,75%, alla supercentrale Agorà network, di cui fanno parte anche Sogegross, Poli, Rossetto e Tigros. Le due insegne che inseguono Esselunga da lati opposti siedono allo stesso tavolo d’acquisto. Non dico che coordinino la pressione, e nulla lo suggerisce: una centrale d’acquisto non è una strategia territoriale. Dico che due imprese nate da imprenditori locali, Tirelli a Castione Andevenno e Orrigoni a Castronno, hanno cercato a monte la scala che a valle hanno scelto di non cercare. Non è il modello federativo di Conad, Selex o VéGé, e non è nemmeno quello unitario di Esselunga: unitario nella proprietà e nella rete, federato solo nel costo d’acquisto.
Su questo sfondo arriva Claude Sarrailh. Dai primi di novembre sarà amministratore delegato e direttore generale di Esselunga al posto di Gabriele Villa, che lascia in vista del pensionamento. Arriva da Ahold Delhaize, dove guida Europa e Indonesia, dopo anni in Carrefour e in Metro, di cui è stato ceo in Italia e in Cina. La comunicazione ufficiale parla di continuità con il piano strategico, di intelligenza artificiale ed efficienza operativa; Marina Caprotti ha evocato un contesto «sempre più competitivo». Che il suo compito sia il riposizionamento è una lettura mia, non una dichiarazione dell’azienda, ma i numeri la rendono difficile da evitare. Esselunga è prima per vendite al metro quadro, ma nel proprio mercato d’origine non è davanti sul prezzo di marca. Ha ormai davanti Eurospin che l’ha superata per ricavi e che, secondo Distribuzione Moderna, negli ultimi cinque anni ha accumulato utili netti per 1,9 miliardi contro i 669 milioni di Esselunga. Il problema di Sarrailh non è convincere i clienti che Esselunga sia buona. È scegliere quale fronte difendere e dove rilanciare: la qualità, dove è ancora davanti ma dove Iperal e Tigros la inseguono con un’offerta che il cliente riconosce, o il prezzo, dove il ritardo si misura ormai in punti di indice.
Il dato più significativo di Monza, alla fine, non è quello che si vede nelle fotografie. È che Iperal apre un negozio da 2.500 metri quadrati come si costruisce un pezzo di città: con un progetto, con tempi lunghi e con un bilancio che li sostiene. La domanda che resta aperta per Sarrailh, e che nessun comunicato di maggio può chiudere, è se Esselunga risponderà su questo terreno, fatto di investimento paziente, immobili, fresco prodotto in casa e radicamento urbano, oppure su quello dell’efficienza e dell’algoritmo, dove un manager formato in gruppi di scala molto maggiore ha più strumenti. E se, in un caso o nell’altro, i dieci punti di indice che separano il primo Iperal dal primo Esselunga di Milano continueranno ad avere una ragione agli occhi del cliente.