Credo di essere io il “Mario Rossi” della replica piccata di Angelo Mastrolia. Trovo corretto pubblicarla anche perché ne condivido il finale: “Alla fine saranno i clienti, le persone e i risultati a giudicarci. Non le previsioni”.
“Carrefour Italia, il futuro di GS e la differenza tra chi racconta le difficoltà e chi si assume la responsabilità di affrontarle di Angelo Mastrolia
Negli ultimi mesi ho letto diversi interventi dedicati all’acquisizione di Carrefour Italia da parte di NewPrinces e al progetto di rilancio della rete attraverso il ritorno dello storico marchio GS. Tra questi, un recente articolo di Mario Rossi, nel quale il nostro progetto viene confrontato con le sfide che attendono Claude Sarrailh alla guida di Esselunga.
Il tema centrale sarebbe il tempo: quanto tempo abbiamo, quanto costerà il rilancio e se un gruppo nato nell’industria alimentare possa gestire con successo una grande rete distributiva. Sono domande legittime. Ma nelle analisi che leggo continuano a trovare ampio spazio le difficoltà ereditate da Carrefour Italia, mentre molto meno viene raccontato del lavoro che stiamo concretamente realizzando.
La critica è utile quando aiuta a comprendere la realtà. Diventa meno utile quando ne osserva soltanto una parte.
1. ABBIAMO ACQUISTATO UN’AZIENDA IN DIFFICOLTÀ. LO SAPEVAMO.
Carrefour Italia presentava difficoltà economiche, commerciali, organizzative e gestionali. La rete aveva perso competitività, alcuni affiliati attraversavano situazioni complesse e la struttura necessitava di interventi profondi. Non abbiamo mai sostenuto il contrario. Quando abbiamo deciso di acquisirla, conoscevamo queste difficoltà e le abbiamo valutate insieme alle potenzialità dell’azienda.
Se Carrefour Italia fosse stata una realtà perfettamente efficiente, probabilmente non avremmo avuto l’opportunità di acquisirla alle condizioni alle quali l’abbiamo acquisita. È questa la natura di molte operazioni di rilancio industriale: individuare aziende che hanno perso competitività, comprenderne le cause e investire per ricostruirne il valore. Non è un’attività priva di rischi. Richiede capitale, competenze, capacità organizzativa e determinazione.
2. OLTRE 54 PUNTI VENDITA RIPORTATI IN GESTIONE DIRETTA
Abbiamo in 10 mesi già ripreso in gestione diretta oltre 54 punti vendita precedentemente affidati a franchisee, tra cui quattro grandi ipermercati. Si tratta di operazioni complesse, che richiedono di intervenire sull’organizzazione, sulle persone, sugli assortimenti, sui sistemi gestionali e sulla continuità commerciale.
Abbiamo deciso di assumerci direttamente questa responsabilità, internalizzando oltre 1.200 lavoratori. Questo è un fatto che dovrebbe essere considerato quando si discute della nostra capacità di affrontare le difficoltà del franchising. Non ci stiamo limitando a osservarle: stiamo intervenendo per risolverle.
3. IL CASO DI AOSTA: DISTINGUERE LE RESPONSABILITÀ
Nell’articolo vengono richiamate le difficoltà dei punti vendita di Aosta, gestiti da un franchisee interessato da una procedura di liquidazione giudiziale. È una vicenda che merita attenzione, soprattutto per i lavoratori coinvolti. Ma le difficoltà di quell’operatore erano emerse da tempo e non sono nate con il nostro progetto di rilancio.
La nostra intenzione, una volta conclusa la procedura e verificati tutti i presupposti necessari, è lavorare per riprendere la gestione dei punti vendita e consentirne la ripartenza. Non possiamo anticipare gli esiti di una procedura giudiziaria, ma possiamo chiarire il nostro orientamento industriale: quando esistono le condizioni, vogliamo recuperare attività commerciali e creare prospettive di continuità.
Un problema ereditato non è automaticamente un problema creato dalla nuova proprietà. La nuova proprietà deve però dimostrare di saperlo affrontare.
4. TRE PIATTAFORME DISTRIBUTIVE INTERNALIZZATE
La trasformazione riguarda anche la logistica. Abbiamo internalizzato tre piattaforme distributive, riportando all’interno del gruppo oltre 700 lavoratori precedentemente impiegati attraverso operatori esterni. È una scelta che comporta investimenti e responsabilità, ma risponde a una precisa visione organizzativa.
La disponibilità dei prodotti, la puntualità dei rifornimenti, l’efficienza delle consegne e il coordinamento con i punti vendita sono elementi fondamentali per la competitività. Una logistica efficiente non è un’attività accessoria: è parte integrante della qualità del servizio offerto al consumatore.
5. ALTRE 350 PERSONE INTERNALIZZATE NEI NEGOZI
A queste operazioni si aggiunge l’internalizzazione di ulteriori 350 lavoratori impegnati nelle attività di pulizia e caricamento delle merci. La qualità di un supermercato si costruisce anche attraverso queste attività quotidiane: un negozio pulito, uno scaffale rifornito, un prodotto disponibile quando il cliente lo cerca.
Complessivamente, le operazioni descritte hanno portato all’internalizzazione di oltre 2.250 lavoratori. Questo numero rappresenta una parte fondamentale del nostro progetto. Non crediamo che il rilancio di una grande azienda possa prescindere dalle persone.
6. STIAMO TRASFORMANDO CONCRETAMENTE I PUNTI VENDITA
Qualcuno sembra considerare il ritorno del marchio GS il centro della nostra strategia, quasi che bastasse cambiare l’insegna per rilanciare una rete distributiva. Naturalmente non è così. GS rappresenta un elemento importante della nostra identità commerciale, ma il progetto è molto più ampio.
Stiamo intervenendo sull’offerta dei negozi, sugli assortimenti, sulla presentazione dei prodotti, sulla convenienza e sull’organizzazione del lavoro. Il consumatore non sceglie un supermercato soltanto per il nome all’ingresso: lo sceglie per i prezzi, la qualità, il servizio e la capacità di rispondere alle sue esigenze.
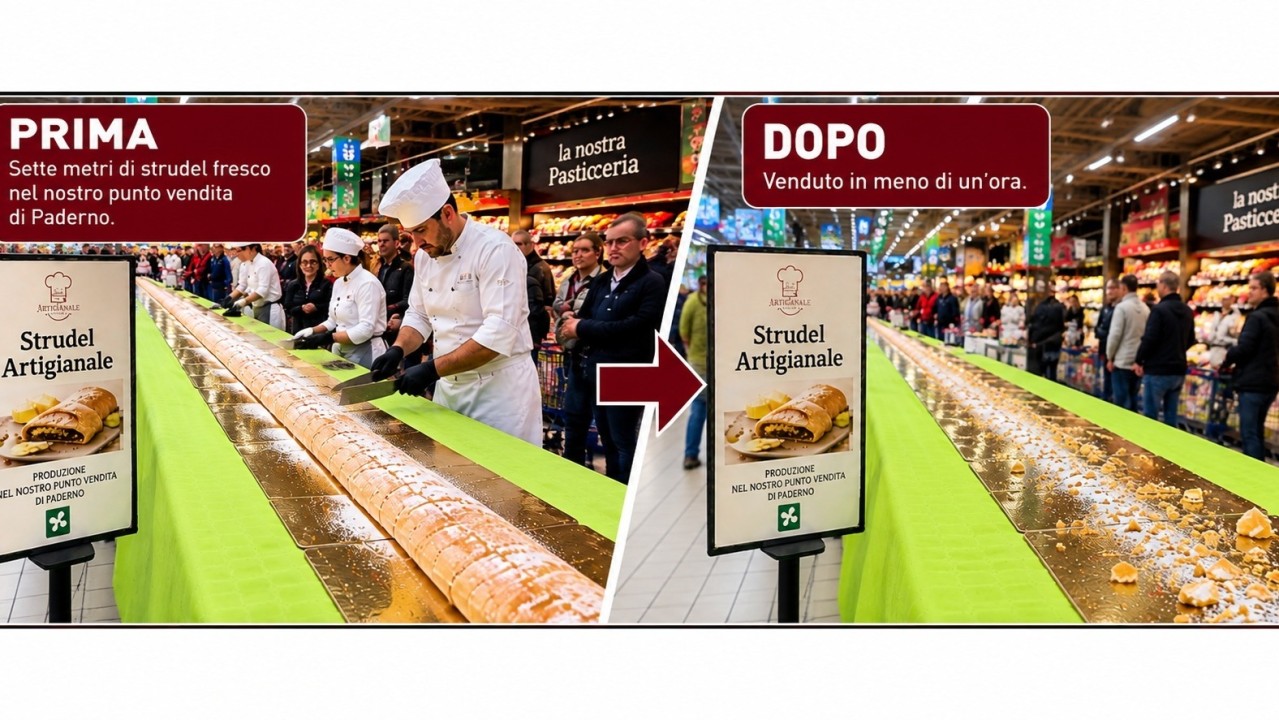
PADERNO: SETTE METRI DI STRUDEL FRESCO, VENDUTI IN MENO DI UN’ORA.
Sette metri di strudel fresco, preparato direttamente nel nostro punto vendita di Paderno e venduto in meno di un’ora. Un esempio concreto di come intendiamo trasformare i nostri supermercati: valorizzare la produzione fresca, coinvolgere i clienti e rendere la spesa un’esperienza capace di sorprendere.
Perché il rilancio della distribuzione non si fa soltanto con le strategie. Si fa nei negozi, con le persone, con i prodotti e con i clienti che scelgono di acquistarli.
Le fotografie del prima e del dopo raccontano questa iniziativa meglio di molte parole: un prodotto preparato davanti ai clienti e una risposta commerciale immediata.
7. L’INTEGRAZIONE TRA INDUSTRIA E DISTRIBUZIONE
Si sostiene che l’integrazione tra industria e retail sia un modello valido quando un distributore investe nella produzione, ma più problematico quando un gruppo industriale entra nella distribuzione. Vengono citati esempi come Migros, Coop Suisse, Lidl ed Esselunga. Sono realtà importanti, ma non comprendo perché il fatto di aver percorso una strada in una direzione debba dimostrare che percorrerla nella direzione opposta sia sbagliato.
L’integrazione verticale può migliorare il coordinamento della filiera, sviluppare prodotti competitivi, ridurre inefficienze e valorizzare competenze complementari. Naturalmente richiede una gestione attenta, soprattutto quando industria e distribuzione hanno clienti e concorrenti comuni. Ma questa complessità non rende il modello impossibile: lo rende una sfida manageriale. E noi abbiamo deciso di affrontarla.
8. IL TONNO PRINCES: UN RISULTATO CONCRETO IN TRE MESI
Alla fine di giugno abbiamo introdotto il tonno Princes all’interno della nostra rete distributiva. In tre mesi il marchio sconosciuto in Italia ha raggiunto una quota del 25% dei volumi venduti nella categoria all’interno della nostra rete, diventando il secondo marchio dello scaffale, poco sotto il leader.
Non abbiamo escluso nessun concorrente. Le altre marche hanno continuato a essere presenti e i consumatori hanno mantenuto la possibilità di scegliere. Eppure Princes ha conquistato rapidamente una posizione importante. È una prima evidenza concreta del potenziale dell’integrazione tra industria e retail, pur senza pretendere che un singolo risultato dimostri il successo definitivo dell’intero modello.
Intendiamo proporre il tonno Princes anche ad altri clienti della distribuzione. L’integrazione non deve necessariamente ridurre la concorrenza: può contribuire a sviluppare prodotti più competitivi e a creare nuove opportunità di mercato.
9. CLIENTI INDUSTRIALI E CONCORRENTI NEL RETAIL
Alcune grandi insegne sono contemporaneamente clienti delle nostre attività industriali e concorrenti della nostra rete commerciale. È una circostanza reale, ma non necessariamente una contraddizione. Le relazioni economiche moderne sono spesso caratterizzate da aziende che collaborano in determinati ambiti e competono in altri.
Ciò che conta è gestire questi rapporti con professionalità, correttezza e trasparenza. I nostri clienti industriali devono continuare a trovare in NewPrinces un partner affidabile e competitivo, mentre i consumatori dei nostri supermercati devono poter scegliere tra un assortimento ampio e conveniente. Questi obiettivi possono convivere, con un’adeguata gestione delle informazioni commerciali e delle responsabilità aziendali.
10. OLTRE TRE MILIARDI DI EURO DI RICAVI NEL PRIMO SEMESTRE
Nel primo semestre del 2026 NewPrinces ha registrato ricavi consolidati superiori a 3 miliardi di euro, una dimensione che ci colloca tra le grandi realtà italiane attive nell’industria alimentare e nella distribuzione. Questo risultato riflette in misura importante l’ampliamento del perimetro societario attraverso le acquisizioni realizzate.
È precisamente la strategia che abbiamo perseguito: acquisire aziende, integrare attività, ampliare la presenza geografica e sviluppare nuove competenze. La dimensione, da sola, non basta. La sfida è trasformarla in efficienza, redditività, capacità di investimento e crescita sostenibile.
11. IL RITORNO ALL’UTILE NEL SECONDO TRIMESTRE
Nel primo trimestre del 2026 il gruppo ha registrato una perdita netta consolidata di 22,6 milioni di euro. Nel secondo trimestre il risultato netto è tornato positivo, raggiungendo 16,8 milioni di euro: un miglioramento di 39,4 milioni di euro in un solo trimestre.
Il risultato netto consolidato del semestre rimane negativo per 5,8 milioni di euro, un dato che riportiamo con trasparenza. Ma è altrettanto importante osservare l’evoluzione trimestrale, che mostra un significativo miglioramento della redditività del gruppo.
Questi dati riguardano il perimetro consolidato di NewPrinces e non dimostrano, da soli, che tutte le criticità della rete retail siano state risolte. Rappresentano però un segnale concreto di miglioramento mentre affrontiamo un processo di integrazione complesso. Una fotografia dei problemi ereditati non è sufficiente per valutare la qualità del lavoro che si sta realizzando per superarli.
12. LA SOLIDITÀ FINANZIARIA: I NUMERI SONO PUBBLICI
NewPrinces è una società quotata e i nostri bilanci sono pubblici e verificabili. Al 30 giugno 2026 il gruppo disponeva di circa 1,265 miliardi di euro di disponibilità liquide e mezzi equivalenti e di un patrimonio netto consolidato pari a circa 952 milioni di euro.
La posizione finanziaria netta pro forma, escludendo le passività per leasing previste dall’IFRS 16, risultava positiva per circa 314 milioni di euro. Includendo tali passività, presentava invece un indebitamento pro forma di circa 67,3 milioni di euro. Nel primo semestre abbiamo effettuato investimenti per circa 53,5 milioni di euro.
La solidità finanziaria non sostituisce la capacità manageriale, ma permette di affrontare le trasformazioni con un orizzonte di lungo periodo. Permette di investire nei negozi, nella logistica, nelle tecnologie e nelle persone. Riteniamo che questa struttura finanziaria rappresenti un vantaggio competitivo importante.
13. IL RILANCIO RICHIEDE TEMPO. MA IL TEMPO SERVE PER COSTRUIRE.
Quanto tempo abbiamo per dimostrare che il progetto funziona? È una domanda comprensibile. Ma quanto tempo occorre per trasformare seriamente una rete commerciale che ha accumulato difficoltà per anni? La risposta non può essere qualche settimana.
Un processo di trasformazione richiede interventi organizzativi, investimenti, formazione, riorganizzazione logistica e miglioramento dell’offerta commerciale. Noi non chiediamo tempo per rimandare le decisioni: lo utilizziamo per prenderle.
Abbiamo già riportato in gestione diretta decine di punti vendita, internalizzato migliaia di lavoratori, rafforzato le attività logistiche e avviato interventi commerciali. Non pretendiamo che tutto questo elimini immediatamente ogni problema, ma dimostra che il nostro progetto è già nella sua fase operativa.
14. IL CONSUMATORE È IL VERO GIUDICE. SIAMO D’ACCORDO.
Si sostiene che il consumatore possa abbandonare un supermercato ogni giorno. È vero. Ma può abbandonare ogni giorno anche un prodotto alimentare. L’industria alimentare vive anch’essa della fiducia dei consumatori: un prodotto che non soddisfa il mercato perde vendite e competitività.
Naturalmente nella distribuzione il rapporto con il cliente è più diretto e quotidiano. Ed è proprio per questo che stiamo intervenendo su convenienza, qualità, assortimento, servizio, disponibilità dei prodotti e organizzazione dei punti vendita. Nessun bilancio, nessuna acquisizione e nessuna strategia possono sostituire la fiducia dei clienti. Quella fiducia va conquistata ogni giorno.
15. LE DIFFICOLTÀ DEL PASSATO NON SONO UNA PREVISIONE DEL FUTURO
È corretto analizzare le difficoltà che Carrefour Italia presentava al momento dell’acquisizione, interrogarsi sulla sostenibilità del franchising e chiedere risultati. Ma non è corretto considerare automaticamente le difficoltà ereditate come una prova dell’impossibilità di superarle.
Il lavoro di un imprenditore consiste anche nell’individuare opportunità dove altri vedono prevalentemente problemi. Questo non significa sottovalutare i rischi, ma assumerseli e cercare di trasformarli in risultati attraverso investimenti, organizzazione e capacità di esecuzione.
Non chiediamo che il nostro progetto venga giudicato con indulgenza. Chiediamo che venga giudicato nella sua interezza: considerando i problemi, ma anche le trasformazioni realizzate, le risorse impiegate e i risultati che iniziano a emergere.
16. I SOGNATORI, GLI IMPRENDITORI E I LEONI DA TASTIERA
L’articolo si conclude con una frase: il mondo non aspetta i sognatori. È una frase efficace, ma la storia dell’impresa è piena di progetti che, prima di essere realizzati, sembravano improbabili.
La differenza tra un sogno e un progetto imprenditoriale sta nella capacità di trasformare una visione in investimenti, organizzazione e risultati. Un imprenditore deve decidere, investire, assumere rischi e rispondere delle proprie scelte verso lavoratori, clienti, fornitori e azionisti.
Quando abbiamo iniziato il nostro percorso industriale, non tutti erano convinti che saremmo riusciti a costruire il gruppo che NewPrinces rappresenta oggi. Abbiamo continuato a lavorare, acquisire aziende, integrare attività e sviluppare competenze.
Oggi abbiamo superato tre miliardi di euro di ricavi semestrali e stiamo affrontando una nuova fase della nostra crescita. Sappiamo che il rilancio di Carrefour Italia e la costruzione della nuova GS rappresentano una sfida importante. Non la sottovalutiamo. Ma non abbiamo acquistato questa azienda per limitarci a gestire il declino: l’abbiamo acquistata perché crediamo nella possibilità di ricostruirne il valore.
Mentre qualcuno continua a chiedersi se riusciremo a rilanciare GS, noi stiamo lavorando ogni giorno per realizzare questo obiettivo.
Non chiediamo fiducia incondizionata. Chiediamo che vengano osservati i fatti: i negozi riportati in gestione diretta, le persone integrate, la logistica riorganizzata, gli investimenti e i risultati economici.
I leoni da tastiera possono permettersi di sbagliare le proprie previsioni senza pagarne il prezzo. Gli imprenditori devono rispondere ogni giorno delle proprie decisioni.
Noi continueremo a lavorare. E alla fine saranno i clienti, le persone e i risultati a giudicarci. Non le previsioni”.
Angelo Mastrolia
NewPrinces S.p.A.