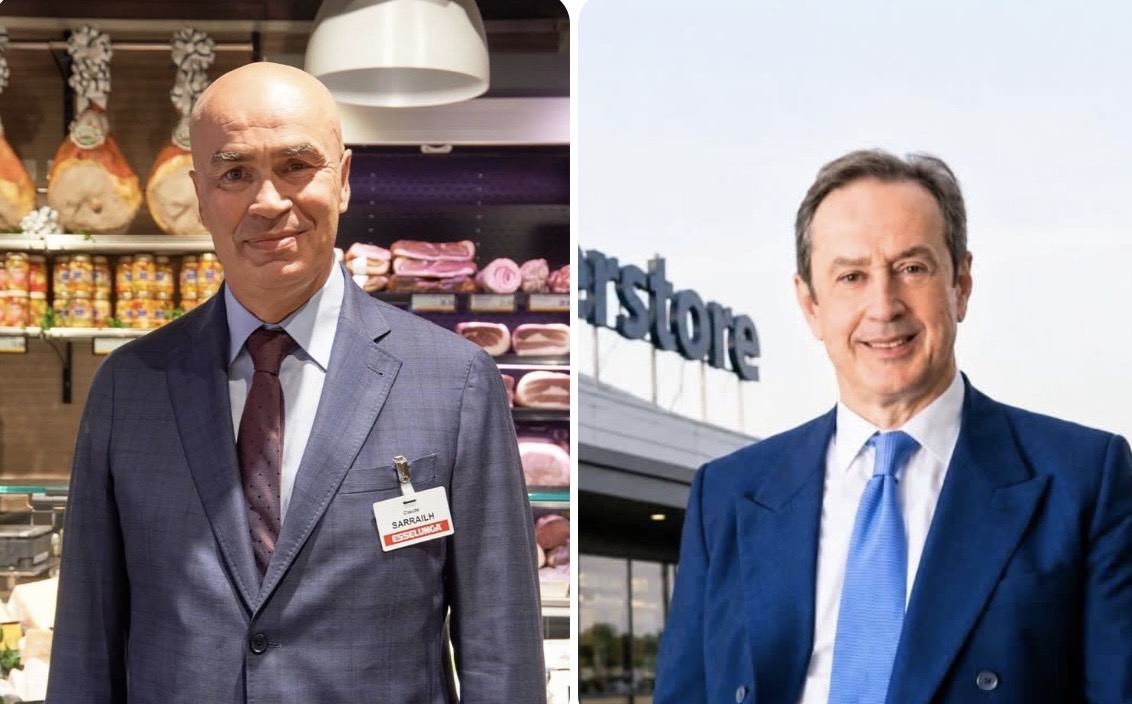
Nei corridoi del Marketing Retail Summit del 7 ottobre due argomenti tenevano banco. Il primo non poteva che riguardare Claude Sarrailh, dal 2 ottobre formalmente amministratore delegato e direttore generale di Esselunga. «Lo lasceranno fare?» era la riflessione più gettonata. Il precedente di Sami Kahale è ricordato da tutti. Intanto lui ha abbozzato: «Sono orgoglioso di assumere la guida di Esselunga in un momento che testimonia la vitalità e le prospettive di sviluppo dell’azienda». L’ex manager di Ahold Delhaize era a Roma per l’apertura di due punti vendita, uno alla Balduina e un LaEsse in corso d’Italia, che «raccontano la capacità e la volontà di crescere rispondendo alle esigenze dei clienti», ha sottolineato al Corriere. Quasi in contemporanea con l’insediamento era già al taglio del nastro: la sua uscita da Ahold Delhaize era stata annunciata il 6 maggio con arrivo previsto a novembre, e l’ingresso è stato anticipato di un mese.
Come ho già scritto, nessuno in Italia, a mio parere, avrebbe potuto occupare quella posizione salvo due top manager che però non sono mai stati nei radar della famiglia Caprotti né hanno mai coltivato questa ambizione. Scelta l’Europa. Sarrailh è sicuramente un top manager tra i più validi, con esperienza e percorso professionale tra i migliori su piazza: francese, nato a Speyer, in Germania, nel 1971, formazione in finanza e circa un decennio in Carrefour, poi dal 2006 in Metro tra Romania, Russia, Italia (amministratore delegato dal 2014 al 2018) e Cina (fino al 2021), quindi nel board della casa madre. Dal settembre 2024 guidava l’Europa e l’Indonesia di Ahold Delhaize: circa 40 miliardi di ricavi, 160.000 dipendenti. Un curriculum da primissima fila, con un tratto che a Esselunga peserà: incarichi di tre o quattro anni, su perimetri enormi. Qui la differenza si deve vedere in fretta e durare a lungo.
Non è Gabriele Villa. E, a differenza del 2018 con Sami Kahale, non credo esista un piano B per la proprietà. Kahale, arrivato nel 2018 come direttore generale e amministratore delegato dalla fine del 2019, veniva da trentatré anni in Procter & Gamble, dove era arrivato a guidare il Sud Europa: un uomo di marca, non di insegna. Un top manager con un CV di primissimo piano, che ha cercato, non riuscendoci, di trasferire al management non solo la sua lunga esperienza, ma anche le visioni organizzative e gestionali fondamentali per rilanciare la leadership in un comparto dove non c’era, e non c’è ancora di più oggi, alcuna sudditanza nei confronti di ciò che ha rappresentato Esselunga. Se n’è andato nel giugno 2021, dopo circa tre anni, e Marina Caprotti ha assunto la guida operativa. Sarrailh il retail lo conosce da trent’anni: se non funziona, il «non capiva il settore» non sarà un’attenuante, né per lui né per chi lo ha scelto.
Da quello che mi dicono, in Metro e in Ahold Delhaize, Sarrailh non ha né la pazienza di Villa, che molti hanno paragonato a Giobbe, né la disponibilità a finire sulla graticola al primo errore, senza avere la possibilità di costruire la sua squadra e di provare a riposizionare l’azienda nel ruolo che, credo, voglia giocare oggi.
D’altra parte la stessa Marina Caprotti ha così giustificato la decisione: «Abbiamo scelto un manager con una profonda esperienza nel settore del retail internazionale, capace di coniugare una visione globale con una forte sensibilità verso le specificità locali. A dieci anni dalla scomparsa di mio padre, Esselunga si apre a una nuova fase di crescita, innovazione e sviluppo, mantenendo salde le proprie radici e i valori che da sempre la contraddistinguono». Con Sami Kahale la proprietà non era stata così esplicita. Lo stesso Sarrailh però non ha a disposizione alcun periodo di adattamento né un’entrata morbida.
Il punto è che eredita un’azienda abituata a primeggiare, che ha perso l’esclusiva del tocco vincente, e questo rende il suo compito più difficile di un risanamento. Chi entra in un turnaround viene giudicato sul miglioramento; chi entra qui, su ciò che non peggiora e sul confronto con una leggenda. I numeri del 2025 sono buoni, ma non da fuga: ricavi a 9,53 miliardi (+0,9%), EBITDA a 725 milioni (7,6% delle vendite, 7,1% senza il beneficio di circa 48 milioni legato alla chiusura della raccolta premi), utile netto a 163,8 milioni contro i 55,9 del 2024. Un recupero netto, ma nel 2021 l’utile era stato di 266 milioni. Margini che tornano, crescita che rallenta: nessun buco da riparare, quindi nessun alibi da sfruttare. Marina Caprotti ha precisato che il nuovo amministratore delegato rafforzerà il brand in linea con l’attuale piano strategico: il piano esiste già e non l’ha scritto lui. Deve dimostrare, in tempi brevissimi, di essere portatore di una strategia vincente senza poter toccare ciò che già vince. E con una rete ancora da completare: le due aperture portano Roma a cinque negozi su 197, mentre in Lombardia ne sono concentrati oltre cento. Basta guardare a viale Piave, a Milano: un negozio chiuso oltre un anno per ristrutturazione, 23 milioni di vendite perse nel 2025. Anche solo ammodernare costa, e il conto lo vede subito il bilancio. Comunque, per quello che vale, io tifo perché Sarrailh abbia successo.
L’altro tema di cui tutti parlano riguarda Angelo Mastrolia. Su di lui insistono due tesi. Tendenzialmente favorevoli i media e qualche laudatores, scettici i concorrenti. Sia nell’industria che nel retail. Molti di questi ultimi hanno avviato il conto alla rovescia su quando e su cosa andrà a sbattere. A differenza dell’industria, dove qualità e quantità sono misurabili e valutabili, nella GDO ci sono altre variabili da considerare. E i singoli punti vendita sono lontani dalla sede. Contesto turbolento per tutti a parte, se il cliente percepisce qualità e convenienza altrove, non saranno le strategie di sede a farlo tornare indietro. I concorrenti, sornioni, aspettano la nuova GS al varco, così come i franchisee meno sgarrupati e senza dimenticare le figure chiave, sul piano professionale, di sede e nei punti vendita. Lui però tira dritto.
Lo stato reale di Carrefour Italia, del resto, non è quello delle slide di sede. La casa madre ha scelto di liberarsene a prezzo di saldo. L’acquisizione è stata perfezionata il 1° dicembre 2025 e la filiale italiana era in ripresa ma tutt’altro che in salute: nel 2024 vendite lorde per 4,2 miliardi e un risultato operativo ricorrente negativo per 67 milioni, dopo 874 milioni di perdite tra il 2019 e il 2023. La rete al momento della cessione contava 642 punti vendita, circa 380 dei quali in franchising. La semestrale di NewPrinces porta ricavi a 3 miliardi (+131%, ma per effetto del perimetro) e una perdita di 5,8 milioni: meno 22,6 nel primo trimestre, più 16,8 nel secondo. Il miglioramento c’è, ma i conti consolidano industria e distribuzione e non isolano il retail. Intanto il posizionamento prezzi dell’ex Carrefour è sceso da indice 106 a circa 100, grazie ai ribassi di olio, grano duro e latte trasferiti ai clienti: il prezzo come arma, pagato dall’industria. Resta da capire per quanto tempo e a spese di chi.
Un altro nodo sono gli affiliati. Il più grande, Etruria Retail, con oltre trecento punti vendita (un centinaio diretti), ha lasciato Carrefour per Unicomm del gruppo Selex: a marzo ha completato il passaggio a Famila, Super A&O e Bottega Sapori & Valori. I contratti degli altri franchisee scadono a fine 2026. Lo stesso management ha ammesso che molti affiliati, soprattutto nella rete Express, sono in difficoltà, con traffico e marginalità in erosione, e che si procederà negozio per negozio. Ai sindacati ha spiegato che con i franchisee indebitati sulle forniture i rapporti saranno interrotti, con restituzione dei rami d’azienda; i sindacati, da parte loro, segnalano ammanchi inventariali sopra la media del settore. Il 7 ottobre, lo stesso giorno del Summit, ad Aosta hanno chiuso i Carrefour di piazza Plouves e di Saint-Christophe, destinati a diventare GS: la società che li gestiva ha annunciato l’istanza di liquidazione giudiziale e oltre quaranta lavoratori chiedono garanzie a GS-NewPrinces. È un singolo caso, e le cronache non chiariscono il rapporto contrattuale tra quella società e il gruppo, ma è il tipo di episodio che un franchisee rimasto in rete legge come un avvertimento.
Poi c’è il cliente, che è il vero giudice. Il ritorno di GS avverrà gradualmente, con l’insegna Carrefour mantenuta fino a fine 2028: oltre due anni di rete in transizione, con un marchio che, sotto i quarant’anni d’età quasi nessuno conosce. Chi fa la spesa è poco interessato al restyling. Conta quello che trova nel punto vendita.
Intervenendo alla sesta edizione di «Scenari di sviluppo e nuove dinamiche internazionali nel food & beverage», organizzata da Pambianco, Mastrolia ha dichiarato: «Abbiamo costruito una realtà che oggi ha una dimensione completamente diversa rispetto a quella di pochi anni fa. Cinque anni fa avevamo un obiettivo preciso, tra uno e due miliardi. Oggi non ci poniamo più limiti: la crescita dipenderà dalla nostra capacità di individuare le migliori occasioni di investimento». E insiste su un punto: «La discesa a valle nel retail non è un’anomalia. In altri mercati europei i grandi gruppi della distribuzione investono da anni nella produzione. È un modello che consente di collegare l’intera filiera al consumatore finale e di trasferire valore lungo tutto il percorso».
Quello che forse sottovaluta è che tutti i casi citati hanno fatto il percorso inverso al suo. Lidl è su un altro pianeta. Migros, Coop Suisse la stessa Esselunga sono aziende profondamente radicate nel retail che risalgono o ricostruiscono pezzi di filiera. NewPrinces vuole fare il percorso opposto. E non è la stessa cosa. Né è la stessa Svizzera: Coop e Migros, con Denner, controllano circa metà del mercato alimentare del Paese, mentre Carrefour Italia pesava circa il 4% del mercato. Difficile fare rivoluzioni con questi numeri…
Mastrolia ha un metodo che conosce bene e che, finora, ha funzionato: comprare a poco aziende industriali ferite e rimetterle in piedi. Newlat, ceduta da Parmalat per imposizione dell’antitrust all’epoca di Bondi, la rilevò nel 2008 per un euro, ricevendo otto milioni per il rilancio; poi sono arrivati Delverde, Centrale del Latte d’Italia, Princes, Plasmon. Un profilo industriale certamente interessante. Racconta anche di essere stato tra gli imprenditori sondati da Bondi per una cordata italiana su Parmalat, finita invece ai francesi: oggi sono i francesi di Carrefour ad aver venduto a lui. Ma una fabbrica ferita si ripara in stabilimento; un supermercato ferito si ripara in mille negozi, uno alla volta, davanti a un cliente che decide ogni giorno.
Non ha acquistato una fuoriserie tirata a lucido a cui basta aggiungere il carburante giusto. Ha acquistato una realtà del retail carica di problemi già per conto suo, circondata da una concorrenza che non fa sconti e con un management che, in larga parte, possiede una cultura profondamente diversa dalla sua. Finora il successo viene dalle scelte sul versante industriale. Sul retail personalmente non vedo nulla di particolarmente convincente. Anzi.
«Il roll-out inizierà dai grandi ipermercati per poi scendere progressivamente verso i formati più piccoli», ha ribadito Mastrolia. Credo sia veramente convinto che l’insegna GS sia parte della soluzione e non del problema, risolto il quale con il roll-out il resto seguirà. Insomma, contento lui, contenti tutti. Non proprio: secondo Alimentando i marchi NewPrinces sono venduti da quasi tutte le grandi insegne, da Coop a Conad, da Selex alla stessa Esselunga, che oggi sono clienti dell’industriale e domani saranno concorrenti del retailer. Per quello che può valere, mantengo le mie perplessità.
I due temi dei corridoi del Summit, in fondo, hanno la stessa radice: il tempo. A Sarrailh ne serve perché eredita un’azienda che ha già vinto e deve dimostrare di saperla far vincere ancora. A Mastrolia perché ne ha comprata una che, nonostante i suoi progetti, il cliente può abbandonare ogni giorno. Intanto Martin Brandenburger ha annunciato, nello stupore generale, che Lidl Italia potrebbe presto annunciare acquisizioni di catene locali. Lo stesso aveva fatto qualche tempo prima Domenico Brisigotti, presidente di Coop Italia. E lo stesso Eugenio Neri, Direttore Commerciale di Esselunga. Così va il mondo. E non aspetta i sognatori…