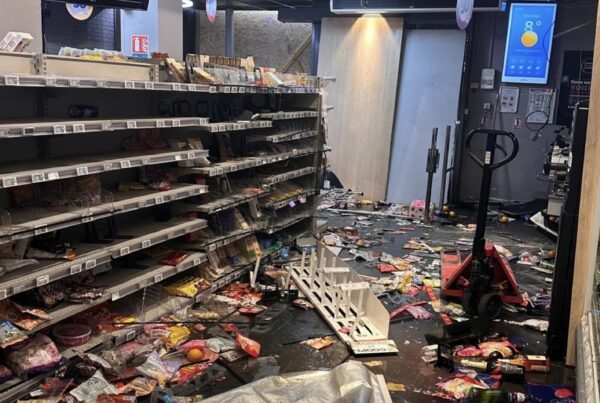
Mercoledì 21 ottobre, alla Borsa di Parigi, il listino sale di poco più di mezzo punto. Carrefour è il titolo peggiore del CAC 40 e dello Stoxx 600: chiude a –13,8%, dopo essere arrivato intorno al –15% in mattinata, e secondo Reuters brucia circa 1,7 miliardi di capitalizzazione. La spiegazione ufficiale è nota: gli obiettivi 2026 sono stati tagliati per i disordini del 17 e 18 ottobre, per i saccheggi, per un clima sociale che l’amministratore delegato Alexandre Bompard, al vertice dal 2017 dopo aver guidato Fnac, definisce senza precedenti.
Proviamo a metterla in scala. I punti vendita Carrefour colpiti in quel fine settimana sono una cinquantina su circa 6.500 in Francia, meno dell’1%. Bompard ha parlato di riparazioni per oltre dieci milioni e le prime stime del gruppo sui danni diretti si fermavano a qualche decina di milioni. Eppure il direttore finanziario, Matthieu Malige, indica un impatto sul risultato operativo corrente fra 80 e 200 milioni. Almeno nella parte alta della forchetta, la differenza non è merce rubata né vetrine rotte: sono clienti che non entreranno, aperture accorciate da coprifuoco e chiusure precauzionali, consumi già fragili che si indeboliscono ancora. Poi c’è l’aritmetica: 1,7 miliardi sono da otto a oltre venti volte l’impatto annunciato sull’utile operativo di un anno. Il mercato non sta prezzando i saccheggi.
Il paradosso è che il trimestre, in sé, era buono. Le vendite di luglio-settembre sono cresciute del 2,3% a parità di perimetro, a 22,7 miliardi, un po’ meglio del semestre. In Francia la crescita è stata dell’1,2% (era attesa l’1,3%), sostenuta dagli ex Cora e Match rilevati nel 2024 (Cora +7,3%) e dai ribassi su oltre 500 prodotti, in media dell’8%, mentre gli ipermercati storici calano dello 0,6%: ed è l’ultima fra i tre mercati chiave del gruppo, dietro la Spagna (+2,1%) e il Brasile (+1,4%, ma con Carrefour Retail a –2,3%). La nuova guida prevede un margine operativo in crescita fra zero e 15 punti base, non più 25; l’utile per azione, prima atteso in crescita a una cifra alta, ora stabile o in lieve aumento; il flusso di cassa in lieve calo. Il comunicato trimestrale riguarda le vendite, non gli utili per paese: quanto di quella crescita arrivi al margine lo dice solo la guida, in calo. Per un meno 14% in un giorno in cui la Borsa sale serviva qualcos’altro.
Per capire cosa, bisogna tornare a luglio. Il 2 luglio UBS porta Carrefour ad «acquisto» con obiettivo a 19 euro, da 13,2: a circa nove volte gli utili attesi contro 12,7 del settore il titolo è, scrive, troppo a buon mercato per restare fuori portafoglio, e basterebbe che il gruppo rispetti le attese del consenso per vederlo risalire. Cinque giorni dopo RBC avvia la copertura del settore e lo sceglie come prima idea europea, ipotizzando dividendi straordinari per 0,69 euro per azione in tre anni. È la tesi di luglio: sconto, perimetro semplificato dalle cessioni, ritorni agli azionisti. Anche dopo il crollo, secondo CNBC, il titolo guadagna circa il 2,5% da inizio anno mentre il CAC 40 perde quasi il 4%. Chi ha comprato Carrefour quest’estate ha comprato soprattutto prevedibilità.
Ed è la prevedibilità che gli analisti dicono di aver perso. JPMorgan legge nell’avviso una mancanza di slancio di fondo nei mercati chiave, con volumi deboli in Francia, Spagna e Brasile; ritiene il taglio più ampio di quanto dica il management e ricorda che Carrefour non aveva rivisto le stime nemmeno durante i Gilets jaunes del 2018-2019, mentre negli ultimi anni ha mancato più volte le attese. AlphaValue parla di disordini che si sommano a un andamento già fragile e calcola che l’impatto potrebbe assorbire fra il 20% e il 55% dell’utile atteso nel quarto trimestre. Morgan Stanley è la più netta: Izabel Dobreva porta il giudizio a neutrale da sovrappesare e l’obiettivo a 18,35 euro da 20,10, perché è il secondo trimestre di fila in cui deve ridurre l’utile per azione e il prezzo basso, scrive, non basta più. Due delle tre ragioni del suo rialzo originario, i progressi strategici in Francia e la rivalutazione legata ai rendimenti sul capitale investito, ne escono indebolite. Per il quarto trimestre francese, che di norma vale più di un terzo dell’utile operativo annuo, la banca stima un calo del 30%.
Bompard prova a rassicurare gli investitori:
«La nostra rotta strategica resta invariata»
Ma la rotta è proprio ciò che si discute. Morgan Stanley nota il taglio di 100 milioni agli investimenti, da 1,7 a 1,6 miliardi, ricordando che le ristrutturazioni dei negozi sono state un motore dei recenti guadagni di quota, e che secondo NielsenIQ la quota degli ipermercati del gruppo scende da tre periodi consecutivi.
Bompard parla in due vesti. È l’amministratore delegato che deve spiegare i conti agli azionisti ed è anche il presidente della Fédération du commerce et de la distribution, cioè il volto del settore. Come presidente ha condannato i saccheggi con la massima fermezza. Come amministratore delegato ha dovuto trasformare quella stessa violenza in una forchetta di costi. Le due narrazioni coincidono sulle colpe, non sui numeri: dire che la causa è esterna non dimostra che lo siano anche volumi e margini.
C’è poi un fronte interno che con i disordini c’entra poco. Il 15 ottobre, due giorni prima dei saccheggi, France 2 ha mandato in onda un’inchiesta di Complément d’enquête su topi nei magazzini, condizioni di lavoro e, secondo il servizio, vendite fittizie per incassare gli sconti dei fornitori, in un gruppo che ha affidato quasi la metà degli ipermercati a gestori indipendenti. La direzione ha risposto con una mail interna ai dipendenti che accusa il programma di sensazionalismo e definisce minoritaria la CFDT, il sindacato che aveva raccolto parte del materiale. Il 21 ottobre la CFDT ha replicato con un volantino: avvisi ripetuti e risposte insufficienti, una carenza di investimenti nei negozi. Sono rivendicazioni di parte, ma arrivano il giorno dopo il taglio di 100 milioni agli investimenti.
C’è poi una questione di perimetro che, a chi segue la distribuzione italiana, suona familiare. Carrefour ha scelto di essere un gruppo a tre mercati, Francia, Spagna e Brasile, e per farlo ha ceduto asset: fra questi l’Italia, passata a NewPrinces con un’operazione da circa un miliardo chiusa il 1° dicembre 2025. Con la Francia a oltre la metà del fatturato trimestrale, 11,9 miliardi su 22,7, una crisi sociale francese non ha compensazioni interne: diventa una crisi del gruppo.
Lunedì 19 ottobre, mentre il paese contava i danni, Carrefour annunciava l’acquisto da Colruyt di Codifrance per 152 milioni di valore d’impresa. Non è una rete di negozi, come si è letto, ma un grossista e affiliante: serve circa 3.100 clienti, in gran parte punti vendita indipendenti, per 307 milioni di vendite. Rientra nel piano Carrefour 2030. Il closing è atteso nel primo semestre 2027, dopo il via libera dell’Autorità della concorrenza: fuori, quindi, dalla cassa 2026. In due giorni lo stesso gruppo annuncia un’acquisizione da 152 milioni, un taglio agli investimenti da 100 e un colpo al risultato fra 80 e 200: tre cifre della stessa taglia. Capitale che si sposta, forse, dai propri negozi alle reti di indipendenti affiliati. Può essere una scelta lucida, ma va letta insieme al resto.
Un’ultima osservazione. I saccheggi del 17 ottobre non hanno risparmiato nessuno: Intermarché ha contato una decina di negozi colpiti, Lidl diversi, e il ministro Serge Papin, il 19, parlava di quasi 3.000 esercizi coinvolti in tutto il paese. Fra i gruppi che ho citato, però, Carrefour è l’unico quotato, con una guida da difendere ogni trimestre. Intermarché fa capo ai Mousquetaires; Leclerc e Coopérative U sono, come loro, strutture di imprenditori associati: non hanno un titolo che perde il 14% prima di pranzo. Questo non li rende immuni né migliori. Ripropone però una domanda che torna spesso in queste pagine: quanto pesa la struttura proprietaria sul tempo che un gruppo può permettersi quando la domanda si incrina?
Resta la domanda che quel 14% lascia aperta, e che non riguarda 80 o 200 milioni. Se l’impatto finale si fermasse al fondo della forchetta e il Natale reggesse, il mercato avrà punito troppo. Ma c’è un dato che pesa dall’altra parte. Nella call con gli analisti Bompard ha parlato di «un ciclo di consumo più difficile dalla metà di settembre»: prima dei saccheggi. Sostiene che la revisione riguardi solo la Francia; JPMorgan non ne è convinta, e i disordini sarebbero allora la data di un dubbio già presente. Oddo BHF trova i nuovi obiettivi «più realistici», ma la visibilità «resta debole». Morgan Stanley, per tornare positiva, vuole vedere una ripresa delle vendite francesi e una serie di risultati senza sorprese. Allora cosa si è rotto davvero mercoledì: una previsione, o la fiducia che le previsioni di Carrefour potessero essere credute?