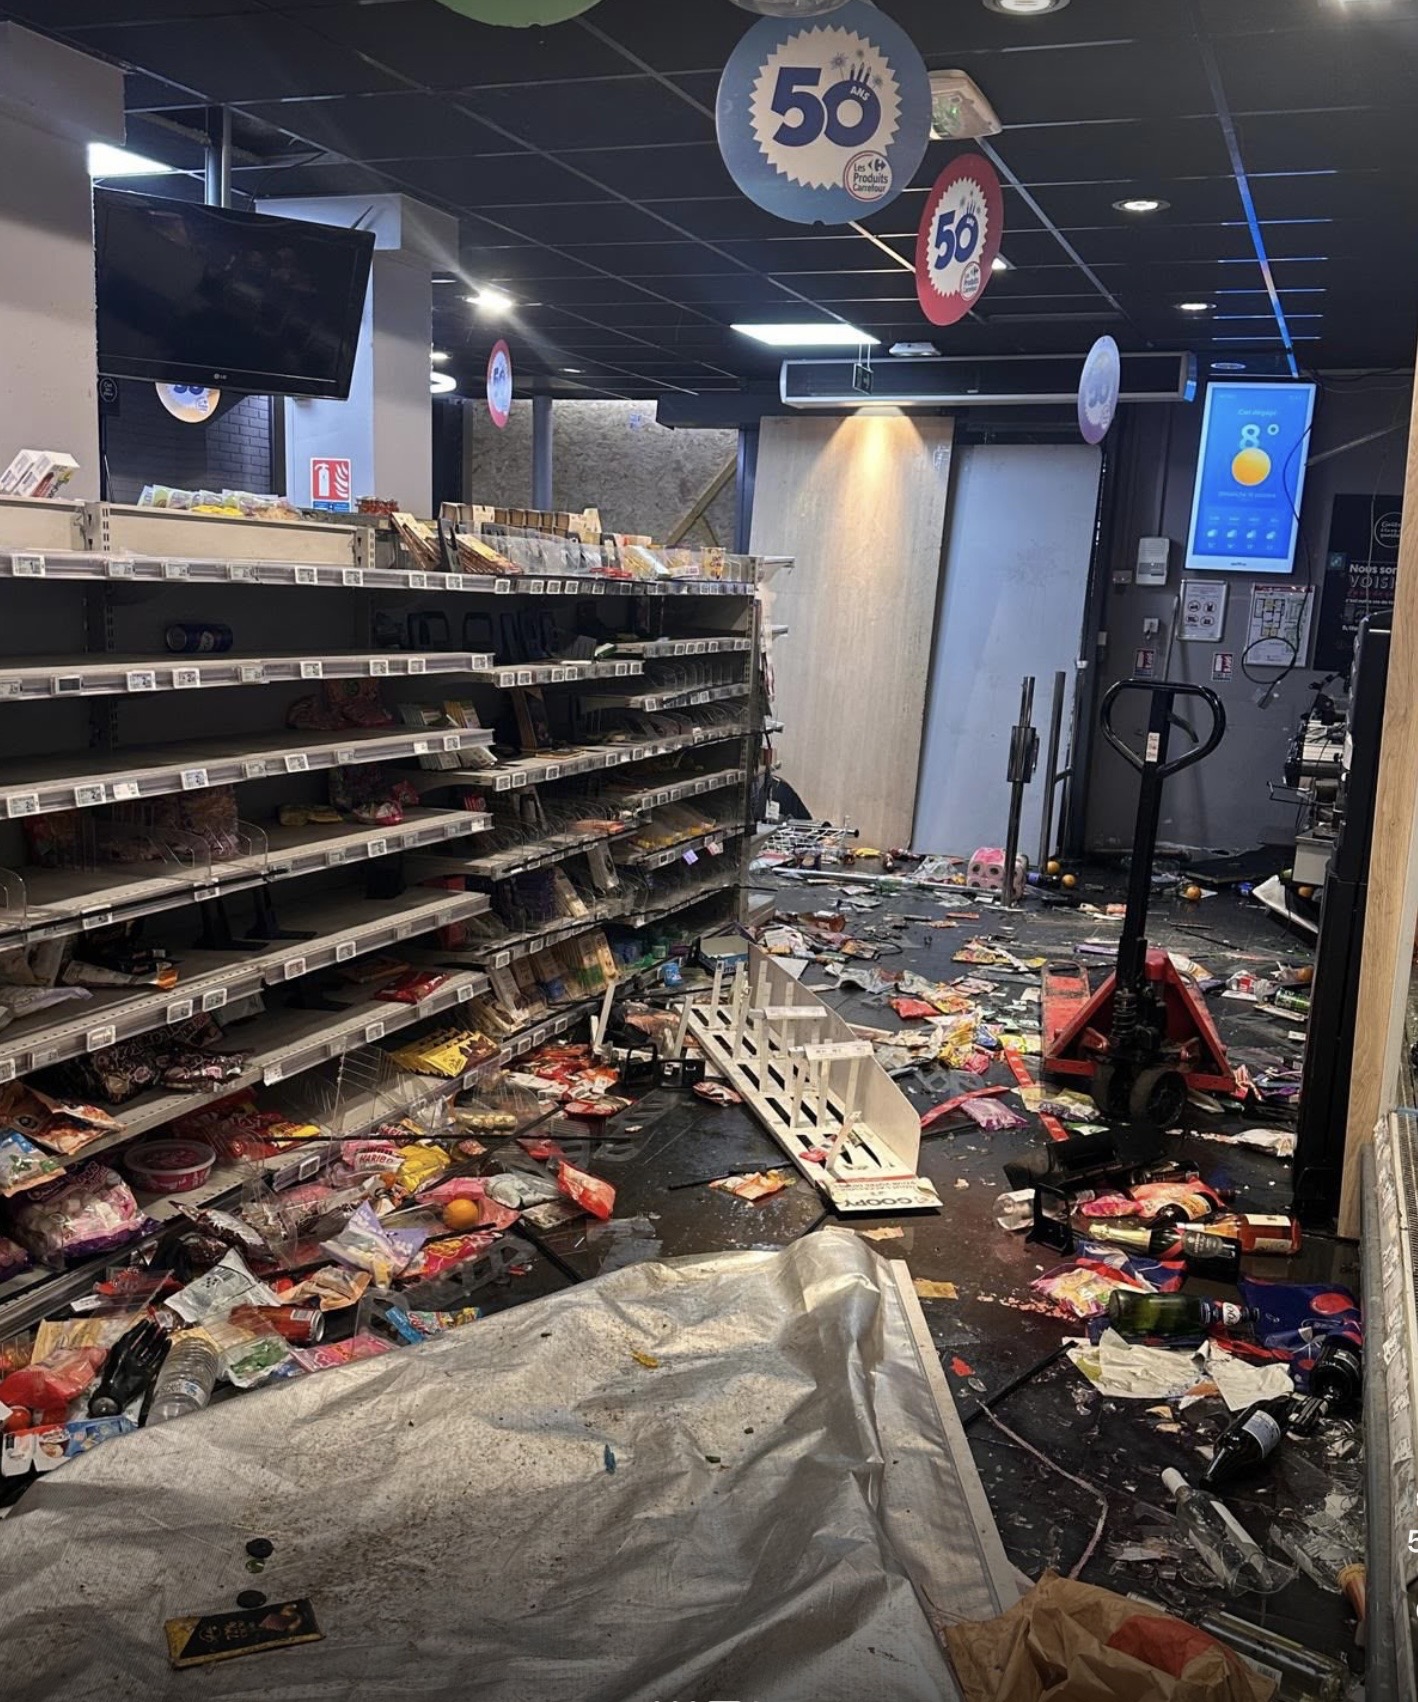
Lunedì 19 ottobre il governo francese ha contato almeno 3.000 negozi colpiti dai disordini del fine settimana. Il giorno prima la cifra circolata era la metà. Alexandre Bompard, amministratore delegato di Carrefour e presidente della federazione del commercio FCD, aveva parlato di circa 1.500 punti vendita e di perdite per il settore nell’ordine di diverse centinaia di milioni di euro; la sola Carrefour ne segnalava 50 danneggiati, venti dei quali saccheggiati. Il dato, riportato da Euronews, ha già superato i circa 2.500 esercizi vandalizzati che CCI France aveva contato nelle rivolte del 2023. E non ha ancora un prezzo: France Assureurs, la federazione degli assicuratori, si dice pienamente mobilitata ma non sa dire né quanto costerà né quante richieste siano già arrivate.
Il metro di paragone, in Francia, è recente. Le rivolte tra giugno e luglio 2023 produssero 793 milioni di euro di perdite assicurate, circa 17.000 sinistri per un importo medio di 46.600 euro, e due terzi del totale, circa 523 milioni, riguardarono negozi e locali commerciali. Un’indagine del Senato stimò poi i danni materiali più vicini al miliardo, perché alcune perdite non furono mai dichiarate e altre erano coperte solo in parte. Dopo il 2023 Parigi ha provato a correggere il sistema con la legge di bilancio 2026: copertura obbligatoria dei danni da sommossa in alcune polizze, un fondo nazionale alimentato fino all’1,5% dei premi, una garanzia dello Stato fino a 4 miliardi l’anno. Ma il meccanismo non è ancora in vigore, perché mancano il via libera della Commissione europea e un decreto attuativo. I commercianti colpiti dipendono dunque dalle polizze che avevano già, e le polizze standard coprono incendio, furto, vandalismo e vetrine, ma non il fatturato perso: l’interruzione di attività è una garanzia facoltativa che rimborsa il margine lordo, non le vendite, e di norma solo se un danno materiale coperto ha costretto a chiudere.
Intanto il conto esce dalle vetrine. Lunedì il CAC 40 ha chiuso in calo dell’1,1%, peggio dell’Euro Stoxx 600 (-0,9%); Carrefour ha perso il 2,2%, LVMH l’1,8%, AXA l’1,3%. Il rendimento dei decennali francesi è salito di circa otto punti base al 4,94% e il divario con la Germania ha toccato i 148 punti. Il primo ministro Sébastien Lecornu ha aperto da martedì l’activité partielle, la cassa integrazione finanziata dallo Stato, alle imprese colpite, e ha chiesto ai prefetti coprifuochi mirati; gli arresti superano quota 2.400 e ogni euro di sostegno si somma a un disavanzo previsto al 5,4% del Pil, con un debito al 119%.
Il Belgio racconta un’altra storia, e il confronto vale proprio per questo. Qui al caro vita si somma un bilancio preciso: i 500 milioni di risparmi sull’istruzione francofona da raggiungere entro il 2029, contro cui gli studenti delle superiori manifestano dal 1° ottobre. A Liegi la tensione è salita per prima, con vandalismi contro alcuni negozi, un divieto di assembramento e oltre 200 arresti dall’inizio delle proteste. A Bruxelles, il 9 ottobre, circa 30.000 persone hanno sfilato nello sciopero nazionale contro i tagli; ai margini, qualche decina di incappucciati ha lanciato sassi e petardi, sono bruciati autobus e monopattini e i fermati sono stati 21, tredici dei quali minorenni. Il 12, vicino a Bruxelles-Midi, altri dieci arresti, nove minorenni, con un’auto e arredi urbani dati alle fiamme e la metropolitana di Clemenceau chiusa. I sindacati hanno preso le distanze, e il ministro dell’Interno Bernard Quintin ha detto che ormai non si tratta più di protesta ma di violenza pura e semplice. Nelle fonti che ho consultato non c’è però né una conta dei negozi colpiti né una stima dei danni assicurati: in Belgio il costo dei disordini si legge nei trasporti bloccati e negli arresti, non nei registri del commercio.
In Italia la sequenza è quella francese, accorciata. Sabato 17 ottobre il corteo contro il caro vita è degenerato a Milano prima in via Broletto, poi in piazza Duomo, con una cinquantina di fermati, metà minorenni. Domenica circa 2.000 giovani, molti vestiti di nero e incappucciati, sono tornati tra piazza Duomo e via Torino: saccheggiati supermercati e negozi di abbigliamento, decine di vetrine sfondate, dehors distrutti. In questura a Milano sono passate 271 persone, in gran parte minorenni, la più piccola di 11 anni; gli arrestati sono 32, di cui 23 minori, e 14 gli agenti feriti. A Torino 12 fermati, dieci minorenni, con bottiglie molotov, sanpietrini e martelletti frangivetro; a Bologna sette fermati e decine di biciclette a noleggio gettate a terra vicino alla stazione. Confcommercio stima a Milano oltre un milione di euro di danni tra devastazioni e mancati introiti, e almeno 1,3 milioni sull’intero territorio nazionale, soprattutto per Bologna e Torino. Lunedì alcune boutique e supermercati del centro di Milano hanno anticipato la chiusura per timore di nuovi disordini.
I due numeri di apertura, 3.000 negozi in Francia e 1,3 milioni di euro in Italia, non vanno confrontati: il primo è un censimento di imprese colpite, il secondo una stima in denaro che mescola vetrine rotte e incassi persi. La differenza interessante non è nelle dimensioni dei disordini, evidentemente molto diverse, ma in chi parla e di che cosa. In Francia la cifra la dà il presidente della federazione del commercio, che guida anche uno dei maggiori gruppi della distribuzione, dentro una cornice di assicurazioni e ammortizzatori che, anche quando non è ancora operativa, è pensata per pagare il conto. In Italia, nelle fonti che ho letto, l’unica stima viene da Confcommercio, e la risposta di Palazzo Chigi si muove sull’ordine pubblico: un vertice di un’ora e mezza, un decreto legge atteso forse già oggi in Consiglio dei ministri, il fermo preventivo introdotto a febbraio dopo il corteo per Askatasuna che la Lega vorrebbe estendere ai minorenni, la richiesta di Matteo Salvini di blindare piazza Duomo. Di indennizzi, almeno al momento in cui scrivo, non c’è traccia.
C’è poi una questione che nelle cifre non compare e che per chi osserva la GDO pesa. Carrefour conta 50 negozi danneggiati in Francia, ma in Italia la rete non è più sua, ceduta a NewPrinces alla fine del 2025; e se i saccheggi tornassero a colpire supermercati italiani, il danno ricadrebbe su un mosaico di proprietà, tra cooperative, imprenditori associati a consorzi e gruppi unitari, senza un Bompard che ha l’autorevolezza per aggregarli in un’unica cifra. È l’ennesima declinazione della faglia tra proprietà federative e unitarie: la prima diluisce il rischio ma frammenta la voce, la seconda concentra entrambi. Non ho dati per dire quale delle due regga meglio un weekend così; ho il sospetto che il modo di contare i danni dipenda dal modo in cui si è organizzati per subirli. Anche le serrande abbassate lunedì pongono lo stesso problema: stando alle regole francesi descritte da Euronews, una chiusura preventiva senza danno fisico di norma non rientra nell’indennizzo, e non ho potuto verificare come funzionino su questo punto le polizze italiane.
Resta un dato che Euronews riporta senza spiegarlo. Lunedì, tra gli assicuratori, a cedere di più non sono stati i francesi: AXA ha perso l’1,3% e il riassicuratore SCOR lo 0,9% a Parigi, mentre a Milano Generali è scesa del 2,3% e Unipol del 3,2%. I danni contati sono quasi tutti francesi; i listini che hanno punito di più gli assicuratori sono quelli italiani. Può essere il contagio sul debito, di cui parlano gli stessi analisti; può essere altro. Il dato, da solo, non lo dice.
Se a Milano, Torino o Bologna dovesse ripetersi anche solo metà di quanto è accaduto, saremo in grado di contare i danni negozio per negozio, come si sta facendo in Francia, o resteremo con una sola cifra che somma vetrine e incassi? E quando qualcuno presenterà il conto, a pagarlo sarà l’assicuratore, lo Stato o il commerciante che ha abbassato la serranda in anticipo, per prudenza, senza sapere se qualche polizza lo prevede?