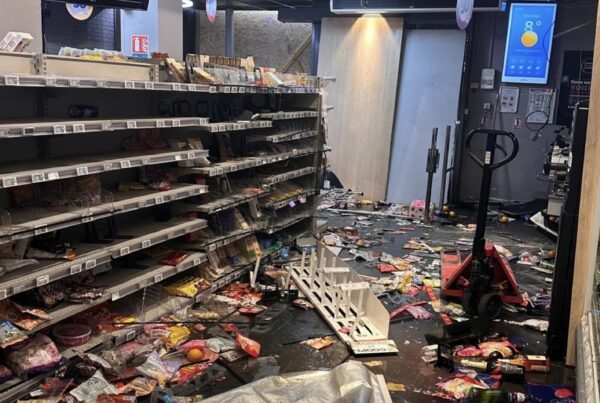
Da quando, nel maggio 2023, Casino ha annunciato la cessione dei propri ipermercati e supermercati, la distribuzione alimentare francese ha vissuto quello che diversi osservatori del settore chiamano ormai “il grande sconvolgimento”: circa 700 punti vendita hanno cambiato proprietà tra il 2023 e il 2025, per un valore stimato di 7 punti di quota di mercato secondo il panel Kantar, oltre 12 miliardi di euro di fatturato passati di mano. Cora e Match sono finiti a Carrefour, che con l’operazione è arrivato a circa il 22% di quota — a ridosso di E.Leclerc, che resta comunque leader e continua a guadagnare terreno con i suoi 544 aderenti indipendenti. Centinaia di negozi Casino sono stati spartiti tra Intermarché, Auchan e Carrefour (quest’ultimo ne ha rilevati anche in Corsica, riconvertiti da Auchan), Colruyt sta cedendo l’intera rete francese — 81 punti vendita a Intermarché, 11 a E.Leclerc — in attesa del via libera antitrust, e Schiever, storica insegna indipendente della Borgogna, sta convertendo un centinaio di punti vendita all’insegna U. Restano aperti almeno cinque fronti, secondo l’analisi che mi è arrivata: la ristrutturazione di Casino non è finita (si parla di una possibile ricomposizione attorno a Monoprix o Franprix, con Carrefour alla finestra), Auchan potrebbe stringere ulteriormente i rapporti con Intermarché se il rilancio dei propri 120 ipermercati non decollasse (Chronodrive tra gli asset cedibili), il destino di Aldi Francia resta appeso a un filo tra investimenti, ristrutturazione e cessione, Grand Frais-Prosol — ora sostenuta dai capitali di Apollo dopo l’uscita di Ardian — punta ad accelerare l’espansione di Grand Frais, Fresh e Monmarché mettendo pressione sugli ipermercati, e la guerra delle alleanze all’acquisto tra i gruppi è tutt’altro che conclusa.
Raccontata così, sembra una rottura improvvisa: un settore stabile da vent’anni che in tre anni si riscrive daccapo. Ma la parte più interessante di questa storia non è negli ultimi tre anni — è in quello che li ha preceduti, e che li rende meno una rottura che l’ultima tappa di un percorso iniziato molto prima.
Riavvolgiamo al settembre 2014. Auchan e Système U — rispettivamente numero cinque e numero sei della distribuzione francese — annunciano un “accordo di cooperazione all’acquisto”: Système U conferisce mandato a Eurauchan, la centrale di Auchan, per negoziare congiuntamente con i fornitori sui prodotti a marchio nazionale e internazionale. Le due insegne, si precisa nel comunicato congiunto, mantengono politiche commerciali “totalmente indipendenti”. È lo stesso linguaggio, identico nella forma, con cui in Italia si descrivono oggi le centrali come Selex o ESD Italia: un’alleanza sugli acquisti che lascia intatta l’autonomia commerciale e proprietaria di ciascun aderente.
Salvo che, undici mesi dopo, la Commissione europea la pensa diversamente. Nell’agosto 2015, in una decisione di rinvio (caso COMP/M.7592) trasmessa all’Autorité de la concurrence francese, la Commissione qualifica il contratto di alleanza Auchan-Système U come una “fusione di fatto” ai fini del controllo delle concentrazioni — non per il solo mandato d’acquisto, ma perché il contratto prevedeva esplicitamente, come passo successivo, la conversione delle insegne: gli ipermercati Hyper U sarebbero passati sotto il marchio Auchan, i supermercati Simply Market di Auchan sotto il marchio Super U. Un’alleanza presentata al pubblico come puramente contrattuale conteneva già, nero su bianco in un allegato del contratto, la sceneggiatura della fusione proprietaria che sarebbe dovuta seguire — ed è bastato che un’autorità antitrust leggesse quell’allegato per trattarla, giuridicamente, come una concentrazione vera e propria.
Lo scambio di insegne, alla fine, non si farà mai: Auchan e Système U vi rinunciano nel luglio 2016, complice anche l’inasprimento della legge Macron sulle posizioni dominanti nella distribuzione, per concentrarsi sul solo accordo di centrale. Ma la centrale, lungi dall’indebolirsi, si rafforza ulteriormente: nel 2017 Auchan, Système U e Schiever depositano all’Autorité de la concurrence il progetto “Alliance”, una vera e propria centrale unificata — la prima del suo genere in Francia, secondo lo stesso comunicato del gruppo — che porta Schiever nell’orbita Auchan/U anni prima che un solo negozio Schiever cambiasse insegna sul serio.
Nello stesso torno di tempo, un mese dopo l’annuncio Auchan-Système U, Casino e Intermarché varano la propria centrale dedicata (Incaa); Cora, che pesava solo il 3,3% del mercato, aderisce nel 2015 alla centrale di Carrefour senza alcun legame di capitale — un’adesione pura, esattamente come oggi CartAmica o le insegne aderenti a VéGé in Italia. In altre parole: dieci anni prima dell’ondata di acquisizioni che ha travolto Casino, Cora, Match e Colruyt, la Francia aveva già costruito lo stesso impalcato di alleanze contrattuali — mandati di negoziazione, centrali condivise, adesioni senza capitale — che oggi caratterizza il modello italiano delle centrali d’acquisto.
Questo cambia il modo in cui va letta l’ondata attuale. Le acquisizioni del 2023-2025 non sono la rottura di un equilibrio stabile: sono la seconda fase — quella proprietaria — di alleanze che in alcuni casi (Auchan/Système U/Schiever) correvano su binari puramente contrattuali da quasi un decennio. Schiever che oggi converte i negozi all’insegna U non è una sorpresa improvvisa: è l’esito, rimandato per anni, di un’alleanza di centrale firmata nel 2017. Il layer contrattuale non è stato un ripiego rispetto alla fusione: è stato il binario di rodaggio.
È qui che il confronto con l’Italia si fa preciso, non solo suggestivo. Nel pezzo che ho scritto a febbraio sulla decisione AGCM su Conad Adriatico/Risto — la prima stima sistematica del peso di mercato di una supercentrale italiana — la mia tesi era che la concentrazione italiana, per quanto reale, resti strutturalmente reversibile perché contrattuale e non proprietaria: un’insegna può cambiare centrale, la Francia (fino al 2023) non poteva disfare una fusione. Ma la sequenza francese suggerisce che “contrattuale” non significhi “permanente” — significhi, più probabilmente, “non ancora”. L’AGCM che nel 2026 comincia a misurare il peso delle supercentrali italiane occupa, nella cronologia francese, la stessa posizione della Commissione europea nell’agosto 2015: il momento in cui un’autorità antitrust riconosce per la prima volta che un’alleanza sugli acquisti può valere, nella sostanza economica, quanto una fusione — anche se sulla carta resta un contratto revocabile.
Resta da vedere se l’Italia segua davvero lo stesso orologio. Ci sono differenze strutturali che potrebbero cambiare i tempi o l’esito: le centrali francesi che hanno fatto da apripista (Eurauchan, Incaa) univano un gruppo integrato a un consorzio di indipendenti, una combinazione che in Italia — dove Selex, Conad e VéGé sono tutti, in gradi diversi, consorzi di imprenditori indipendenti — non ha un equivalente diretto; e la crisi di liquidità che ha innescato la vendita di Casino, con anni di debiti accumulati e un fondatore, Jean-Charles Naouri, che ha finito per perdere il controllo del gruppo, non ha per ora un parallelo italiano altrettanto acuto.
È anche possibile che l’assenza in Italia di un caso-detonatore come Casino significhi semplicemente che il conto alla rovescia non è ancora partito, non che il meccanismo non esista. Ma la domanda che mi interessa non è se la Francia si ripeterà negozio per negozio — è se il decennio che separa il mandato Auchan-Système U del 2014 dalla vendita di Casino del 2023 sia la misura del tempo che ci vuole, in un mercato maturo della grande distribuzione europea, perché un’alleanza contrattuale smetta di essere reversibile sulla carta e lo diventi anche nella realtà. Se la risposta è sì, l’AGCM di febbraio 2026 non segna l’inizio della sorveglianza sulle centrali italiane: segna l’inizio del conto alla rovescia.