Il 31 luglio Alimentation Couche-Tard ha annunciato un accordo definitivo per rilevare la totalità delle azioni di Żabka Group, il principale operatore di convenience store polacco, attraverso la controllata Circle K Polska. L’offerta pubblica, a 32 zloty per azione — 8,48 dollari — valuta l’intera società circa 32,62 miliardi di zloty: 8,6 miliardi di dollari, 7,6 miliardi di euro. È la più grande acquisizione nella storia di Couche-Tard, e non è arrivata come una trattativa lunga e incerta: azionisti che rappresentano fra il 57 e il 58% del capitale, inclusi i fondi CVC Capital Partners e Partners Group, si erano già impegnati irrevocabilmente a cedere le proprie azioni prima ancora dell’annuncio pubblico. Se Couche-Tard raggiungerà il 95% dei diritti di voto, avvierà lo squeeze-out delle azioni rimanenti e il delisting dalla Borsa di Varsavia. Non una quota, non un ingresso cauto: un controllo pieno, negoziato in blocco.
Per capire perché questa mossa non sia un episodio isolato, bisogna guardare a cosa era successo appena due settimane prima, dall’altra parte del pianeta. Il 16 luglio Nikkei aveva rivelato che Seven & i Holdings — il colosso giapponese dei konbini proprietario di 7-Eleven — era nella fase finale dei colloqui per rilevare una quota di minoranza proprio in Żabka. Le azioni polacche erano salite fino al 16% a Varsavia in una sola seduta, portando la valutazione fino a 32,7 miliardi di zloty — quasi identica, per pura combinazione temporale, a quella che Couche-Tard avrebbe poi pagato per l’intera società. Nove giorni dopo, il 25 luglio, Seven & i aveva comunicato di aver interrotto i colloqui senza offrire altro che la formula di rito: nessuna intesa raggiunta, l’Europa resta “un’opportunità di crescita interessante”. Il gruppo giapponese non era riuscito a chiudere nemmeno una partecipazione minoritaria. Sei giorni dopo quel fallimento, Couche-Tard ha chiuso l’intera azienda.
La sequenza acquista tutto il suo peso solo se si guarda chi siano, esattamente, i due protagonisti — perché non è la prima volta che si scontrano. Un anno fa quasi esatto, il 17 luglio 2025, era stata proprio Alimentation Couche-Tard a ritirare la propria offerta da 47 miliardi di dollari per acquisire Seven & i nella sua interezza, dopo undici mesi di trattative naufragate. Nella lettera al consiglio di amministrazione del gruppo giapponese, Couche-Tard aveva accusato la controparte di “una campagna calcolata di ostruzionismo e ritardo” nonostante un accordo di riservatezza firmato in aprile; Seven & i aveva respinto le accuse, ma le sue azioni erano crollate fino al 9% in una sola seduta. Fu presentato, all’epoca, come l’ennesima dimostrazione che il protezionismo corporate giapponese resta pressoché insuperabile per un acquirente straniero — Seven & i era considerata un caso di scuola della resistenza nipponica alle scalate estere, tanto più dopo che Nippon Steel era riuscita, poco prima, a rilevare US Steel in una battaglia altrettanto contesa ma vinta.
Quella non era nemmeno la prima ambizione europea frustrata di Couche-Tard. Nel gennaio 2021 l’azienda canadese aveva messo sul tavolo circa 16 miliardi di euro per rilevare l’intero gruppo Carrefour — un’operazione che si sarebbe scontrata quasi subito con l’opposizione del governo francese, preoccupato di cedere il controllo di un simbolo della grande distribuzione nazionale a un compratore straniero, e che infatti naufragò nel giro di poche settimane. Da quel fallimento, però, Couche-Tard non si è ritirata dall’Europa: ha cambiato strategia. Invece di inseguire un’acquisizione simbolica e integrale di un grande gruppo nazionale, ha iniziato a comprare infrastruttura pezzo per pezzo. Nel 2023 ha rilevato per circa 3,1 miliardi di euro 2.193 stazioni di servizio TotalEnergies fra Germania, Belgio, Paesi Bassi e Lussemburgo — 1.195 in Germania, 566 in Belgio, 387 nei Paesi Bassi, 45 in Lussemburgo — un’operazione che da sola ha fatto crescere del 81% l’impronta europea del gruppo, portandola a oltre 2.700 sedi in otto paesi che includevano già, prima di Żabka, Norvegia, Svezia, Danimarca, Lituania, Estonia, Lettonia, Irlanda e Polonia. È dentro questa strategia — costruire l’Europa acquisizione dopo acquisizione, non con un solo colpo — che va letta la mossa su Żabka: non un ripiego improvvisato dopo il naufragio con Seven & i, ma la tappa più grande di un percorso di espansione europea che va avanti, con pazienza e senza clamore, da almeno quattro anni.
Vale la pena guardare anche al prezzo pagato, perché dice qualcosa sulla differenza fra i due approcci. Couche-Tard ha chiuso Żabka esattamente sulla valutazione gonfiata dal rally innescato dall’indiscrezione su Seven & i — 32,62 miliardi di zloty contro i 32,7 miliardi toccati durante quel rally — senza aspettare che il prezzo si raffreddasse dopo la rottura giapponese e senza negoziare uno sconto da acquirente subentrato dopo l’uscita di un concorrente. Ha pagato, in sostanza, il prezzo generato dalla fuga di notizie del concorrente, assicurandosi però in anticipo il consenso di più della metà degli azionisti — la differenza fra un’azienda che tratta e un’azienda che esegue. Seven & i, dal canto suo, non ha mai davvero avuto una piattaforma paragonabile su cui appoggiare un’espansione europea: 360 negozi, tutti concentrati nei paesi nordici, a fronte di un obiettivo dichiarato di arrivare a 100mila negozi in 30 paesi entro il 2030. Il gruppo giapponese ha passato l’ultimo anno a difendersi — il ritiro dell’offerta di Couche-Tard su di sé, la cessione della divisione supermercati a Bain Capital per 814,7 miliardi di yen, un buyback da 2.000 miliardi di yen fino al 2030, la nomina di Stephen Dacus come primo CEO straniero della sua storia — ma nessuna di queste mosse ha costruito, in Europa, un’infrastruttura propria su cui contrattaccare quando l’occasione si è presentata.
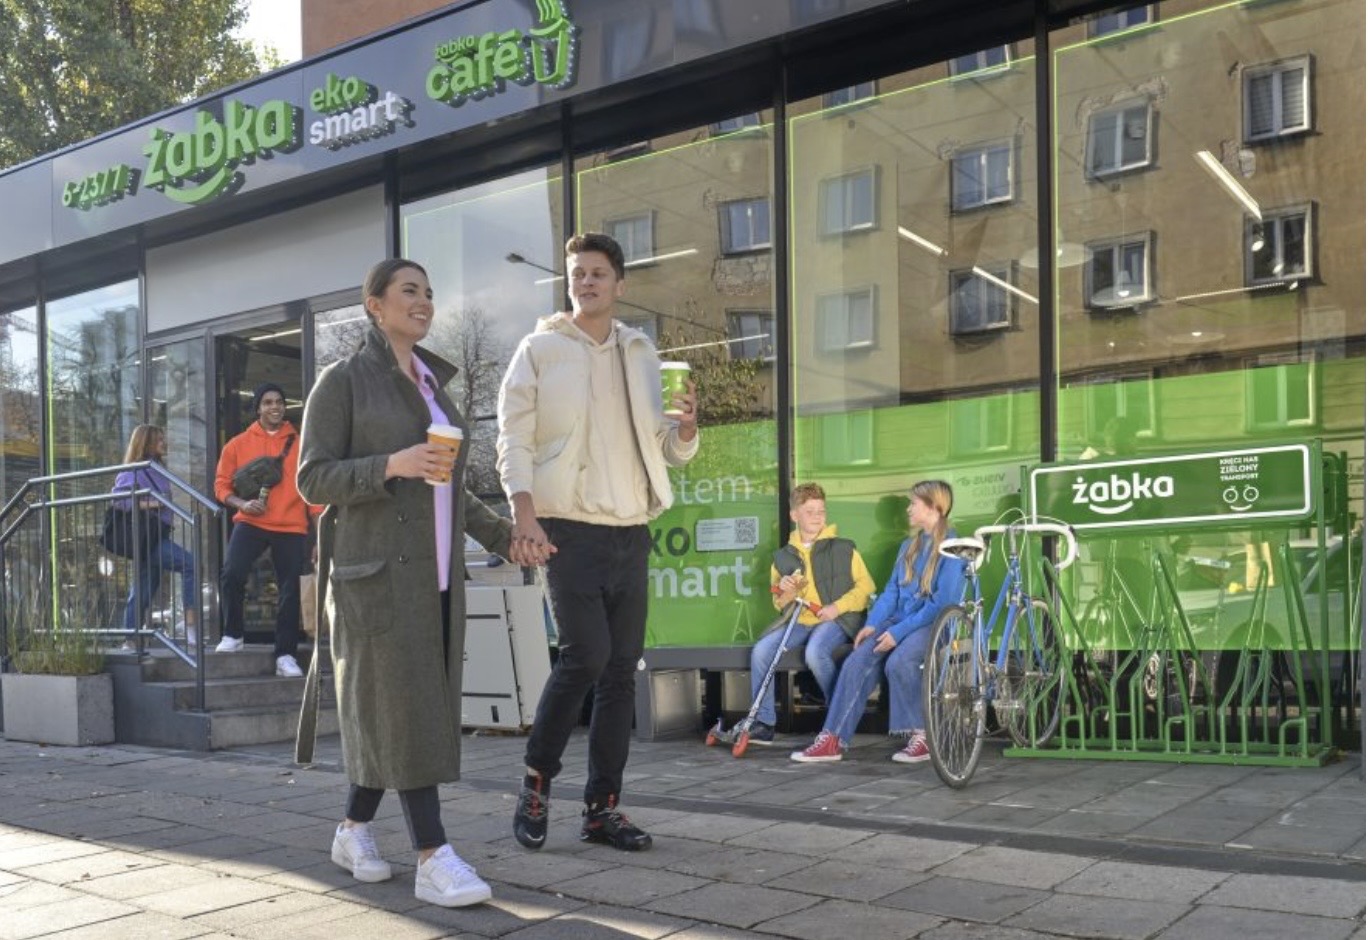
Il piano attuale prevede che Żabka continui a operare in modo indipendente, con la gestione e il marchio esistenti — non un’integrazione forzata, ma l’acquisizione di un ecosistema che vale per quello che è più che per il numero dei suoi negozi: oltre 13mila punti vendita fra Polonia e Romania, circa 11mila franchisee, 4,3 milioni di transazioni giornaliere, vendite salite a 31,1 miliardi di zloty nel 2025 con un Ebitda rettificato di 4,1 miliardi, un’app — Żappka — arrivata a 11,2 milioni di utenti attivi. È lo stesso tipo di asset, capillarità fisica più relazione digitale più food-to-go, che le stazioni di servizio TotalEnergies non erano ancora del tutto: con Żabka, Couche-Tard non compra più solo punti vendita legati al carburante, compra un formato di prossimità pensato da zero per funzionare senza bisogno di una pompa di benzina accanto — esattamente il terreno su cui il convenience giapponese, quello di 7-Eleven, ha costruito la propria identità per decenni, e che ora, in Europa, resta fuori dalla sua portata.
Resta una domanda aperta, ed è quella su cui vale la pena chiudere. Seven & i ha respinto, un anno fa, un’offerta da 47 miliardi di dollari citando fra le proprie ragioni gli “straordinari ostacoli antitrust” che un’operazione di quella scala avrebbe dovuto affrontare. Couche-Tard, da parte sua, ha imparato la lezione opposta: non serve comprare il gigante intero se si può comprare, un pezzo alla volta, tutto ciò che serve a diventarlo altrove. La domanda, per Seven & i, non è più se riuscirà a fermare il prossimo tentativo di scalata sul proprio suolo giapponese — quello, il protezionismo corporate lo protegge ancora bene. È se possa permettersi di restare l’unico grande operatore globale del convenience senza una strategia paragonabile per l’Europa, mentre il rivale che l’ha inseguita per anni costruisce, acquisizione dopo acquisizione, esattamente lo spazio che a lei manca.