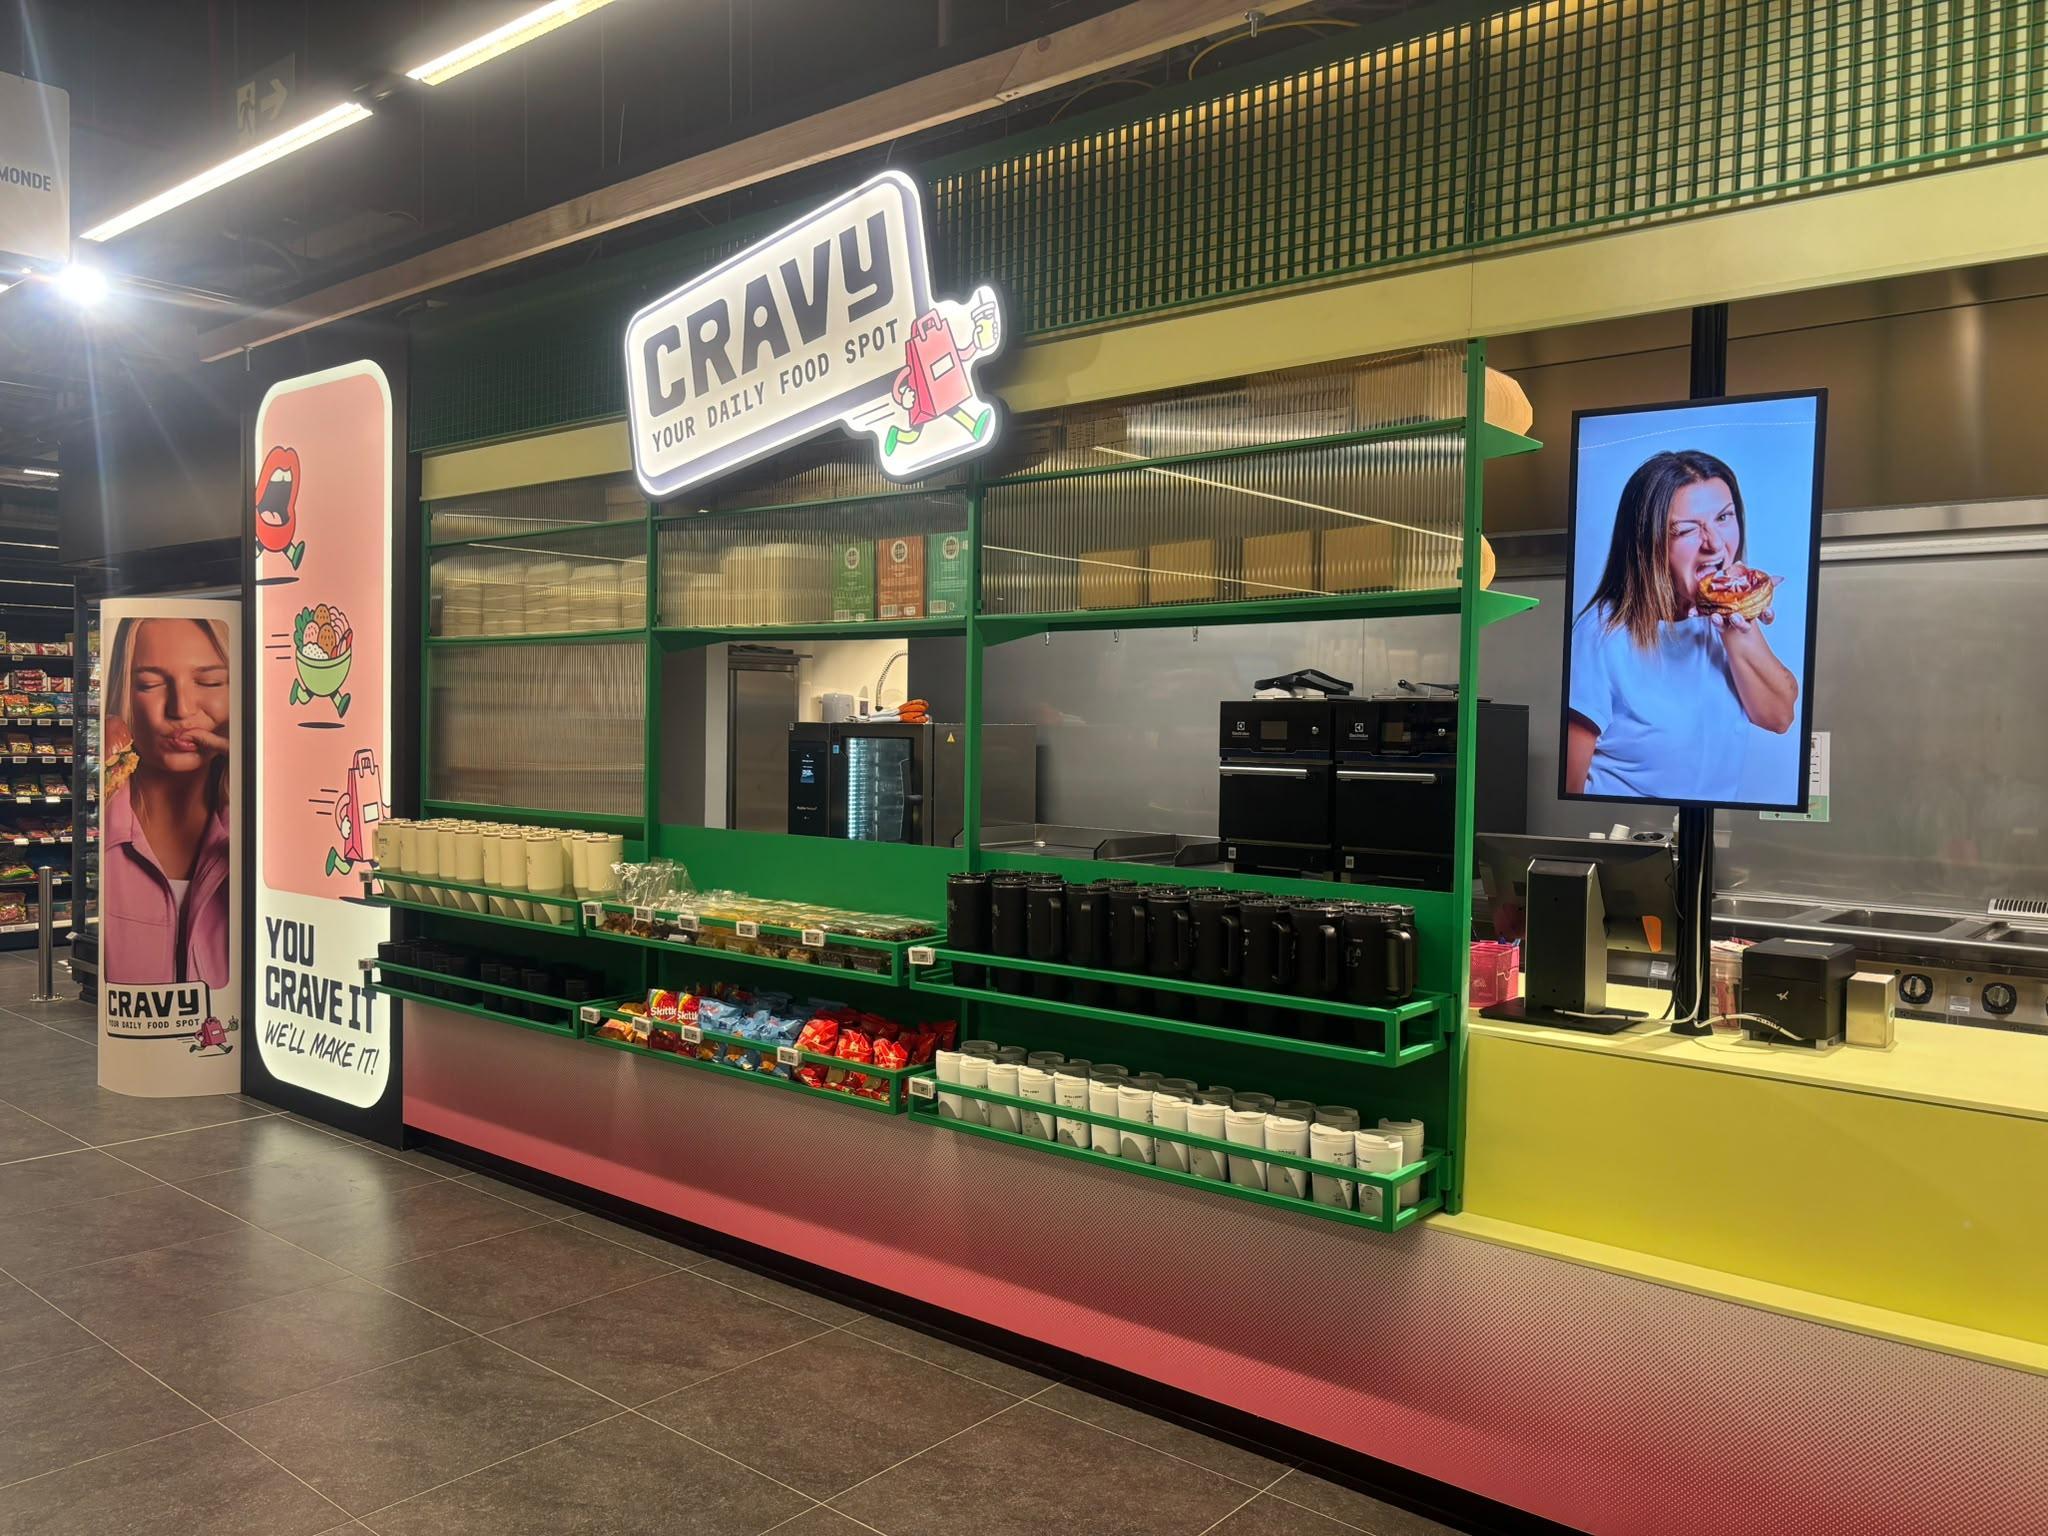
Il 9 settembre Delhaize ha aperto, nel suo punto vendita di Belval, in Lussemburgo, il primo negozio con Cravy: un corner di street food all’interno dell’angolo Bakery Café, con piatti internazionali pronti da consumare, bevande e una pasticceria che comprende bagel, croissant roll, toast vegani e croffle, l’ibrido tra croissant e waffle diventato virale sui social negli ultimi anni. L’ordine si fa da chiosco touch-screen e un sms avvisa quando il piatto è pronto al banco. Altri due punti vendita pilota apriranno a Bruxelles entro fine anno, prima dell’estensione — questa l’intenzione dichiarata dall’azienda — a tutta la rete Delhaize in Belgio e Lussemburgo, incluso il network affiliato. Raffael Li Preti, SVP sales operations and property per Delhaize Belgio e Lussemburgo, ha parlato di un nuovo pilastro strategico e di una vera “destinazione food”, moderna e gourmet; Florent Kohr, store manager di Belval, ha rilanciato lo stesso lessico, parlando di un negozio trasformato in una destinazione capace di offrire opzioni fresche per ogni momento della giornata.
È un lessico che conosco bene, perché è lo stesso con cui la GDO italiana ha accompagnato, negli ultimi anni, la nascita dei suoi format di ristorazione interna: LaEsse di Esselunga a Milano, firmato dai fratelli Cerea di Da Vittorio; Fiorfood di Coop a Torino, con lo chef Alfredo Russo; i corner Sapori&Dintorni di Conad; i ristoranti Terre d’Italia di Carrefour. In un pezzo di qualche tempo fa avevo contrapposto questo modello — insegne che costruiscono un brand gastronomico proprio, riconoscibile, ambizioso — al modello Walmart, che ha scelto la strada opposta: ospitare marchi terzi già pronti (McDonald’s, Dunkin’, Subway) nel programma di delivery Spark, restando infrastruttura logistica neutrale piuttosto che ristoratore. La domanda che avevo lasciato aperta era se contasse più il controllo della rete logistica o la qualità dell’esperienza gastronomica in negozio.
Cravy costringe a correggere quella domanda, perché non si lascia collocare in nessuno dei due schemi con cui l’avevo costruita. È un marchio proprio di Delhaize, non un terzo ospitato: da questo punto di vista assomiglia a LaEsse o Fiorfood, non a Spark. Ma nella sua esecuzione è l’esatto contrario di un’esperienza gastronomica costruita attorno a un nome che dà autorità culinaria: non ci sono chef stellati in copertina, non c’è un unico flagship irripetibile in una via di Milano o Torino, c’è un chiosco touch-screen, un sms, un menu di croffle e bagel pensato per essere identico ovunque venga installato. La vera distinzione, allora, non è chi possiede il marchio — proprio o ospitato — ma se il format è costruito per essere un’esperienza singola o un modulo clonabile.
Letta così, Cravy non sta nel mezzo tra LaEsse e Spark: sta, per logica di esecuzione, più vicino a Spark di quanto il suo essere un marchio Delhaize lascerebbe immaginare. Walmart ospita marchi terzi perché rinuncia del tutto al rischio di produzione gastronomica, esternalizzandolo a chi quel rischio lo ha già gestito altrove; Delhaize con Cravy si tiene il marchio, e quindi il margine, ma adotta la stessa logica di replicabilità industriale — ordine standardizzato, esecuzione a basso contenuto di competenza specialistica, un menu pensato per essere aperto in un punto vendita nuovo senza dover reclutare né un fornaio né un cuoco di livello. È un modello a metà strada tra i due che avevo isolato: possiede il brand come LaEsse, ma lo esegue come Spark.
E qui il dettaglio che rende il caso interessante più della novità del croffle: Li Preti dichiara esplicitamente che il piano è estendere Cravy anche alla rete affiliata, cioè ai negozi in franchising, non solo a quelli a gestione diretta. È un’intenzione che LaEsse, Fiorfood o Sapori&Dintorni non potrebbero mai dichiarare nello stesso modo, perché sono per costruzione irripetibili: non si può franchisare la firma dei fratelli Cerea o di Alfredo Russo in cento punti vendita diversi, perché il loro valore sta esattamente nella loro unicità, nel fatto di esistere in un solo luogo con un nome dietro. Un format da destinazione gastronomica, quasi per definizione, non scala: la sua stessa scarsità è parte del valore. Un format come Cravy, costruito attorno a un chiosco e a un menu standardizzato, è invece esattamente ciò che un franchisee può replicare senza dover assumere né formare personale specializzato — ed è per questo, non a caso, il tipo di format che Delhaize sceglie di destinare proprio alla parte della sua rete che non gestisce più direttamente.
Quella parte della rete non è un dettaglio neutro nella storia recente di Delhaize. Nel marzo 2023 l’azienda ha attraversato una delle crisi sindacali più dure del retail belga, quando ha annunciato la conversione in franchising di 128 negozi a gestione diretta, per un totale di circa 9.200 dipendenti — una decisione contestata duramente dai sindacati, con Myriam Delmée della CNE tra le voci più critiche, e settimane di blocchi e proteste nei punti vendita. La logica dichiarata allora era la stessa retorica di crescita ed efficienza che accompagna oggi il lancio di Cravy: restare competitivi affidando l’esecuzione a operatori più agili di una struttura corporate. Cravy arriva tre anni dopo quella conversione, e si presenta come il tipo di format alimentare che una rete sempre più affiliata può effettivamente sostenere: non richiede lo stesso investimento in competenza artigianale specialistica che un franchisatario indipendente difficilmente potrebbe permettersi o gestire, mentre garantisce comunque a Delhaize corporate il marchio e il margine sulla vendita.
Il paradosso linguistico, a questo punto, salta agli occhi. Sia Li Preti che Kohr parlano di “destinazione” — una parola che, nel lessico della ristorazione in-store, di solito descrive un luogo che vale il viaggio per la sua unicità, non un modulo replicato all’infinito con la stessa interfaccia touch-screen in ogni punto vendita affiliato del Belgio e del Lussemburgo. È lo stesso scarto semantico che si osserva altrove nella GDO quando il linguaggio dell’esperienza premium viene applicato a operazioni pensate, nei fatti, per la massima scalabilità a basso costo.
Resta allora una domanda che vale più del singolo caso Cravy: nella ristorazione in-store della GDO europea, la vera frattura non passa più tra chi possiede il marchio e chi ospita quello di un altro — è una distinzione che, come mostra proprio Cravy, si può bypassare tenendo il marchio ma copiandone la logica di esecuzione. La frattura vera passa tra i format costruiti per essere un’unica destinazione irripetibile, riservata ai flagship a gestione diretta dove un’insegna può permettersi il lusso della scarsità, e i format costruiti fin dall’origine per viaggiare — per essere identici, riconoscibili e gestibili da chiunque si trovi dietro il banco, affiliato o dipendente che sia. E se è così, la vera domanda su ogni nuovo concept di ristorazione in-store che si annuncia come “destinazione” dovrebbe essere una sola: è stato pensato per restare unico, o per essere clonato ovunque la rete lo richieda?