Il 15 ottobre Whole Foods Market ha presentato le sue previsioni sulle tendenze alimentari del 2027, elaborate dal Trends Council, un gruppo che comprende raccoglitori, buyer ed esperti di cucina dell’insegna. Sono otto: l’origine dei prodotti, le etichette con meno ingredienti, il ritorno dell’amaro, i legumi al centro del piatto, la cucina comfort giapponese, la trasformazione dei classici, il cibo come cura della pelle e uno «zero waste 2.0». Cathy Strange, ambasciatrice della cultura del cibo per l’azienda, le riassume così: curiosità per l’origine, disponibilità a provare sapori amari e inattesi, ritorno a ingredienti più semplici. Letta da questa parte dell’Atlantico, la lista ha una caratteristica che colpisce: almeno quattro delle otto tendenze descrivono, quasi alla lettera, una dispensa italiana.
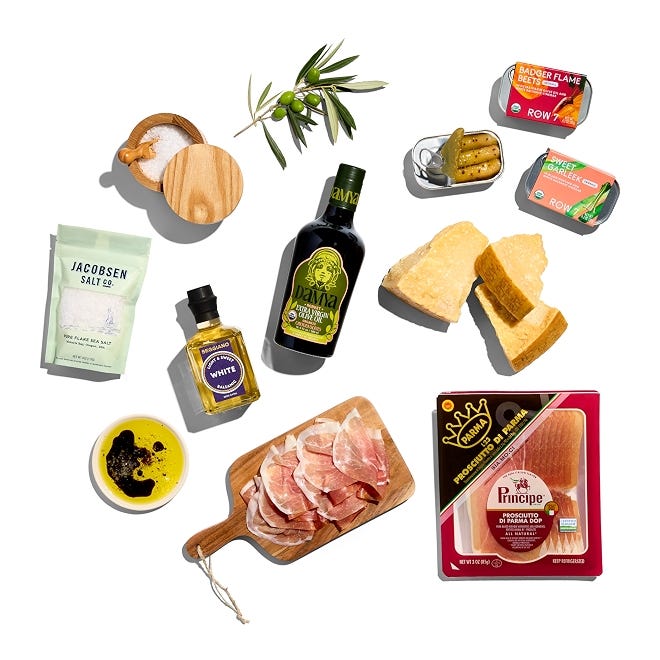
Si parte dall’origine. Il rapporto spiega che i clienti cercheranno sapori distinti di miele regionale, cioccolato di singola tenuta, cereali di provenienza dichiarata, e porta come esempi due prodotti italiani: il Parmigiano Reggiano di realtà selezionate nel Parmense e il prosciutto Principe San Daniele, descritto come prodotto invecchiato in modo tradizionale e proveniente dall’unico allevamento italiano certificato Certified Humane. Segue l’amaro: tra le verdure che i supermercati americani stanno ampliando ci sono radicchio, indivia, scarola, broccoli rapa e dente di leone, ovvero, con altri nomi, il banco della verdura di qualsiasi mercato rionale italiano. Poi i legumi, con le zuppe di fagioli, i ceci croccanti, le lenticchie, gli stufati di fagioli heirloom. E infine, per un curioso gioco di specchi, la tendenza giapponese: lo yōshoku, cioè l’adattamento di piatti europei e americani ai gusti giapponesi, include gli «spaghetti Napolitan», ovvero la pasta rivista dal Giappone, che torna nei supermercati americani come novità.
Prima di trarne conclusioni, conviene ricordare che cos’è un documento del genere. Non è un’indagine di mercato indipendente: è la previsione di un distributore sul proprio assortimento. Il Trends Council è composto da persone che lavorano per l’insegna e che, nel corso dell’anno, decidono che cosa mettere sugli scaffali; il rapporto stesso lo ammette quando elenca i prodotti che il gruppo sta già portando in negozio, come Elote Pizza, Beef Shawarma Soup e Buffalo-Style Chicken Lasagna nei reparti di prepared food, panetteria e caffetteria. Tutto questo non toglie valore alla lettura, ma ne cambia la natura: una previsione che coincide con l’offerta di chi la formula ha una buona probabilità di avverarsi per ragioni anche commerciali. Il testo, nella sintesi che ne dà Progressive Grocer, non offre inoltre alcun riscontro sull’accuratezza delle previsioni degli anni scorsi, e le uniche voci citate sono interne all’azienda. Lo segnalo perché il sistema dei trend annuali vive molto della propria ripetizione.
Ma veniamo al punto che interessa da vicino chi guarda alla distribuzione italiana. L’origine, per Whole Foods, è una tendenza nuova. Per l’Italia è un’infrastruttura. Secondo il rapporto Ismea-Qualivita presentato a Roma il 26 novembre 2025, l’economia delle DOP e IGP, cibo e vino, ha toccato nel 2024 circa 20,7 miliardi di euro alla produzione, con un export record di circa 12,3 miliardi; il solo comparto food vale circa 9,6 miliardi, e i prodotti certificati pesano per circa il 19% del fatturato agroalimentare nazionale. Il Grana Padano supera i 2,2 miliardi, il Parmigiano Reggiano 1,7. Sono numeri che dicono quanto il «terroir» sia, da noi, un asset industriale organizzato in 328 consorzi di tutela e 184 mila operatori, non una sensibilità emergente da raccontare in un evento stampa.
Il dato interessante, però, sta nel modo in cui Whole Foods racconta le stesse cose. Nel rapporto, il Parmigiano non è «il Parmigiano Reggiano DOP», con la forza del suo consorzio: è quello «di realtà selezionate», e il San Daniele non è la denominazione, ma un singolo marchio, Principe, che si distingue per un allevamento certificato. L’origine viene raccontata dall’insegna e dal brand, non dal sistema che la garantisce. È un fatto che ha una conseguenza concreta: la storia del prodotto, che è la parte del valore che il cliente americano riconosce e paga, si costruisce nel punto vendita americano. In Emilia si fa il formaggio, a Seattle e ad Austin si fa la storia.
Che cosa significa questo per la distribuzione italiana? Non so dirlo con certezza, perché non ho confrontato sistematicamente il modo in cui le insegne italiane raccontano l’origine nei loro punti vendita, e sarebbe scorretto far passare un’impressione per un dato. Ma si possono mettere sul tavolo due elementi. Il primo è che nel mercato italiano la leva principale della competizione resta il prezzo, con la forza del discount e delle marche del distributore; il secondo è un’impressione, non un dato: che la narrazione dell’origine sia molto presente nelle campagne dei consorzi e molto meno, in generale, nella comunicazione quotidiana dei volantini. Se questa lettura regge, la tendenza che Whole Foods annuncia per il 2027 è un’opportunità che l’Italia ha già in magazzino e che, per ora, rischia di far raccontare agli altri.
Lo stesso schema vale per i legumi, forse l’esempio più istruttivo. Secondo il comunicato Anicav del 10 febbraio 2026, il comparto dei legumi in scatola ha superato nel 2025 i 1,2 miliardi di euro di fatturato, con un aumento del 3%, e circa 700 milioni, il 58% del totale, sono export. Detto altrimenti: il boom dei fagioli che Whole Foods prevede per gli Stati Uniti è una categoria in cui l’industria italiana vende già più all’estero che a casa. Il comunicato precisa che i fagioli in scatola sono il prodotto più venduto, con circa il 42% del mercato delle conserve vegetali escluse le conserve rosse, e che nel 2025 sono cresciuti volumi e valore anche sul mercato interno, senza fornire cifre. Se la tendenza americana si traduce in domanda, a vincere non sarà necessariamente l’insegna, ma il produttore che ha già la capacità e il canale.
Anche lo «zero waste 2.0» merita una nota, perché mette sullo stesso piano due cose diverse. Da una parte c’è l’upcycling di prodotto: Wasted Pasta che trasforma il pane invenduto in pasta secca, Renewal Mill con i sottoprodotti dell’avena, Graza con le sanse d’oliva, il caffè dell’insegna con la cascara. Dall’altra c’è la gestione dell’invenduto: la collaborazione con Mill, che trasforma gli scarti vegetali in mangime per polli, e i programmi Too Good To Go ed Enjoy Today, che offrono sconti elevati sui prodotti vicini alla scadenza. La seconda famiglia è più facile da comunicare e più vicina alla leva del margine; la prima richiede un investimento di filiera. Chi, in Italia, scrive di sprechi alimentari sa quanto sia diverso il peso dei due approcci, e quanto spesso il secondo prenda il posto del primo.
Un’ultima osservazione sul metodo: otto tendenze in un anno sono molte, e il rapporto le tiene insieme con un filo sottile, quello dei social. Birria sul ramen, smash burger trasformati in taco, cannella rolls in focaccia nascono come video e arrivano sugli scaffali come prodotti. È l’ennesima conferma di quanto il percorso dalla viralità al carrello si sia accorciato, e di quanto la distribuzione tenda ad aspettarsi che il cliente arrivi in negozio già convinto da uno schermo.
Resta infine il fatto che il quadro generale è americano e parla di un’azienda che appartiene ad Amazon: circa 550 negozi tra Stati Uniti, Canada e Regno Unito, inseriti da Progressive Grocer tra i Retailer of the Century. È un distributore che si può permettere di scommettere sull’origine, sull’etichetta corta (vieta già più di 300 ingredienti dai propri scaffali) e sul premium, perché la sua clientela lo remunera. L’Italia ha un’altra geografia dei consumi, e la questione, per le insegne italiane, non è imitare un modello, ma capire se la propria proposta di origine sia ancora sepolta nel prezzo.
Il dubbio con cui chiudo, allora, riguarda la direzione del valore. Se la dispensa italiana è la materia prima dell’immaginario alimentare del 2027, chi ne incasserà la parte più alta: i consorzi che garantiscono l’origine, i produttori che la esportano o le insegne straniere che la raccontano meglio? E la distribuzione italiana, che quell’origine ce l’ha sotto casa, la considererà un tema di assortimento o continuerà a trattarla come una voce del volantino?