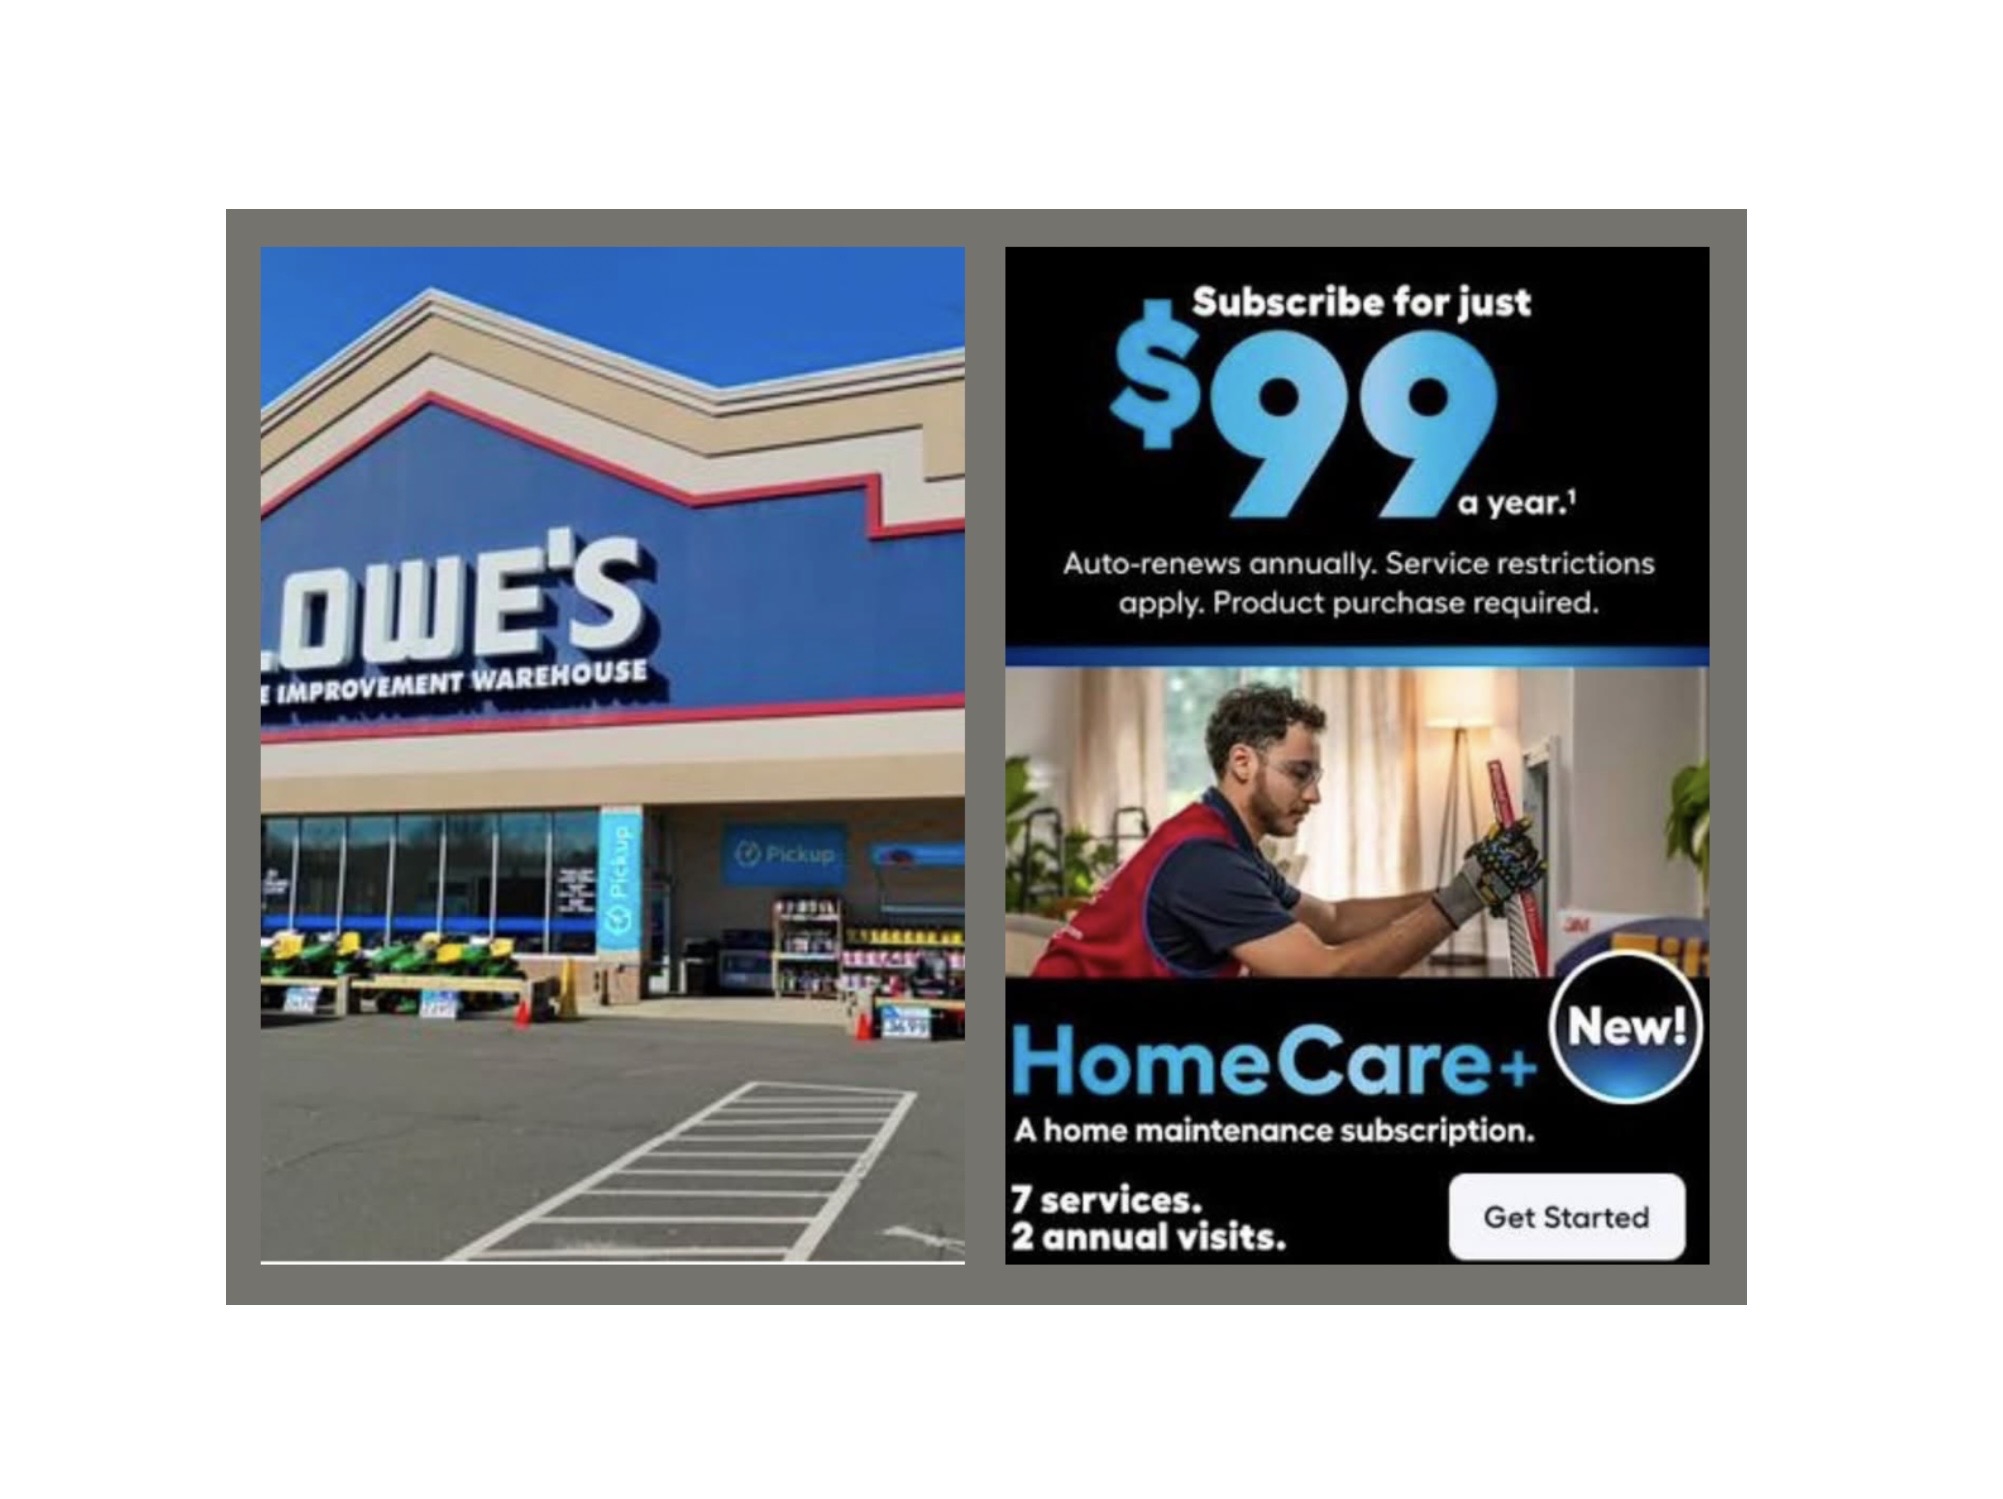
È bastato un video di Mr Beast, segnalato su LinkedIn dal consulente francese Jonathan Le Borgne, per far scoprire a molti in Europa un servizio che negli Stati Uniti esiste già: Lowe’s, colosso Usa del fai-da-te, ha lanciato HomeCare+, un abbonamento da 99 dollari l’anno che dà diritto a due visite domiciliari, con fino a sette interventi di manutenzione a scelta per ogni visita — cambio lampadine, lubrificazione della porta del garage, sostituzione batterie dei rilevatori di fumo, pulizia del condotto dell’asciugatrice.
Il dettaglio che Le Borgne isola, giustamente, come il vero elemento dirompente non è la lista dei servizi, ma chi li eroga: non un fornitore esterno, non un artigiano convenzionato, ma gli stessi commessi che in negozio consigliano nel reparto idraulica. In Francia, scrive Le Borgne, un servizio così non esiste. E la domanda che si pone — è questo il futuro del negozio fisico? — merita una risposta più articolata di un sì o di un no, perché il modello Lowe’s non è tanto un’idea geniale quanto la punta di un impianto industriale che in Europa, semplicemente, manca.
Il dato di fondo, prima di ogni giudizio, è che l’intuizione di fondo è solida e non è nemmeno del tutto nuova. Il commercio al dettaglio orientato al servizio sta da tempo trasformando la fedeltà: non più punti da accumulare su una tessera, ma un accesso ricorrente a qualcosa di più difficile da replicare. Lowe’s lo applica al fai-da-te, ma la logica non è dissimile da quella che nella grande distribuzione alimentare sta spostando le carte fedeltà da semplici sconti a servizi — consegna prioritaria, accesso anticipato alle promozioni, assistenza dedicata.
Il direttore marketing di Lowe’s, citato da Le Borgne, la mette in una cornice ancora più ampia: più spazio occupa l’intelligenza artificiale nella vita delle persone, più la relazione umana diventa un posizionamento commerciale. È un argomento che suona vero — nessun algoritmo sale su una scala a pioli per cambiare una lampadina in un punto irraggiungibile — e che spiega perché, in un settore che negli ultimi due anni ha parlato quasi solo di intelligenza artificiale, Lowe’s abbia scelto di monetizzare esattamente il contrario: la presenza fisica di una persona in carne e ossa dentro casa del cliente.
C’è, in tutto questo, una contraddizione che vale la pena isolare prima di proseguire, perché non è solo un gioco di parole. Un’insegna che ha costruito la propria identità commerciale sull’idea del fai-da-te — risparmiare comprando il prodotto e mettendoci il proprio lavoro — propone ora un servizio che è, letteralmente, il suo contrario: il fai-fare, paga qualcun altro perché lo faccia al posto tuo.
Non è necessariamente un tradimento del posizionamento originario, quanto il sintomo di dove sta andando davvero la domanda: il fai-da-te ha sempre avuto un limite di tempo, di competenza e di voglia — non tutti sanno o desiderano sostituire da soli la batteria di un rilevatore di fumo — e il segmento di clientela che entra oggi in un negozio di bricolage per comprare, non per costruire, cresce da anni. HomeCare+ non snatura quindi l’insegna tanto quanto sembra a prima vista: la sposta più vicino a quello che, con l’installazione a domicilio, fa già da tempo. Ma resta il paradosso di fondo — un marchio che ha insegnato per decenni a fare da sé ora scommette, e guadagna, sul fatto che sempre più clienti preferiscano pagare perché non debbano più farlo.
Qui però comincia la parte del ragionamento che riguarda la distanza tra i due mondi, ed è dove vale la pena guardare con più attenzione a cosa già esiste in Italia, prima di chiedersi cosa manca. Leroy Merlin, l’insegna che in Europa ha probabilmente il modello di servizio più sviluppato nel fai-da-te, offre da anni un servizio di posa e installazione a domicilio — climatizzatori, box doccia, mobili da bagno, scaldabagni, tinteggiatura, sistemi di irrigazione — arrivato di recente anche alla vendita telefonica assistita, senza necessità di sopralluogo.
Sulla carta, l’offerta di servizi assomiglia già a quella di Lowe’s. La differenza sostanziale è che Leroy Merlin la eroga attraverso una rete di artigiani qualificati esterni, non attraverso i propri commessi di reparto. È esattamente il punto che Le Borgne isola come dirompente nel modello americano — “questi sono i venditori nei negozi” — e che in Europa, semplicemente, non c’è: qui il negozio vende il prodotto e organizza la posa, ma chi entra fisicamente in casa non è la stessa persona che, mezz’ora prima, avrebbe consigliato il cliente sullo scaffale.
Questa differenza non è un dettaglio organizzativo, è un impianto industriale e contrattuale diverso, ed è qui che si misura davvero la distanza tra i due mondi. In Italia un commesso di reparto è inquadrato con il contratto collettivo del commercio, formato per consigliare e vendere, non per intervenire tecnicamente in un’abitazione privata con responsabilità civile verso terzi.
Trasformarlo nell’operatore che, due volte l’anno, entra in casa del cliente per lubrificare una porta o sostituire una batteria richiederebbe una qualifica tecnica diversa, una copertura assicurativa diversa, probabilmente un inquadramento contrattuale diverso: un salto che nessuna insegna italiana del fai-da-te ha fatto, e che somiglia più a una riconversione professionale di una parte della forza vendita che a un semplice ampliamento del catalogo servizi.
È un tema di relazioni industriali prima ancora che di marketing, ed è forse la ragione più concreta per cui, mentre l’idea di fondo circola e convince, la sua traduzione pratica resta bloccata a monte.
C’è poi un secondo elemento che segnala quanto la capacità operativa italiana sia già sotto pressione sul modello attuale, ben più leggero di quello proposto da Lowe’s: Altroconsumo raccoglie da mesi segnalazioni di ritardi, malfunzionamenti ed errori proprio sui servizi di posa e installazione di Leroy Merlin, al punto da annunciare l’intenzione di portare i reclami all’attenzione dell’Antitrust.
Se il modello “leggero” — artigiani esterni convocati su chiamata spot — fatica già a tenere il passo della domanda, è difficile immaginare che un abbonamento ricorrente, con l’obbligo contrattuale di due visite l’anno per una base di iscritti potenzialmente enorme, possa reggere senza un investimento organizzativo di tutt’altra scala: non un servizio in più nel catalogo, ma una rete di manutenzione strutturata come quella di un utility, con pianificazione, capacità garantita e SLA. Lowe’s, dal canto suo, dichiara di coprire il 75% delle famiglie americane: una densità di rete che presuppone una scala — di negozi, di addetti, di territorio coperto — che nessuna singola insegna italiana del fai-da-te possiede oggi, in un mercato peraltro più frammentato di quello Usa, diviso tra Leroy Merlin, Bricocenter, Bricoman, Bricofer e una rete ancora capillare di ferramenta indipendenti che negli Stati Uniti Lowe’s e Home Depot hanno da tempo marginalizzato.
Vale la pena soffermarsi anche sul terzo punto che Le Borgne isola nel suo post, perché è quello meno discusso e forse il più interessante sul piano commerciale: la relazione con il cliente che esce dal negozio. Una carta fedeltà racconta cosa un cliente compra; un tecnico che entra in casa due volte l’anno vede lo stato reale dell’abitazione, i lavori rimandati, gli elettrodomestici da sostituire, le esigenze che il cliente stesso magari non aveva ancora formulato come bisogno d’acquisto.
È un livello di conoscenza commerciale — e insieme di intrusione — che nessun programma fedeltà digitale può replicare, e che apre in Europa anche una questione che negli Stati Uniti pesa meno: la sensibilità sulla protezione dei dati raccolti dentro uno spazio privato come la casa, sotto un regime normativo, quello del Gdpr, molto più stringente di quello americano su cosa un’azienda può osservare, registrare e utilizzare a fini commerciali da una visita domiciliare.
Resta, sotto tutti questi vincoli strutturali, l’intuizione di partenza — quella su cui vale la pena continuare a ragionare anche se la sua versione americana non è trasponibile così com’è. Non è tanto l’abbonamento in sé, quanto il principio che la sta sostenendo: la conoscenza del cliente che si costruisce entrando fisicamente in casa sua due volte l’anno vale, in termini di dati e di relazione, molto più di qualunque carta fedeltà scansionata alla cassa.
È plausibile che il fai-da-di italiano arrivi comunque, prima o poi, a qualcosa di simile — ma probabilmente per gradi, partendo da un rafforzamento delle reti di artigiani convenzionati con impegni di servizio più stringenti, più che da un salto diretto all’internalizzazione del servizio nei commessi di reparto. Tra l’idea che circola su LinkedIn e la sua versione europea, insomma, non c’è un problema di visione: c’è un problema di chi, materialmente, dovrebbe salire sulla scala.