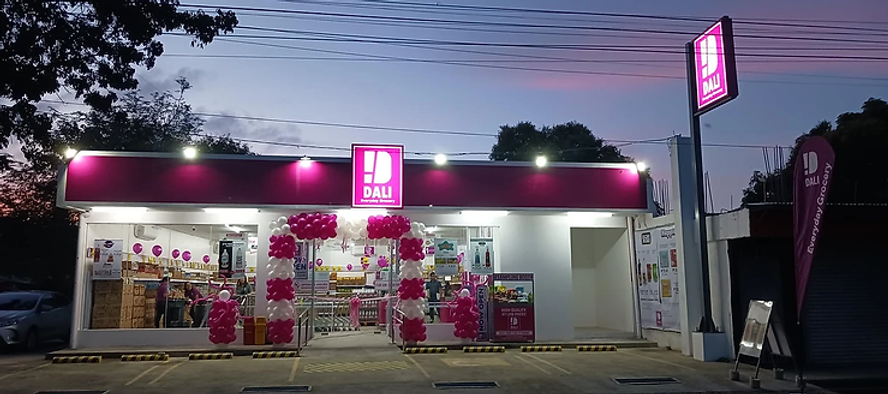
Aldi Süd ha acquisito una quota di minoranza in Dali, catena filippina di discount alimentari con circa 1.300 punti vendita e oltre un milione di clienti al giorno. Il valore dell’operazione non è stato reso pubblico, ma secondo DealStreetAsia supererebbe probabilmente i 100 milioni di dollari, tra i maggiori investimenti strategici nel retail del Sud-est asiatico di quest’anno. Il management locale resta al proprio posto. È un passo significativo per Aldi Süd, che pur contando circa 7.500 negozi in 11 paesi ha finora avuto una presenza asiatica limitata a un centinaio di punti vendita in Cina. Ma il dettaglio più curioso della storia è nel nome: Dali è l’anagramma di Aldi. La catena, fondata a Manila nel 2020, si è costruita fin dall’inizio come copia dichiarata del modello Aldi — gamma limitata, marca propria, formato spoglio — tanto da scegliersi un nome che lo rivela apertamente.
Con questa operazione, il modello che Dali aveva copiato dall’esterno ottiene il sigillo di chi l’ha inventato: un investitore che, per una volta, non sta esportando un formato proprio in un mercato nuovo, ma sta comprando una quota in chi aveva già fatto il lavoro di replicarlo. È una sequenza che vale la pena notare, perché rovescia l’ordine consueto con cui si racconta l’espansione internazionale della grande distribuzione: di solito è la casa madre che sceglie il mercato e ci porta il proprio marchio; qui è un imitatore locale che, dopo aver costruito da solo mille e trecento negozi sul modello altrui, riceve capitale da chi quel modello lo possiede per nascita.
Ma la parte più interessante della storia di Dali non riguarda il capitale: riguarda le persone. Roman Heini, per diciotto anni dirigente di Aldi Süd — tra cui quattro anni, dal 2010 al 2014, come co-amministratore delegato di Aldi UK, il periodo in cui la catena conquistò quota di mercato ai danni dei grandi retailer britannici — lasciò Aldi nel 2017 per passare al concorrente storico Lidl, dove fu prima responsabile del business internazionale e poi, dal 2019, presidente di Lidl USA. Uscito da Lidl nel 2020, Heini divenne ceo e comproprietario di Woolworth, la catena tedesca di discount non-food della famiglia Heinig, guidandola per cinque anni in una fase di forte espansione europea. Quest’anno Heini ha lasciato anche Woolworth — restando comunque, secondo quanto riportato, azionista di Dali — per dedicarsi, sono parole sue, “al fascino degli inizi” come membro del consiglio di amministrazione di uno dei maggiori gruppi discount del Sud-est asiatico. Il riferimento, non dichiarato esplicitamente ma difficile da fraintendere, è proprio a Dali.
In un solo percorso professionale si condensa l’intera genealogia del discount tedesco degli ultimi vent’anni: Aldi, poi Lidl, poi Woolworth, poi Dali — quattro insegne, tre paesi, due categorie di prodotto diverse (alimentare e non-food), tenute insieme non da un capitale comune ma da un solo manager che ha portato con sé, di azienda in azienda, la stessa grammatica operativa: gamma ridotta, marca propria, disciplina nei costi, rigore nella scelta immobiliare. Heini non è un caso isolato — è solo il più visibile di una classe di dirigenti che l’industria del discount tedesco ha formato negli ultimi decenni, e che oggi si muove liberamente tra Aldi, Lidl e i loro imitatori globali, portando ovunque lo stesso manuale.
È qui che la vicenda Dali suggerisce una lettura diversa da quella più ovvia — “Aldi mette piede in Asia” — e più interessante. Il modello Aldi non si è diffuso nel mondo soprattutto attraverso l’espansione diretta della casa madre, che infatti resta modesta fuori dai mercati storici: si è diffuso attraverso la circolazione di un piccolo numero di manager che lo conoscono a menadito e lo rimontano altrove, per chiunque li assuma. Dali non aveva bisogno del capitale di Aldi per essere, nei fatti, un’azienda costruita sulla grammatica di Aldi: bastava assumere le persone giuste, o semplicemente studiarne il manuale, come dimostra la scelta stessa del nome. Il capitale di Aldi Süd, arrivato solo nel 2026, non crea quella somiglianza: la certifica, sei anni dopo che era già evidente a chiunque guardasse l’insegna.
Il paradosso finale è che questa forma di espansione — per persone, non per capitale — è molto più difficile da misurare e da regolare di quella tradizionale. Un’autorità della concorrenza, un osservatorio del retail, persino un giornalista che segue il settore possono tracciare con precisione dove un gruppo apre negozi propri o acquista quote in un concorrente: sono operazioni che lasciano un bilancio, un comunicato stampa, una notifica antitrust. Molto più difficile è tracciare dove un manager che ha imparato a fare discount da Aldi porta quella competenza dopo di lui — in che azienda, in che paese, con quale nome. Se il vero vantaggio competitivo del modello tedesco di sconto non è il marchio Aldi o Lidl in sé, ma la competenza operativa che un piccolo gruppo di persone porta con sé di azienda in azienda, allora la mappa reale della sua espansione globale assomiglia meno a un organigramma societario e più all’albero genealogico di chi ha lavorato per chi.
Resta allora una domanda che vale più del singolo investimento in Dali: se il capitale che Aldi Süd ha appena messo su questa catena filippina arriva sei anni dopo che il suo modello vi era già stato perfettamente replicato — grazie non al marchio, ma alla circolazione di competenze e persone che quel marchio hanno costruito altrove — quanto ancora conta, per capire dove e come si espande davvero il discount tedesco nel mondo, seguire i soldi delle case madri, e quanto invece bisognerebbe cominciare a seguire i curriculum dei loro ex dirigenti?