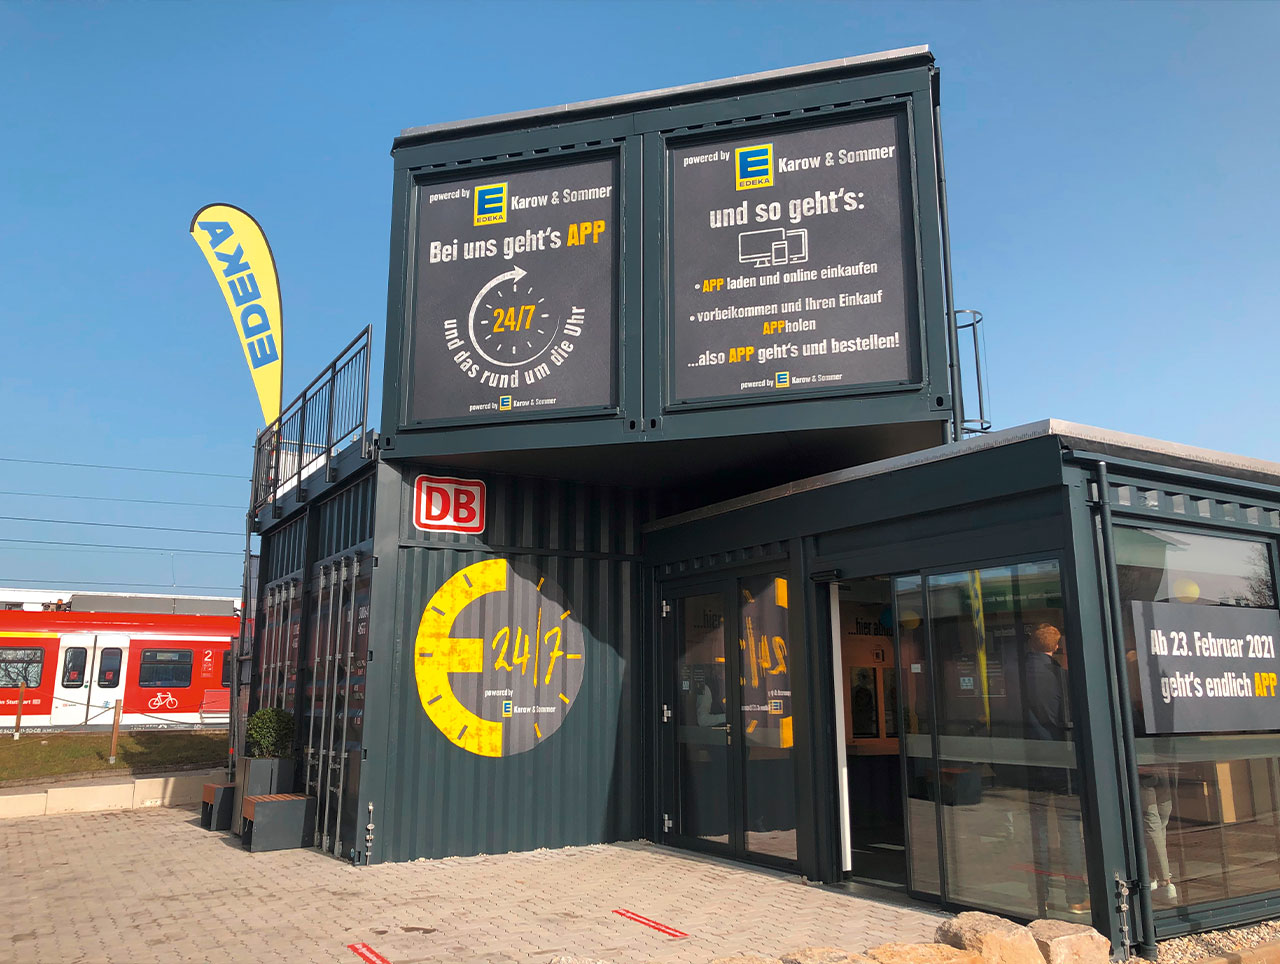
Il minimarket automatizzato aperto alla stazione di Renningen, vicino Stoccarda, è spesso citato come il primo supermercato interamente robotizzato in una stazione ferroviaria europea. Vale la pena essere precisi su chi lo gestisce, perché il dettaglio conta più del titolo: non è un progetto di un’insegna della ristorazione veloce, ma un piccolo store di 300 SKU — in espansione fino a 800 — realizzato da Edeka Südwest insieme alla start-up di Stoccarda Smark, all’interno del programma «Zukunftsbahnhof» con cui Deutsche Bahn testa format innovativi in sedici stazioni selezionate. Il cliente ordina da un touchscreen o dall’app, un braccio robotico in un retrobottega prepara l’ordine e lo consegna a un bancone di ritiro. Aperto 24 ore su 24, sette giorni su sette, indipendentemente dal traffico istantaneo.
A Coblenza, sempre in Germania, il modello cambia ma la logica resta identica: Lekkerland — divisione convenience del gruppo REWE — ha aperto nella stazione centrale un REWE To Go di 65 metri quadrati completamente senza cassa. Il cliente scansiona una carta di pagamento all’ingresso, prende ciò che gli serve da frigoriferi e distributori intelligenti, e telecamere più sensori di peso (tecnologia della portoghese Reckon.ai) registrano automaticamente cosa è stato prelevato. Anche qui, aperto tutti i giorni, tutto il giorno. Lekkerland gestisce oggi diverse decine di punti vendita non automatizzati in stazioni e aeroporti tedeschi, e sta progressivamente convertendo i più trafficati a questo modello.
I casi asiatici sono più maturi di quanto il termine «innovazione» suggerisca. Alla stazione di Hohhot East, in Mongolia Interna, JD.com gestisce insieme a China Railway Express un minimarket automatizzato di 100 metri quadrati con riconoscimento facciale e distributori smart già dal gennaio 2019 — sei anni prima che l’Europa iniziasse a discuterne. In Giappone, JR East ha convertito il primo punto vendita della sua catena NewDays — a Musashisakai, sempre nel 2019 — in un negozio senza personale e senza contanti, con autocassa e pagamento solo tramite Suica o carta: non funziona 24 ore su 24, ma segue gli orari di apertura della stazione, dalle prime alle ultime corse, il che di per sé è già più delle 12-16 ore di un negozio tradizionale.
Il filo che lega questi casi non è la tecnologia — che oggi è abbastanza matura e abbastanza economica da poter essere installata quasi ovunque — ma chi decide di correre il rischio di installarla. In tutti i quattro casi, chi investe nell’infrastruttura fisica è lo stesso soggetto che gestisce il marchio retail: Edeka Südwest per il proprio store, il gruppo REWE per Lekkerland, JD.com per il proprio minimarket, JR East per la propria catena di convenience. Il gestore ferroviario — Deutsche Bahn, China Railway, JR East stessa nel caso giapponese — fornisce lo spazio e i dati di traffico, ma il capitale e il rischio operativo restano in mano a chi vende gli scaffali, non a chi possiede i binari.
È qui che il confronto con l’Italia diventa interessante, e rovescia la lettura più immediata della domanda «quando arriverà anche da noi». Le stazioni italiane hanno traffico e potenziale comparabili: Grandi Stazioni Retail, la società che gestisce gli spazi commerciali e pubblicitari delle 14 maggiori stazioni italiane — tra cui Roma Termini, Milano Centrale, Firenze Santa Maria Novella — conta oltre 800 milioni di passaggi l’anno su circa 190.000 metri quadrati di superficie locabile, distribuiti in più di 800 unità commerciali. Numeri che, su scala nazionale, competono con qualsiasi network ferroviario europeo. Ma il modello con cui quello spazio viene messo a reddito è diverso nella sua natura, non solo nella sua maturità tecnologica.
Grandi Stazioni Retail — passata nel 2024 sotto il controllo del fondo infrastrutturale OMERS, in continuità con l’azionariato precedente di Gruppo Borletti e Antin — non è un operatore retail: è un gestore immobiliare che affitta metri quadri a marchi terzi, da Starbucks a Douglas, da Mango a Roadhouse, con contratti di locazione commerciale che remunerano il proprietario dello spazio indipendentemente da come quello spazio viene sfruttato nelle ore notturne. È esattamente lo schema opposto a quello tedesco o asiatico: lì l’operatore che possiede il marchio e il rischio di vendita è anche quello che decide se automatizzare, prolungare l’orario, installare un robot in retrobottega. In Italia quella decisione spetta, punto per punto, alle singole insegne in affitto — Autogrill, le catene di caffetteria, le profumerie — che pagano un canone dimensionato sul traffico complessivo della stazione, comprese le ore in cui i loro negozi restano chiusi, e non hanno alcun incentivo strutturale a correre il rischio di un investimento in automazione per coprire una fascia oraria che il canone già, in un certo senso, remunera comunque a chi possiede l’immobile.
Non è un problema di ritardo tecnologico — i sistemi di Smark, Reckon.ai o dei distributori smart cinesi sono acquistabili e installabili anche in Italia, e i costi continuano a scendere. È un problema di chi ha l’incentivo a comprarli. Un fondo infrastrutturale come OMERS pensa in termini di rendimento locativo su 190.000 metri quadrati, non di margine su uno scaffale aperto alle tre di notte; un’insegna in affitto pensa in termini di costo del personale rispetto al traffico atteso nella propria fascia oraria, non di quanto valore lascia scoperto tra la mezzanotte e le sei del mattino. Nessuno dei due soggetti che oggi si dividono la stazione italiana — il proprietario dello spazio e l’affittuario del negozio — ha la stessa relazione diretta tra rischio e ricavo che ha spinto Edeka, REWE o JR East a investire in proprio.
C’è poi un secondo elemento che vale la pena isolare, perché rimette in discussione anche l’ottimismo un po’ facile con cui si guarda a questi format come al «futuro inevitabile» del retail di stazione. Nessuno dei casi citati, nemmeno quello tedesco più recente, ha ancora dimostrato un’economia stabile su larga scala: Renningen resta un progetto pilota all’interno di un programma di sperimentazione di Deutsche Bahn, non una rete; NewDays a Musashisakai è, sei anni dopo l’apertura, ancora un caso isolato più che uno standard adottato su centinaia di stazioni JR East. Il vending ecosystem cinese si è diffuso più rapidamente, ma spesso come complemento — non sostituto — dei negozi con personale. Il mezzo passo intermedio che i casi giapponesi suggeriscono — allungare l’orario, passare al self-checkout nelle ore di minor afflusso senza costruire da zero un negozio interamente robotizzato — è probabilmente il punto di ingresso più realistico anche per l’Italia, ed è anche il meno costoso da testare: non richiede un braccio robotico, richiede solo la volontà di qualcuno di tenere aperto un punto vendita esistente più a lungo, con meno personale, coprendo il rischio con la cassa automatica piuttosto che con un dipendente.
Vale la pena chiudere il cerchio su un punto che il confronto europeo mette in luce senza dirlo esplicitamente: la stazione come punto vendita multiplo — retail, media, food & beverage, pick-up, ricarica — non è un concetto sconosciuto a Grandi Stazioni Retail, che gestisce già oltre 1.800 asset pubblicitari nelle stesse 14 stazioni. La differenza è che quella monetizzazione multipla oggi corre su due binari paralleli e separati: la pubblicità digitale, gestita direttamente dal proprietario dello spazio come rendita immobiliare, e il retail tradizionale, subaffittato a marchi terzi con orari convenzionali. Nei casi tedeschi il punto vendita automatizzato È il touchpoint multiplo — vende, raccoglie dati di comportamento d’acquisto, funziona da vetrina digitale sul terminale d’ordine — perché lo stesso soggetto controlla l’intera esperienza. In Italia quei due strati restano separati perché appartengono, letteralmente, a due contratti diversi con due logiche di remunerazione diverse.
La domanda che i casi europei e asiatici pongono all’Italia, allora, non è quando la tecnologia arriverà — arriverà, perché il costo di installarla scende più in fretta del costo del personale che dovrebbe sostituire. La domanda è chi, nel sistema italiano così com’è oggi strutturato — un proprietario finanziario dello spazio e una costellazione di insegne in affitto — ha l’incentivo a prendersi il rischio che a Renningen si è preso Edeka Südwest e a Coblenza il gruppo REWE: investire capitale proprio in un formato che serve una fascia oraria che, per ora, in Italia nessuno sta ancora monetizzando davvero.