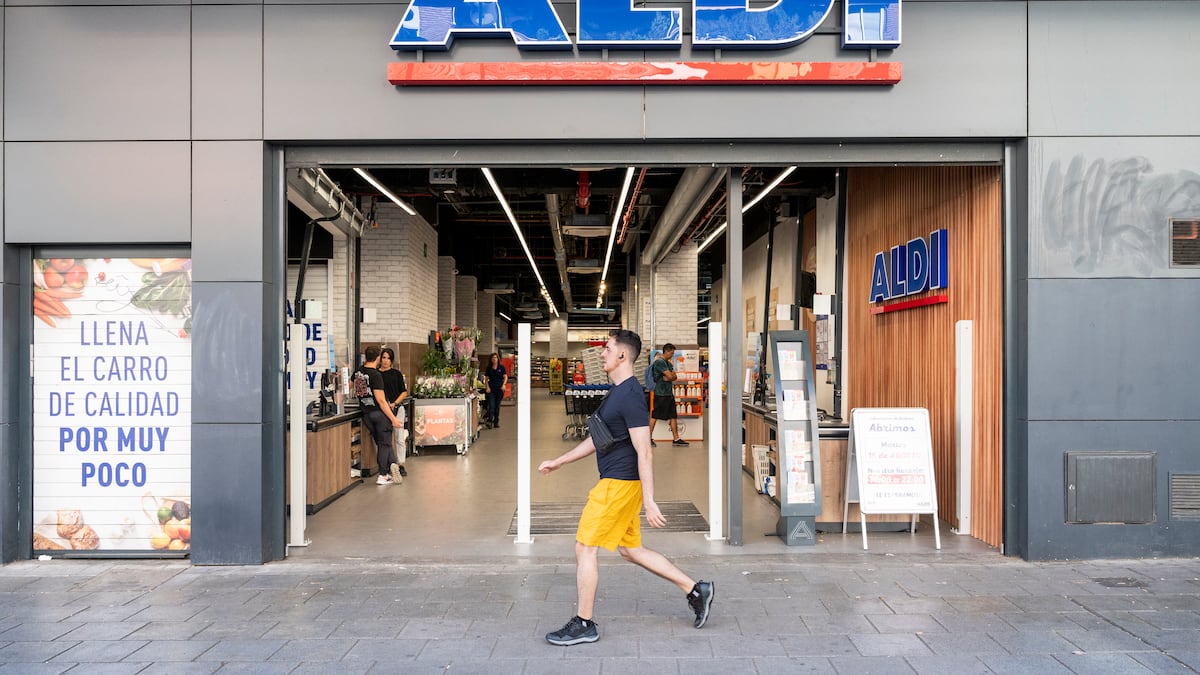
Il post che circola su Lidl e Aldi in Spagna racconta una storia interessante: mentre tutti guardavano le grandi città, i due discount tedeschi hanno costruito quote di mercato aprendo dove nessun altro guardava. I numeri, verificati, tengono. Lidl España aveva circa 530-535 negozi nel 2015 e oggi ne supera 730. Aldi España è passata da circa 250 punti vendita nel 2014-2015 a 500 esatti il 4 marzo 2026, con un’apertura a Mijas, in Andalusia — una crescita del 50% in cinque anni secondo i dati diffusi dalla stessa catena. Kantar conferma che Lidl è oggi il terzo operatore spagnolo per quota di mercato e la catena che ha guadagnato più terreno dal 2019, +1,9 punti percentuali, mentre Mercadona resta saldamente prima con oltre il 26%. Aldi, va detto, resta un attore minore: circa il 2% di quota secondo Worldpanel by Numerator, nonostante il raddoppio dei punti vendita. La capillarità genera penetrazione, non necessariamente egemonia.
È una storia vera, dunque, ma è anche — e questo è il punto che l’entusiasmo del post non cattura — una storia che l’Italia ha già vissuto, e in una forma più radicale.
Guardiamo i numeri italiani con lo stesso metro. Lidl Italia è arrivata prima di Lidl España, nel 1992, e nel 2015 contava già circa 570 negozi. Oggi ne supera 780-800, con l’obiettivo dichiarato — sotto il nuovo CEO Martin Brandenburger — di toccare quota 1.000 entro il 2030. La traiettoria è quasi sovrapponibile a quella spagnola: raddoppio lento, costante, silenzioso, negozio dopo negozio, comune dopo comune. Ma è quando si guarda al mercato nel suo complesso che la somiglianza smette di funzionare e la storia italiana si rivela diversa, non uguale.
Secondo l’ultima rilevazione NielsenIQ, riportata da Alimentando a inizio settembre 2026, l’Italia ha una penetrazione del discount dell’86,1% delle famiglie — la terza più alta tra i mercati europei osservati, e superiore a quella spagnola, che pure cresce rapidamente e ha raggiunto l’82,4%. In altre parole: il fenomeno che il post descrive come una scoperta recente della Spagna — il discount che da alternativa di nicchia diventa abitudine di massa — in Italia è già completato, e da tempo. Non è una tendenza in corso: è un punto di arrivo già superato.
Il dettaglio che cambia davvero la lettura, però, è chi guida questa conquista. In Spagna il protagonista della capillarità è tedesco: Lidl e Aldi, gli “sconto tedeschi” del titolo del post, arrivati da fuori a colonizzare un territorio dominato da Mercadona. In Italia, il protagonista è italiano. Eurospin, nata a Pordenone nel 1993 con un modello all-private-label pensato da zero per il territorio nazionale, controlla oggi circa il 30,4% del fatturato del canale discount — un fatturato che nel 2025 ha toccato quasi 8,9 miliardi di euro, secondo le rilevazioni riprese da BusinessOnline. Lidl Italia, seconda, si ferma al 25,5%, con 7,44 miliardi. Aldi, arrivata solo nel 2018 — sedici anni dopo la sua omologa spagnola — resta un attore minore anche in Italia: gestisce una rete di circa 200 negozi contro gli 800 di Lidl, secondo la ricostruzione di ItaliaOggi, e si trova oggi in una fase di “pulizia” dei punti vendita non strategici più che di espansione aggressiva.
È qui che la parte più interessante del confronto emerge, e riguarda proprio Aldi. In Spagna, Aldi è arrivata nel 2002 e ha impiegato un ventennio per costruire una rete importante, pur restando dietro Mercadona, Lidl e Dia in quota di mercato. In Italia, Aldi è arrivata tardi — nel 2018, dopo Lidl, dopo Eurospin, dopo che il mercato discount aveva già la sua struttura consolidata — e non è mai riuscita a replicare nemmeno la crescita, più lenta ma solida, della sua omologa iberica. È esattamente questo il contesto in cui si inserisce l’arrivo, il 1° novembre, di Massimiliano Silvestri come nuovo country managing director di Aldi Italia: ventiquattro anni in Lidl, gli ultimi sei da amministratore delegato di Lidl Italia, chiamato ora a fare in casa del rivale quello che aveva già fatto contro di esso — costruire capillarità vera, non solo comunicata. Il piano “Back to Basics” annunciato da Aldi Italia pochi giorni fa, con l’Every Day Low Price al centro, è la cornice dentro cui Silvestri dovrà muoversi da subito.
C’è un altro tassello che il confronto tra i due mercati rende visibile, e riguarda la geografia interna della capillarità. In Italia le quote non sono uniformi: in Veneto, terra d’origine storica di Lidl (il primo negozio italiano aprì ad Arzignano nel 1992), l’insegna tedesca detiene il 6,7% di quota regionale, superando persino Eurospin, fermo al 4,1%. È la controprova che la capillarità funziona davvero dove arriva prima e resta più a lungo — esattamente come in Spagna, dove Lidl è arrivata nel 1994, otto anni prima di Aldi, e quel vantaggio di primo arrivo si è tradotto in una rete più che doppia. Il tempo di ingresso, non solo la strategia, spiega buona parte del divario.
Per ora, dunque, l’ipotesi di un’acquisizione che avrebbe accelerato la capillarità di Aldi in Italia è stata smentita — ma resta il tipo di operazione a cui il mercato guarda ogni volta che un’insegna fatica a crescere quanto i suoi tempi di ingresso richiederebbero.
La domanda che il post spagnolo pone implicitamente — “sarà così anche altrove?” — ha dunque, per l’Italia, una risposta più articolata di un sì o di un no. Sì, nel senso che la capillarità come strategia — negozio oggi, altri trenta chilometri domani, appoggiata a una piattaforma logistica — è esattamente il playbook che Lidl Italia sta eseguendo con la stessa disciplina della sorella spagnola, e che porterà l’insegna a quota 1.000 entro il 2030. Ma no, nel senso che il “vuoto” che i discount tedeschi hanno colonizzato in Spagna — quello spazio tra le grandi città dominate da Mercadona e i piccoli comuni ancora serviti solo da operatori regionali — in Italia non esisteva più a colonizzare, perché un player nazionale, Eurospin, l’aveva già occupato per intero prima che Aldi arrivasse a giocare la partita.
C’è poi un’ultima inversione, forse la più scomoda per chi legge il post come un manuale di successo replicabile ovunque: la stessa logica che ha reso Lidl la “terza catena” in Spagna e la seconda in Italia per fatturato discount, non ha funzionato ugualmente bene per Aldi in nessuno dei due mercati. Il gruppo Aldi Süd, inventore storico del formato discount nel dopoguerra tedesco, resta ovunque in Europa meridionale un rincorritore, non un protagonista. La capillarità, da sola, non basta: serve tempo di primo arrivo, un mercato non ancora saturo e — come Aldi Italia sembra aver capito solo ora, con l’assunzione di chi quella partita l’ha già vinta altrove — l’esperienza operativa di chi sa reggere la disciplina logistica e negoziale che l’Every Day Low Price richiede.
Resta da vedere se Silvestri riuscirà a fare per Aldi Italia quello che la capillarità silenziosa ha fatto per Lidl in Spagna: trasformare un’insegna ancora percepita come straniera e minoritaria nel supermercato sotto casa. Ma lo farà in un mercato dove, a differenza della Spagna di oggi, il territorio libero da colonizzare è già quasi tutto occupato — non da un concorrente straniero più grande, ma da un concorrente italiano che ha giocato la stessa partita, con lo stesso identico metodo, per primo.