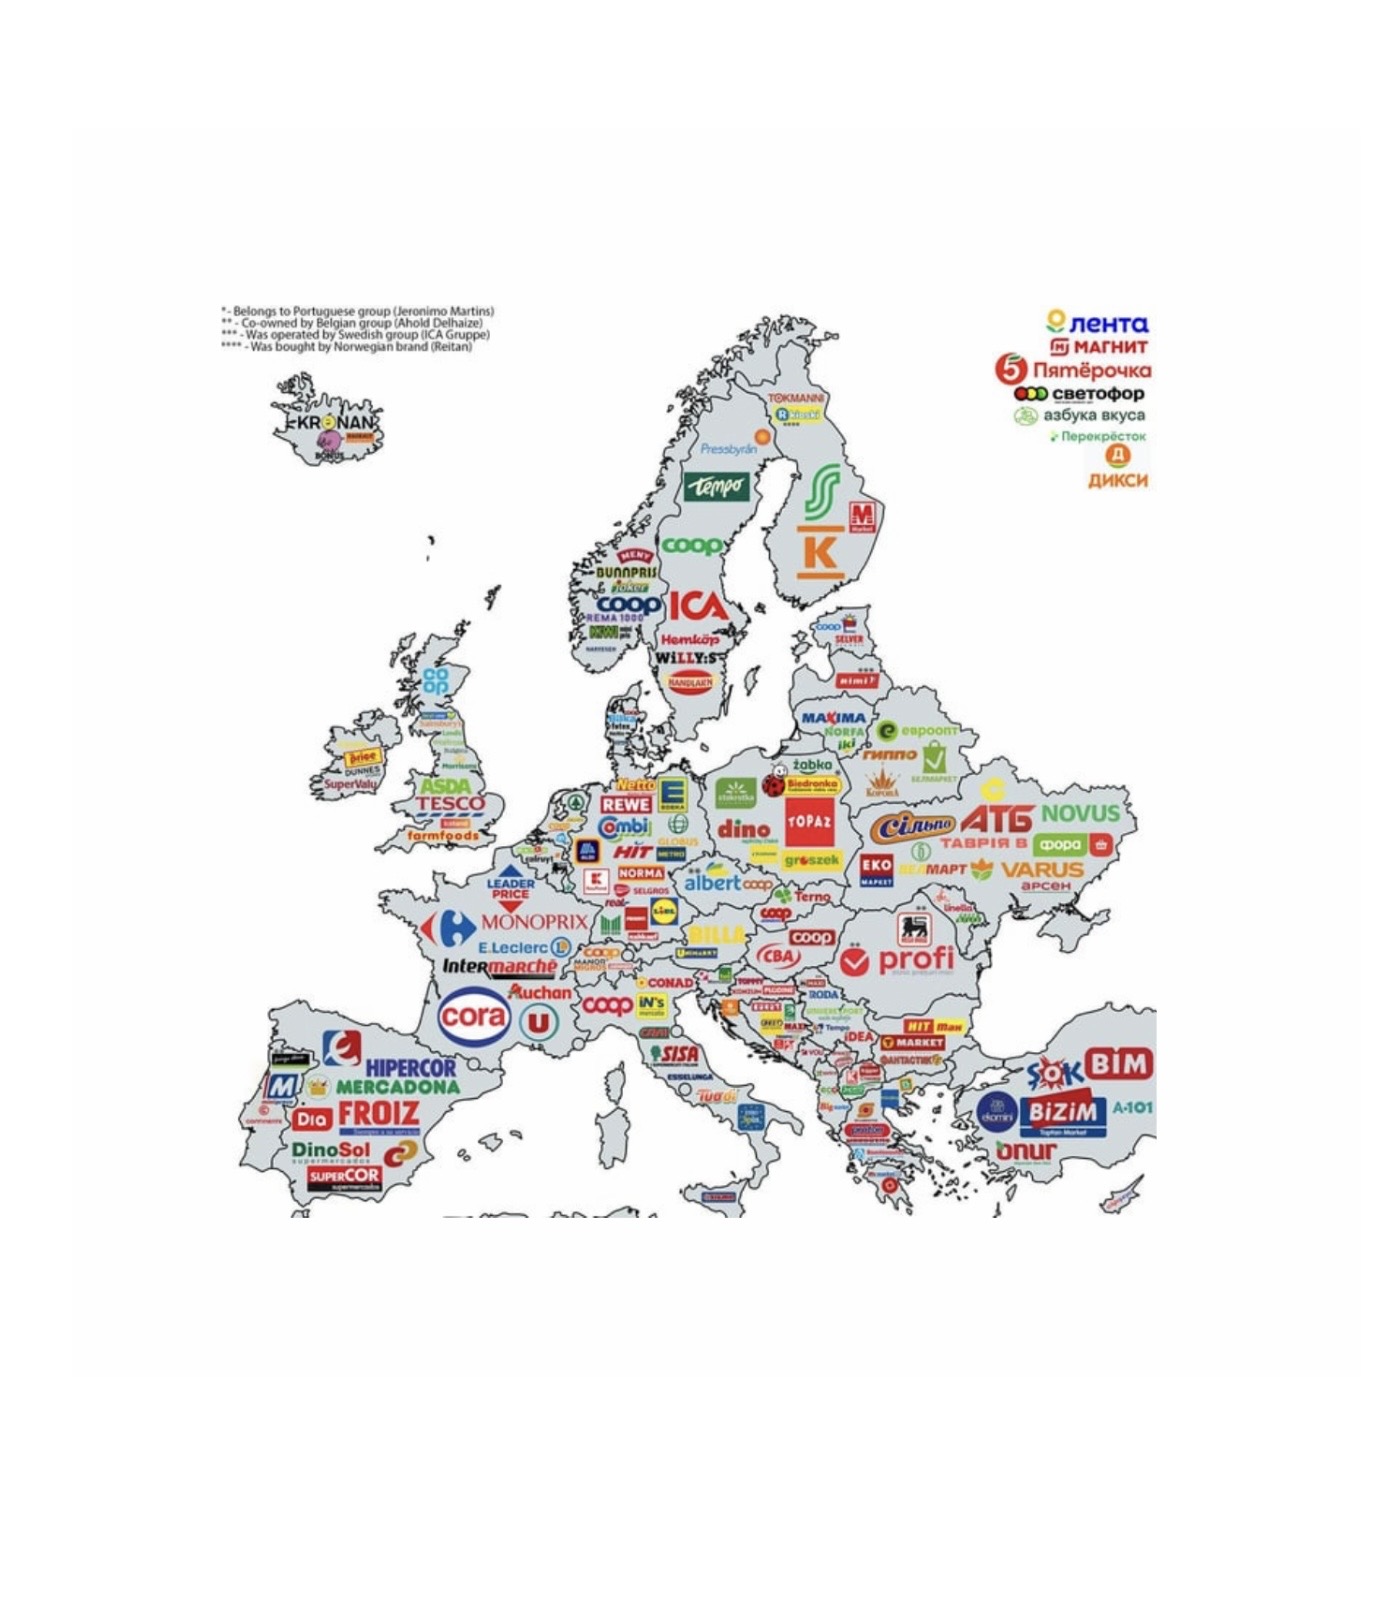
Il post di Laureano Turienzo regge alla verifica, e nel caso italiano regge con una precisione quasi chirurgica. Conad, secondo i dati di fine anno diffusi dal Sistema Conad stesso (GNLC al 1° gennaio 2026), ha chiuso il 2025 con una quota di mercato del 14,86% — esattamente nella forchetta “14,8%-15%” citata nel post. È la conferma che l’Italia è davvero un caso a parte in Europa: da nessun’altra parte del continente il leader della distribuzione alimentare si ferma così vicino al 15%, mentre altrove — dalla Finlandia alla Svizzera, dalla Svezia al Portogallo — un solo operatore o un duopolio arriva a controllare tra un quarto e la metà dell’intero mercato. Ho verificato anche un secondo dato citato nel post, quello finlandese: il Gruppo S ha effettivamente raggiunto il 49% di quota nel 2025 secondo la Finnish Grocery Trade Association (PTY), in crescita di quasi due punti sull’anno precedente — cifra che, insieme al Gruppo K al 34-35%, porta i primi due operatori finlandesi oltre l’80% del mercato totale, un livello di concentrazione che in Italia semplicemente non ha equivalenti.
Sul fronte spagnolo, il dato merita una precisazione. Il “27,2%” citato nel post si colloca in una forbice reale ma con una certa variabilità a seconda della fonte: Kantar Worldpanel colloca Mercadona al 26,6% per il 2024, mentre NielsenIQ (che esclude le Canarie dal proprio panel) la porta fino al 29,5%, sia per il 2024 sia, secondo i dati più recenti diffusi nella primavera 2026, anche per il 2025. Il dato dei supermercati regionali — 25,7% secondo NielsenIQ — è confermato con precisione quasi identica a quella citata nel post. La sostanza della tesi non cambia: che si prenda 26,6% o 29,5%, Mercadona resta lontanissima dalle soglie di concentrazione raggiunte da S Group in Finlandia, da ICA in Svezia o dal duopolio Coop-Migros in Svizzera, e la “quota mondiale senza pari” attribuita a Mercadona da certi commentatori su LinkedIn è, semplicemente, smentita dai numeri di una quindicina di altri mercati europei.
Ho verificato anche il caso svizzero, forse il più estremo della lista: Coop e Migros insieme controllano davvero circa l’80% del mercato al dettaglio elvetico, secondo i dati dei panelisti ripresi da LSA. Con un dettaglio che rende il quadro ancora più interessante: a novembre 2025 Coop ha superato Migros nel solo comparto alimentare, con il 43% di quota contro il 37,4% del rivale storico, secondo il Nielsen Retail Monitor — un sorpasso avvenuto proprio nell’anno del centenario di Migros. Anche i discount tedeschi, Aldi e Lidl, presenti in Svizzera da anni, non sono riusciti a scalfire il duopolio in modo significativo.
Sul dato tedesco non ho trovato una conferma numerica indipendente della quota “~25%” attribuita a Edeka nel post, ma la struttura proprietaria è confermata con precisione dai bilanci 2025 del gruppo: Edeka è un consorzio cooperativo di circa 3.200 commercianti indipendenti che, da soli, hanno generato 42,7 miliardi di euro dei 77,3 miliardi di fatturato complessivo del gruppo — più della metà, con Netto Marken-Discount (17,9 miliardi) a fare da braccio discount centralizzato.
Il punto più interessante per chi segue questo blog, però, non è la difesa di Mercadona dalle accuse di monopolio — a quello ha già pensato bene Turienzo — ma cosa questa mappa europea dice dell’Italia, l’unica vera eccezione nel senso opposto: non un mercato ipoconcentrato per caso, ma strutturalmente frammentato da decenni di storia distributiva costruita su cooperative territoriali (Coop), consorzi di imprenditori indipendenti (Conad), gruppi familiari regionali (Selex, Végé, Despar) e ora l’ingresso aggressivo dei discount tedeschi. Il 14,86% di Conad non è un dato anomalo isolato: è la fotografia di un mercato dove il secondo, il terzo e il quarto operatore si giocano quote a una cifra, tutte vicine tra loro, in un modo che non ha equivalenti tra i 15 paesi elencati nel post.
Ed è proprio questa atomizzazione a spiegare, con più chiarezza di qualsiasi singolo dato, perché la distribuzione italiana sia oggi il mercato europeo più frenetico su ogni fronte competitivo possibile — un pattern che emerge chiaro se si mettono in fila i temi trattati su questo blog nelle ultime settimane. In un mercato come quello finlandese o svizzero, un’insegna che controlla metà del settore può permettersi di muoversi con calma: la sua base di clienti non va conquistata, va solo mantenuta, e le mosse dei concorrenti minori difficilmente intaccano una posizione così solida. In Italia, dove nessuno supera il 15%, ogni insegna deve competere simultaneamente su tutti i tavoli per difendere quote a una cifra che possono scivolare via in fretta verso il concorrente più vicino. È per questo che, nello stesso mercato, si rincorrono contemporaneamente la guerra dell’Every Day Low Price (Aldi, Conad, Coop, Auchan, tutte insieme, in un’unica ondata quasi simultanea), la corsa alla capillarità dei discount (Lidl verso i 1.000 negozi entro il 2030, Eurospin già leader di fatturato nel comparto), l’esplosione della marca del distributore (34,1% nei supermercati Conad, oltre il 32% sulla media di mercato), l’ingresso dei surgelati come leva di controllo della spesa domestica in un mercato dove il fuoricasa cresce meno del retail, i primi esperimenti di negozi automatizzati a Verona e Trento, l’apertura di punti vendita in ospedali e campus universitari, e persino i tentativi ancora acerbi di comunicazione social meno istituzionale rispetto ad altri mercati europei. Nessuna di queste mosse, da sola, garantisce a un’insegna italiana una posizione dominante: la somma di tutte, forse, permette di difendere o guadagnare qualche decimo di punto in un mercato dove il 15% basta per essere leader nazionale.
C’è un ultimo parallelo che vale la pena tracciare, ed è quello con il dibattito politico. In Spagna, come nota il post, alcune rappresentanze politiche denunciano Mercadona come un rischio di monopolio — un timore che i numeri, visti in prospettiva europea, ridimensionano parecchio. In Italia il dibattito politico sulla concentrazione della GDO è quasi assente, e i numeri spiegano perché: con nessun operatore sopra il 15%, non esiste un bersaglio naturale per un’accusa di posizione dominante. Il rischio opposto, semmai, è quello di un mercato talmente frammentato da faticare a raggiungere le economie di scala che permettono a un colosso come S Group o Coop-Migros di investire in innovazione, logistica e prezzi bassi con un respiro che nessuna singola insegna italiana, presa isolatamente, può permettersi. È forse questo il vero costo nascosto dell’atomizzazione italiana: non il rischio di un monopolio, ma quello di restare strutturalmente più piccoli, uno per uno, dei giganti che dominano gli altri mercati europei.