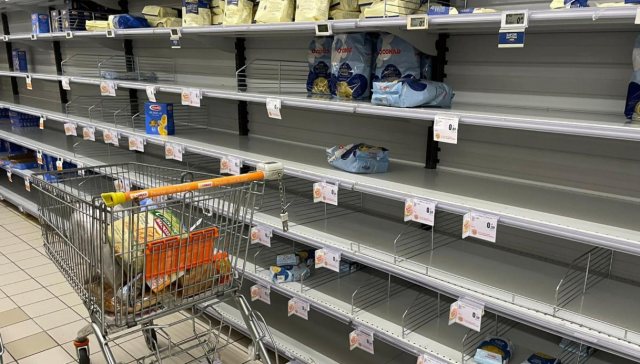
Il 2 ottobre GS1 Italy e NielsenIQ hanno presentato, nell’ambito di ECR Italia, il Bluebook «Il peso dell’Out-of-stock», raccontato da Marco Capisani su Italia Oggi. Il numero da cui partire è piccolo: il 4% dei prodotti che un cliente vorrebbe mettere nel carrello non c’è, e succede in una visita su dieci. Il numero che conta è un altro: gli italiani se ne ricordano il triplo, tre acquisti su dieci, e l’84% dice di averlo vissuto. Davanti allo scaffale vuoto il 31% rinuncia, il 33% sceglie altro (il 22% un’altra marca, solo l’11% la stessa) e il 28% va a cercare altrove, il 13% presso un’altra insegna. Chi fa la spesa più di quattro volte a settimana incontra un buco ogni due settimane circa.
Quando uno scaffale è vuoto, la spiegazione è già pronta. Il 2026 ne offre di vere: a febbraio le piogge su Spagna meridionale e Marocco hanno lasciato fragole, avocado e peperoni a singhiozzo nei supermercati britannici, con le fragole date in calo fino al 50%; in estate il caldo ha dimezzato il mais francese e, in alcune zone, le rese dei broccoli; sullo sfondo c’è il Medio Oriente. Un sondaggio di invent.ai su mille consumatori britannici dice che il 69% attribuisce gli scaffali vuoti al conflitto, il 62% a sanzioni e restrizioni commerciali, il 49% al clima. Va letto con cautela: l’autore è un fornitore di software di pianificazione, quindi parte in causa, e misura percezioni. Ma la percezione è proprio il tema dello studio italiano. La memoria amplifica, e la causa esterna dà un ordine al ricordo.
Solo che le cause esterne non sono quelle dello studio GS1/NIQ, e non sono nemmeno quelle che i clienti indicano. Secondo la sintesi di Gdoweek, nel Bluebook la colpa va soprattutto alle insegne: il 35% parla di scorte insufficienti, il 28% di riassortimento scarso. Il cliente non accusa la siccità, accusa chi ha il negozio. E la letteratura gli dà in buona parte ragione. Nello studio di riferimento di Gruen e Corsten, condotto per GMA ed ECR Europe su oltre 71.000 consumatori in 29 paesi, circa il 72% degli out-of-stock nasce nel punto vendita: ordini sbagliati, previsioni, scorte a sistema che non coincidono con quelle fisiche, riassortimento. Gli ordini pesano per il 35%, ordini e previsioni insieme fino al 47%. È un dato del 2003 e andrebbe riletto sull’originale, ma il quadro è coerente: l’out-of-stock medio era al 12,2% nel 1968 secondo Progressive Grocer e all’8% nel 2003. In trentacinque anni, poco più di quattro punti.
In Italia la serie racconta la stessa cosa. Il barometro ECR Italia con IRI misurava il 3,7% di prodotti in out-of-stock nel 2015, il 4% l’anno prima, con vendite perse al 4,7%. Nel primo trimestre 2023, secondo Gdoweek, eravamo al 3,5%, con vendite perse ancora al 4,7%. Oggi il 4%. In mezzo ci sono state l’inflazione, la guerra in Ucraina, la carenza di anidride carbonica per l’acqua minerale, un prezzo alla produzione alimentare salito del 25% dal 2019. Le metodologie sono diverse, barometro sulle vendite da una parte e diari di spesa dall’altra, quindi i numeri non fanno una serie storica rigorosa. Ma il profilo è quello di un pavimento: tra il 3,5 e il 4% per un decennio, attraverso crisi di segno opposto. Se fossero soprattutto clima e geopolitica, verrebbe da pensare che oscillerebbe di più. Un pavimento è tipico di un problema di processo. Lo stesso articolo di Gdoweek del 2023, del resto, notava che gli estremi stagionali non mostravano una correlazione diretta con gli scaffali svuotati.
Qui entra la logistica, e conviene definirla, perché sotto la parola ci sono tre cose diverse. La prima è il tragitto dal fornitore al centro di distribuzione e da lì al negozio. La seconda è l’ultimo tratto, dal retro del negozio allo scaffale, quello che la letteratura chiama last 100 feet. La terza non muove merce ma decide cosa muovere: previsione della domanda e calcolo dell’ordine. Le stime di IHL Group sulla «inventory distortion», 1,7 mila miliardi di dollari nel 2026 pari al 6,2% delle vendite mondiali, descrivono casi che appartengono a tutte e tre: merce ferma nel centro di distribuzione mentre la domanda si sposta sui negozi, prodotti in magazzino ma non a scaffale, referenze che il sistema dà per presenti e che nessuno riesce a trovare. Nessuno di questi è un evento meteorologico.
Poi c’è il fresco, che pesa per il 42% dei casi: ortofrutta 18%, carne, pesce, uova e affettati 16%, latte e derivati 8%. È la categoria in cui l’alibi del clima è più credibile e in cui la logistica è più spietata: poca vita a scaffale, consegne frequenti, previsioni quasi giornaliere. Un errore su un bancale di pasta si recupera con la consegna successiva, un errore su un cassetto di insalata no. Non è una prova che il fresco manchi per colpa dei flussi: lo studio non scompone le cause. Ma indica dove andare a guardare.
Il canale online sposta il problema senza scioglierlo. Come ricorda Capisani, lì ci si aspetta di base un assortimento sempre completo, e il Bluebook indica la disponibilità come particolarmente rilevante proprio per l’online. Per costruzione, qui il buco non si vede su uno scaffale ma in un carrello, e l’ordine nasce comunque in un magazzino. Se la memoria amplifica l’esperienza in negozio, c’è da chiedersi che cosa faccia con una consegna incompleta, e quanto cambi la reazione di un cliente che ha pianificato la spesa da casa.
Il contesto che Capisani riporta aggrava il quadro: assortimenti che si allargano, leva promozionale tornata ad accelerare, frequenza di visita in crescita del 5,1%. Ognuno di questi fattori aggiunge carico a un sistema che lavora su margini stretti. Più referenze significano più punti di riassortimento. Più promozioni significano più picchi che la previsione sbaglia: il rapporto Pygmalios 2026 stima l’out-of-stock dei prodotti in promozione al doppio di quelli normali, su una media dell’8,3% nel mondo e dell’8,6% in Europa, anche se il dato andrebbe verificato alla fonte. Giulia Besana di NIQ ricorda che la reazione peggiore arriva quando il buco è inatteso e colpisce una spesa pianificata o un prodotto in promozione. Quindi la promozione porta il cliente in negozio e, se non è coperta, lo manda altrove. E il Bluebook, sempre secondo Gdoweek, mette la disponibilità al primo posto tra i fattori di fedeltà, sopra il prezzo. La leva che il settore spinge di più per conquistare clienti produce proprio lo scaffale vuoto che li fa perdere.
C’è poi la geografia fisica della logistica italiana, tema già affrontato su questo blog: hub sempre più grandi e centralizzati, in parte esternalizzati, con una forza lavoro divisa tra contratto Logistica e contratto Commercio. A Somaglia e ad Anzola le vertenze di questi mesi hanno mostrato quanto le insegne trattino il magazzino come il luogo in cui si decide a livello nazionale e si negozia altrove. I dati disponibili non dicono se questa architettura abbia a che fare con gli scaffali vuoti. Ma è la domanda che il Bluebook, almeno nella parte resa pubblica, non pone: quanta parte di quel 4% nasce lì, tra il centro di distribuzione e il negozio?
Clima e geopolitica restano veri, ma con una funzione diversa: sono il collaudo. Grocery Gazette definiva sporadiche, non diffuse, le carenze britanniche di febbraio, e il British Retail Consortium rispondeva promettendo approvvigionamenti alternativi. Anche quando l’urto è esterno, cioè, quanto dura il buco dipende da quanto in fretta un’insegna sa cambiare fornitore, ridistribuire le scorte tra i negozi, rifare le previsioni. Altri anelli della filiera l’hanno già capito: dopo le siccità del 2022 Tate & Lyle ha diversificato le fonti di mais lontano dalle regioni europee più colpite. La resilienza è una questione di logistica prima che di meteo.
Resta il dato che manca, ed è il più utile. Tra le fonti che ho potuto consultare, nessuno pubblica per l’Italia la ripartizione degli out-of-stock tra causa in negozio, causa di piattaforma e causa di fornitura. ECR Italia riunisce industria e distribuzione, cioè i due lati che da sempre si rimpallano la responsabilità. Se la quota del 72% valesse anche qui, la prossima volta che uno scaffale vuoto verrà spiegato con il caldo o con la guerra, la domanda non sarà se è vero. Sarà quale parte di quel 4% nasce davvero fuori dalle mura dell’insegna, e chi ha interesse a misurarla.