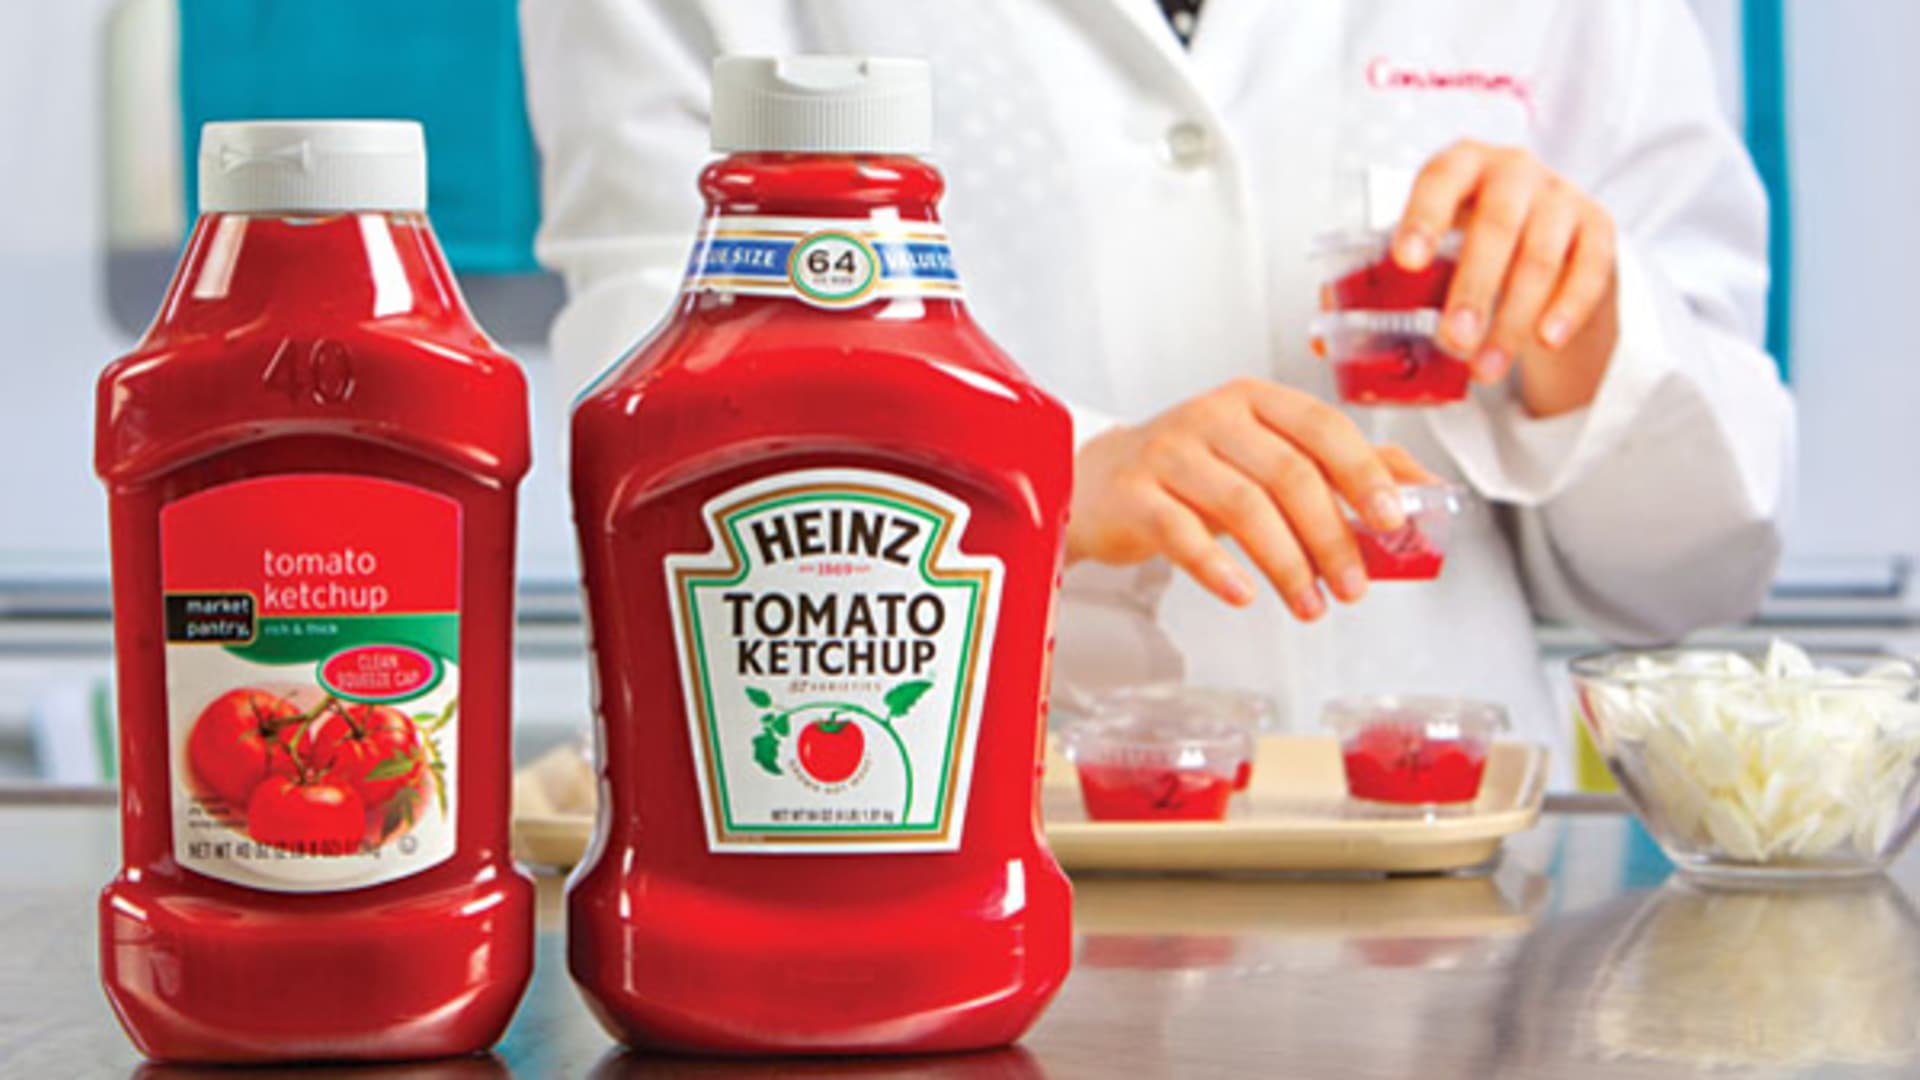
Quindi aveva ragione Herbert Ballerina quando esclamava: “ma sono uguali!”. Sembrerebbe che anche il 72% dei consumatori americani, messo davanti a due prodotti identici sullo scaffale — uno a marchio industriale, uno a marchio del distributore — non sa distinguerli. Eppure il 71% è convinto di saperlo fare. È il dato più scomodo del report First Insight “The Quiet Takeover of Private Label”, ripreso da Progressive Grocer: non solo la fedeltà al brand nazionale si sta erodendo, ma l’erosione avviene senza che il consumatore se ne accorga. Non sceglie consapevolmente la private label contro la marca: semplicemente non riesce più a percepire la differenza che un tempo giustificava il prezzo più alto.
Il resto dei numeri conferma la cornice. Solo il 48% dei consumatori americani si dichiara ancora fedele a un brand specifico; il 32% si definisce “brand curious”, il 20% è mosso puramente da prezzo e convenienza. Il 71% proverebbe una private label se il prodotto preferito fosse esaurito, e quasi la metà — il 45% — una volta passata, non torna indietro. Lo stigma sociale, quello per cui comprare il prodotto del discount “si vede”, si sta sciogliendo: il 77% dichiara di non preoccuparsene più, anche se resiste, non a caso, proprio nella fascia di reddito più alta, dove il 44% di chi guadagna oltre 150.000 dollari l’anno continua a temere il giudizio altrui sul carrello.
La domanda che mi è stata posta, giustamente, è se questo valga anche per l’Italia. La risposta è sì, ma con un’inversione che vale la pena raccontare, perché rivela due modelli di crescita della marca del distributore che assomigliano solo in superficie.
I numeri italiani, presi da soli, raccontano una crescita solida quanto quella americana. Secondo l’Osservatorio Marca del Distributore, la MDD ha raggiunto il 23,1% di quota nelle insegne della GDO nel marzo 2026, in salita dal 22,4% del 2024, per un giro d’affari di 16,5 miliardi di euro. Se si guarda al perimetro omnichannel — comprendendo cioè anche i canali online e il fuori-insegna — la quota sale oltre il 30%, secondo le rilevazioni presentate a Marca by BolognaFiere. Nove italiani su dieci dichiarano di fidarsi dei prodotti a marchio del distributore: una cifra di fiducia sorprendentemente vicina a quell’84% di consumatori americani che, nello studio First Insight, considera la qualità della private label pari o superiore a quella del marchio nazionale. E, come negli Stati Uniti, la crescita in Italia corre a una velocità doppia rispetto al mercato nel suo complesso, secondo quanto dichiarato da Mauro Lusetti, presidente di ADM, in occasione della fiera bolognese.
Qui però comincia l’inversione. Negli Stati Uniti il racconto di First Insight è quello di un consumatore che smonta silenziosamente, prodotto dopo prodotto, l’intera architettura simbolica del marchio nazionale: la private label vince perché diventa indistinguibile, si maschera, si confonde con l’originale fino a farsi comprare per sbaglio. È un fenomeno percettivo, quasi psicologico, che non ha bisogno di alcuna narrazione collettiva per prodursi: basta lo scaffale, l’etichetta ben fatta, il packaging che imita il concorrente.
In Italia, la stessa crescita numerica viene raccontata — e forse anche vissuta — come tutt’altra cosa: non un’erosione silenziosa della fiducia nel brand, ma una scelta esplicita, quasi identitaria, di sostegno alla filiera nazionale. Valerio De Molli, managing partner di The European House – Ambrosetti, colloca la MDD italiana dentro 17 dei 17 obiettivi di sviluppo sostenibile dell’Agenda 2030 e 71 dei relativi 169 target; il presidente ADM ne parla come di un pilastro di “resilienza del territorio”; le aziende che superano l’80% di fatturato in private label vengono presentate come un modello di responsabilità sociale, capace di generare occupazione e valore aggiunto a ritmi superiori all’industria alimentare nel suo complesso.
È una cornice che il mercato americano, orientato in modo quasi esclusivo al value-for-money e alla logica del dupe — il prodotto-imitazione di un brand premium, comprato apertamente come tale — semplicemente non ha. Il 47% dei consumatori First Insight ha provato una private label perché imitava un prodotto di marca conosciuto, e il 44% è più propenso a comprarla se viene presentata esplicitamente come “dupe” di un articolo di fascia alta: la marca del distributore, negli Stati Uniti, si legittima proprio replicando il codice del marchio che sostituisce, non distinguendosene. In Italia il racconto pubblico va nella direzione opposta: la MDD si legittima rivendicando un’identità propria, quella del territorio, della filiera corta, del made in Italy — categorie che a Cincinnati o a Chicago non avrebbero alcun significato commerciale.
C’è poi un dato che ridimensiona l’entusiasmo italiano, ed è quello con cui vale la pena chiudere il confronto numerico prima di tornare alla domanda di fondo. Nonostante la crescita, l’Italia resta indietro rispetto ai partner europei: secondo il PLMA’s International Private Label Yearbook 2025, a metà anno la quota italiana si fermava al 30%, contro il 51% della Svizzera, il 44% della Spagna, il 42% del Regno Unito e il 39% della Germania. Se il fenomeno americano descritto da Progressive Grocer è un punto d’arrivo — un mercato maturo in cui la private label ha già eroso la metà della fedeltà residua al brand — quello italiano è ancora un punto intermedio di una traiettoria europea che altrove è già arrivata da tempo dove noi stiamo ancora andando.
Resta allora da capire quale delle due letture sia quella vera, o se lo siano entrambe insieme, ciascuna nel proprio mercato: negli Stati Uniti la private label cresce perché il consumatore smette di vedere la differenza; in Italia perché gli viene raccontata una ragione per sceglierla comunque. Sono davvero due percorsi distinti, o la narrazione italiana del territorio e della filiera è semplicemente il modo in cui una cultura consumer diversa da quella americana giustifica a se stessa un identico calcolo di convenienza? E se la seconda ipotesi fosse quella corretta, che cosa resterà del racconto identitario della MDD italiana quando — complice l’inflazione, complice l’abitudine — anche qui il confine tra i due scaffali diventerà, come già oggi negli Stati Uniti, semplicemente invisibile?