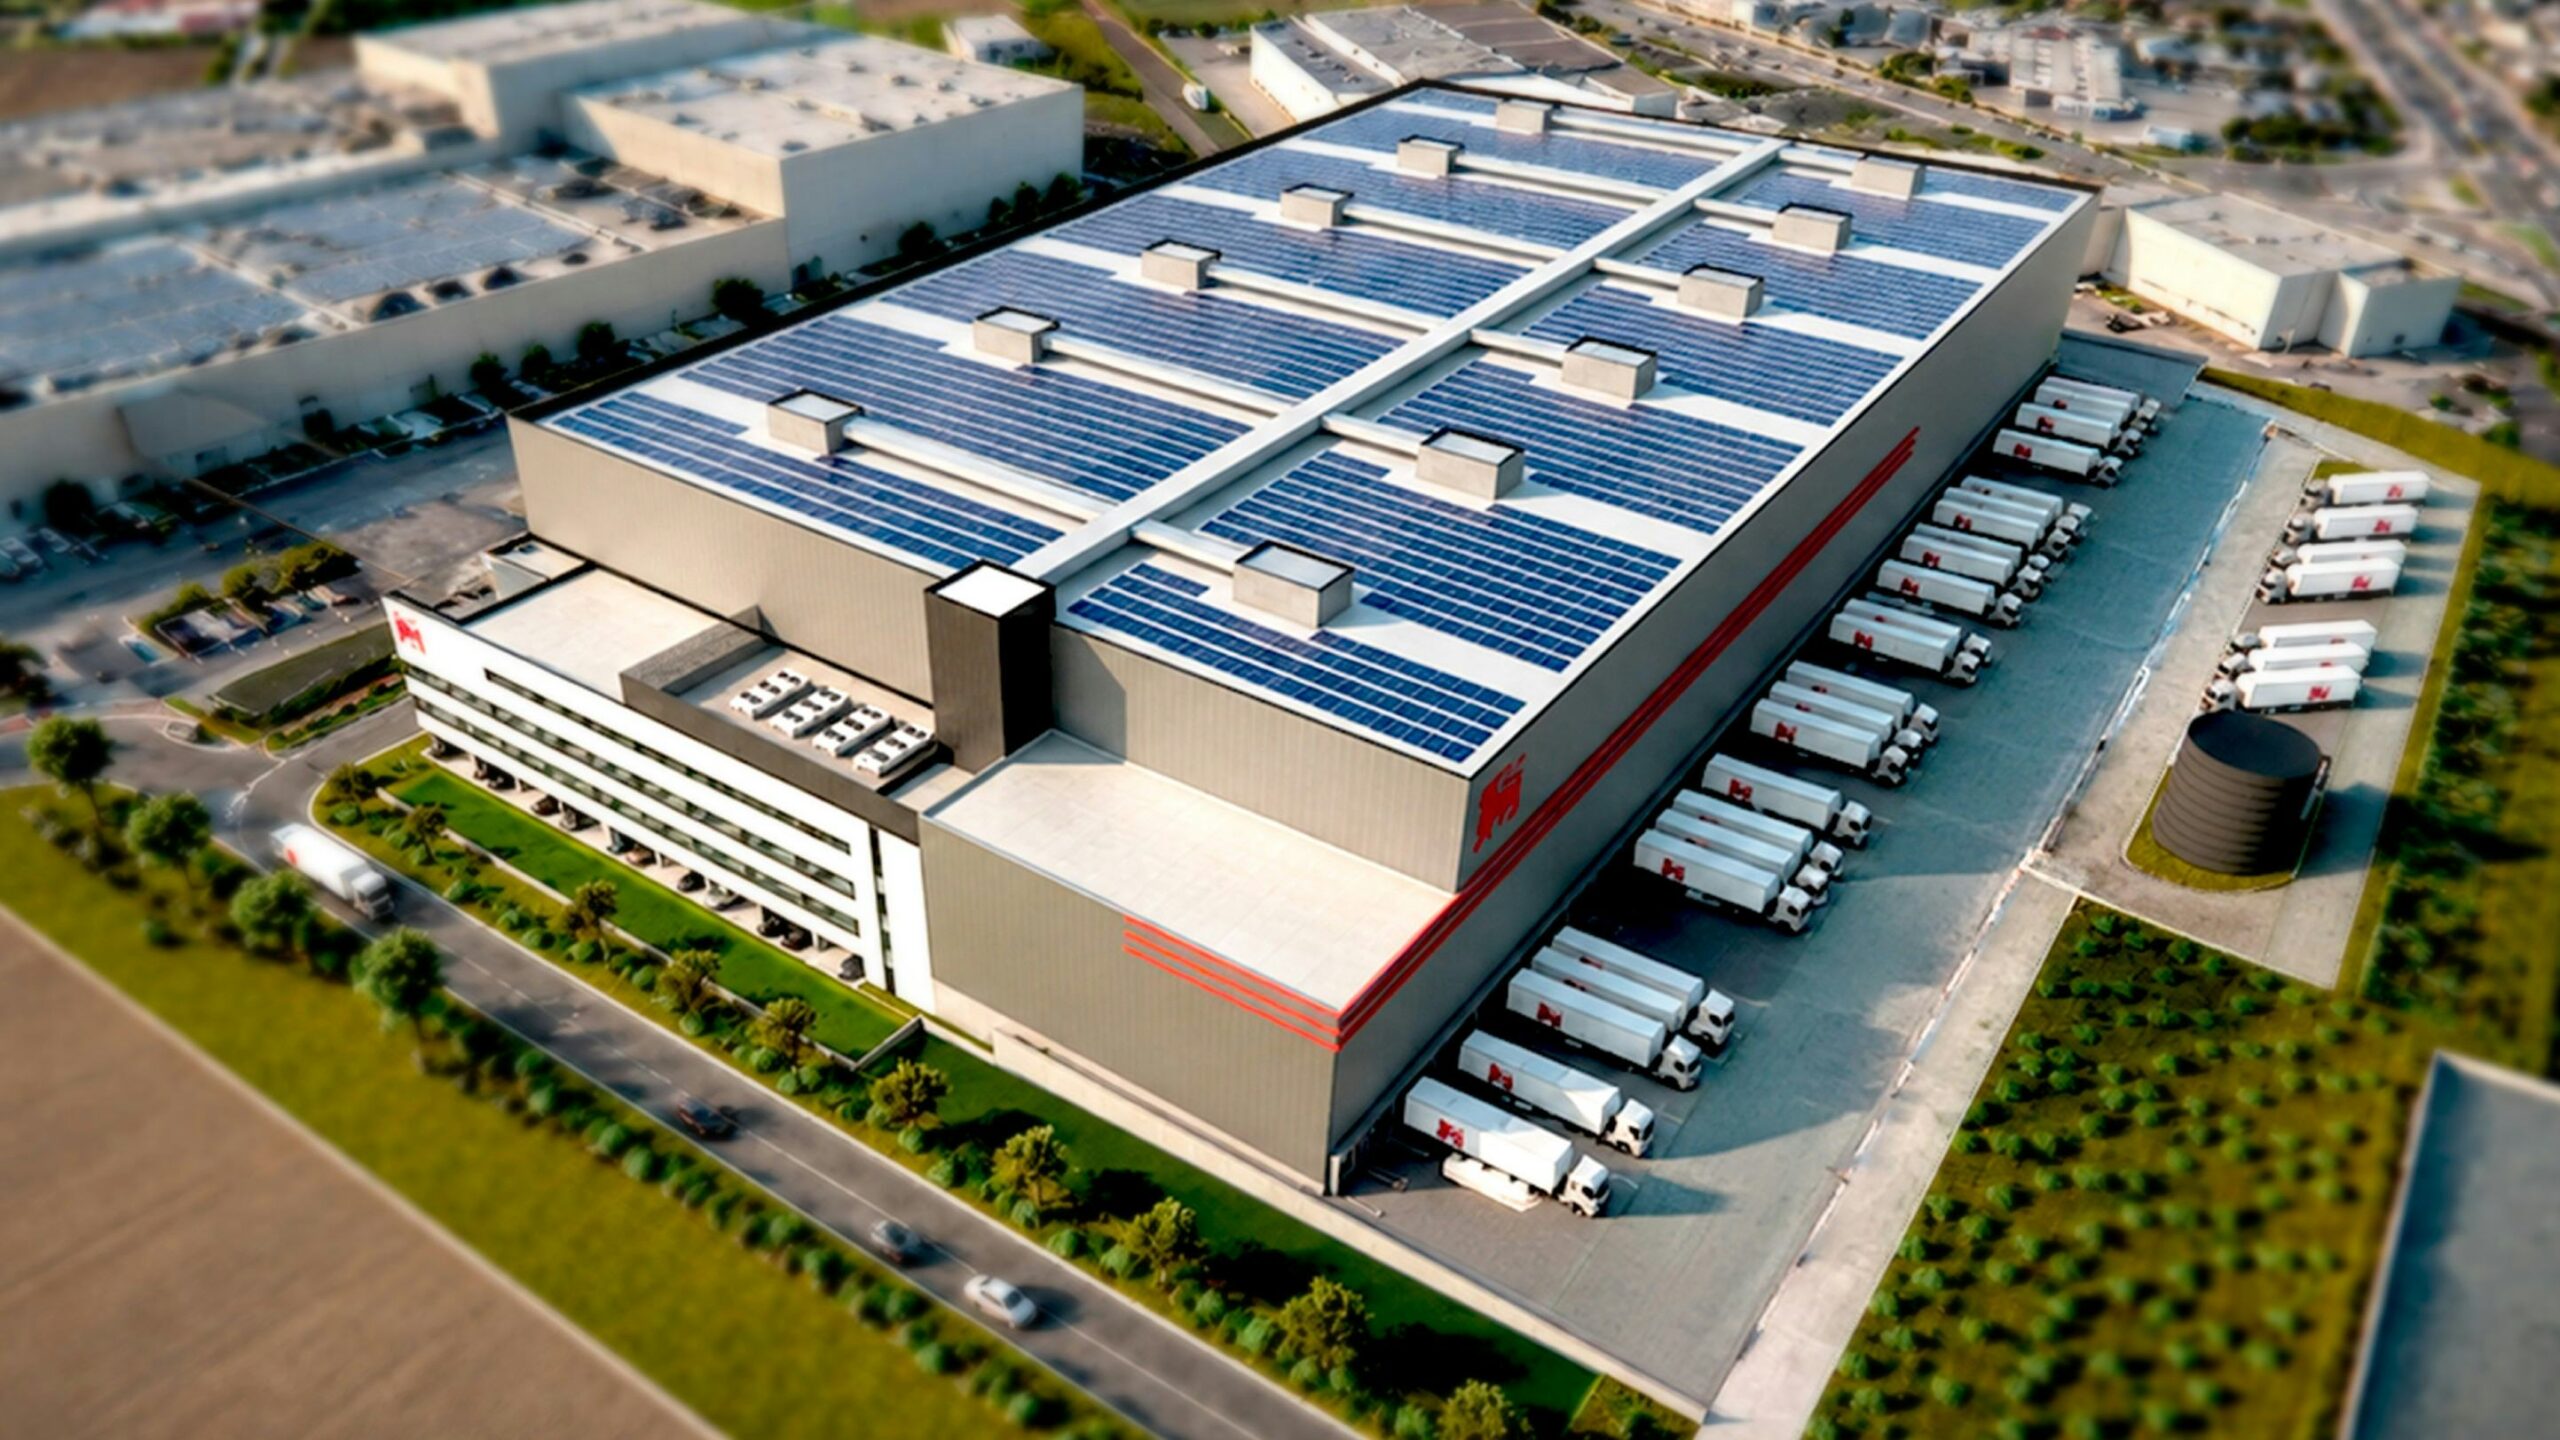
Delhaize ha annunciato il 7 settembre 2026 un investimento di 120 milioni di euro nella logistica gestita in proprio: nuovi impianti di trasporto, un centro dedicato ai prodotti freschi, e soprattutto un magazzino a rayonnages hauts di oltre 20.000 metri quadrati che la società immobiliare WDP costruirà su misura ad Asse, poco a nord-ovest di Bruxelles, con altri 55 milioni di euro propri. Consegna prevista nel 2029, impianto fotovoltaico da 2 MWp incluso. È il tipo di notizia che confirma, sulla carta, quello che chiunque segua la supply chain europea dà per scontato: il Belgio è uno dei sistemi logistici più avanzati del continente. Il porto di Anversa-Bruges, secondo scalo container d’Europa dopo Rotterdam, la densità di magazzini per abitante più alta della regione, la posizione baricentrica fra Francia, Germania e Paesi Bassi, la rete di canali e ferrovie che porta la merce dall’attracco alla cella frigo del discount in poche ore. È la ragione per cui una catena come Delhaize, di proprietà del colosso olandese Ahold Delhaize dal 2016, continua a investire lì.
Ma vale la pena guardare dove, esattamente, Delhaize e WDP stanno costruendo questo magazzino. Asse si trova nell’arrondissement di Halle-Vilvoorde, in Fiandra fiamminga-brabantina, a un passo dall’aeroporto di Zaventem — la stessa area che uno studio recente dell’agenzia fiamminga per l’innovazione e l’impresa, il VLAIO, descrive come uno dei punti più critici della regione per la disponibilità di terreno industriale. Il rapporto “Economisch ruimtegebruik in Vlaanderen — situatie 2026” dice che la Fiandra oggi usa in modo efficiente più dell’80% della superficie dei suoi bedrijventerreinen (le aree industriali/logistiche), ma che il problema non è più l’efficienza: è che il terreno, semplicemente, non c’è più. Negli ultimi due anni sono stati destinati a nuove aree industriali 123,7 ettari, ma 326 ettari sono stati riconvertiti ad altre funzioni: un saldo netto negativo. Nella regione di Anversa restano disponibili appena 2,6 ettari. In tutta la Fiandra, i lotti liberi sopra i 3-5 ettari — la taglia minima per un impianto logistico serio — si contano quasi sulle dita di una mano, e sono spesso occupati da fabbricati vecchi, difficili da riconvertire in tempi brevi. Halle-Vilvoorde, guarda caso l’arrondissement dove sorgerà il nuovo hub Delhaize-WDP, detiene da solo l’88,5% di tutta l’offerta ancora attiva del Brabante fiammingo — un dato che altre associazioni datoriali locali descrivono, a est di Lovanio, come “drammatico”.
Qui si può leggere l’inversione strutturale della notizia. Il Belgio non è un sistema logistico avanzato nonostante la scarsità di spazio: lo è perché ha già consumato, per decenni, la scarsità di spazio. La densità infrastrutturale che rende Anversa-Bruges così efficiente — canali, ferrovie, autostrade, piattaforme logistiche a ridosso dei centri urbani — è il risultato di un secolo di intensificazione dell’uso del suolo su un territorio minuscolo e già fra i più urbanizzati d’Europa (circa il 32% del suolo fiammingo è già occupato da funzioni residenziali, economiche o infrastrutturali). Non è un paradosso che convivano eccellenza logistica e crisi immobiliare industriale: sono la stessa curva, vista in due momenti diversi. Prima si costruisce la densità che genera l’efficienza. Poi la densità stessa impedisce di costruire ancora. Il magazzino di Asse, in questo senso, non è un’espansione: è un riadattamento su misura (“réaménagement sur mesure”, dice il comunicato) di un sito a scaffalature alte già esistente. Non si prende nuovo terreno vergine — semplicemente non ce n’è —, si spreme più capacità dallo stesso metro quadro. È esattamente ciò che il VLAIO chiama, con un certo eufemismo, “uso efficiente nonostante la scarsità crescente”.
Se questa è la direzione — fare di più con lo stesso spazio, anziché espandersi — allora la domanda logica successiva è: chi altro, nella catena del valore di Delhaize, viene chiesto di fare di più con le stesse risorse? Perché il 2026 non è la prima volta che Delhaize invoca la crescita futura come argomento per una riorganizzazione radicale. Il 7 marzo 2023 — quasi esattamente tre anni prima di questo annuncio — la stessa azienda comunicò la decisione di mettere in franchising tutti i suoi 128 supermercati ancora a gestione diretta, circa 9.200 dipendenti. La giustificazione ufficiale era identica nella forma a quella di oggi: “la franchisation è la sola opzione per continuare a investire in un futuro sostenibile per Delhaize”. Seguirono cinque mesi di scioperi, blocchi, un intervento della giustizia che vietò i picchetti, una manifestazione nazionale a Bruxelles con fra 18.000 e 25.000 persone contro quello che i sindacati chiamavano “dumping sociale”. La sindacalista Myriam Delmée, presidente della CNE, definì la linea finale della direzione “una dichiarazione di guerra”. Un anno dopo, nel marzo 2024, la stampa belga faceva il bilancio con un titolo che è rimasto: “i lavoratori hanno perso, ma la battaglia non è finita”. I 128 negozi sono oggi tutti passati a gestori indipendenti.
Non si tratta di mettere Delhaize sul banco degli imputati per due episodi che, sul piano tecnico, non hanno nulla in comune: uno riguarda la rete di vendita, l’altro la rete logistica a monte; uno riguarda lo status giuridico dei lavoratori nei punti vendita, l’altro un investimento immobiliare in un asset gestito da un partner esterno, WDP. Ma il linguaggio con cui le due operazioni vengono presentate — “investire per accompagnare la crescita prevista”, “la sola opzione per un futuro sostenibile” — è lo stesso, e non è un caso: è il linguaggio standard con cui qualunque insegna della grande distribuzione giustifica una razionalizzazione, che tocchi il magazzino o il negozio. La differenza è che sul lato della logistica il “fare di più con lo stesso spazio” si scontra con un vincolo fisico — l’ettaro che non c’è — e produce una notizia da comunicato stampa, con foto del cantiere e data di consegna. Sul lato del lavoro, lo stesso vincolo di razionalizzazione si scontra con un vincolo umano — il contratto, il salario, la sede di lavoro — e produce cinque mesi di sciopero. Il Belgio ha risolto la scarsità fisica di terreno riadattando ciò che già possedeva. Non è affatto chiaro che la stessa logica, applicata ai lavoratori dei negozi integrati, abbia prodotto lo stesso tipo di equilibrio: la si può leggere, con lo stesso metodo, come un “riadattamento su misura” della forza lavoro anziché degli scaffali.
C’è un secondo livello di lettura, più strutturale, che riguarda il futuro dell’intero comparto e non solo Delhaize. Se il Belgio ha costruito la sua reputazione logistica riempiendo progressivamente ogni ettaro disponibile fra Anversa, Bruxelles e Zeebrugge, e se oggi quell’ettaro è esaurito, allora il modello che ha reso il paese un riferimento europeo non è più replicabile nello stesso modo per il prossimo operatore che voglia entrare o espandersi. Il vantaggio competitivo belga — posizione, connettività, densità — diventa progressivamente un vantaggio “di scorta”, ereditato dalla generazione di infrastrutture costruite quando il terreno c’era ancora, più che un vantaggio che il sistema continua a generare. Le imprese che oggi vogliono trasferirsi o crescere in Fiandra, nota lo stesso rapporto VLAIO, cercano quasi sempre entro un raggio di 20 chilometri dalla loro sede attuale, semplicemente perché altrove non c’è nulla di disponibile: il mercato si è di fatto congelato attorno ai siti già occupati. È un identico meccanismo a quello descritto, su scala diversa, nel dibattito italiano sul consumo di suolo dei magazzini logistici — con la differenza che l’Italia discute ancora se e dove costruire nuovi capannoni, mentre il Belgio ha già smesso di poterlo fare su larga scala, e ha spostato la partita sulla riqualificazione dell’esistente.
Resta allora una domanda aperta, che il caso Delhaize-WDP rende concreta più di qualsiasi report regionale: se “logistica avanzata” in Belgio comincia a significare, sempre più spesso, non “costruire di più” ma “spremere di più dallo stesso sito” — magazzini più alti, più automatizzati, più densi di attività per metro quadro — quanto tempo passerà prima che la stessa logica di compressione, già sperimentata sul terreno, arrivi a toccare in modo sistematico anche il lavoro che quei magazzini e quei negozi impiegano? Delhaize, che ha già vissuto entrambe le facce di questa storia — l’investimento immobiliare che si racconta bene e la ristrutturazione della rete vendita che nel 2023 si è raccontata malissimo — è forse il caso di studio più diretto per capire se l’eccellenza logistica belga sia ancora un motore di crescita condivisa, o se sia diventata, più semplicemente, l’arte di fare sempre di più con uno spazio — fisico e umano — che ha smesso di crescere.