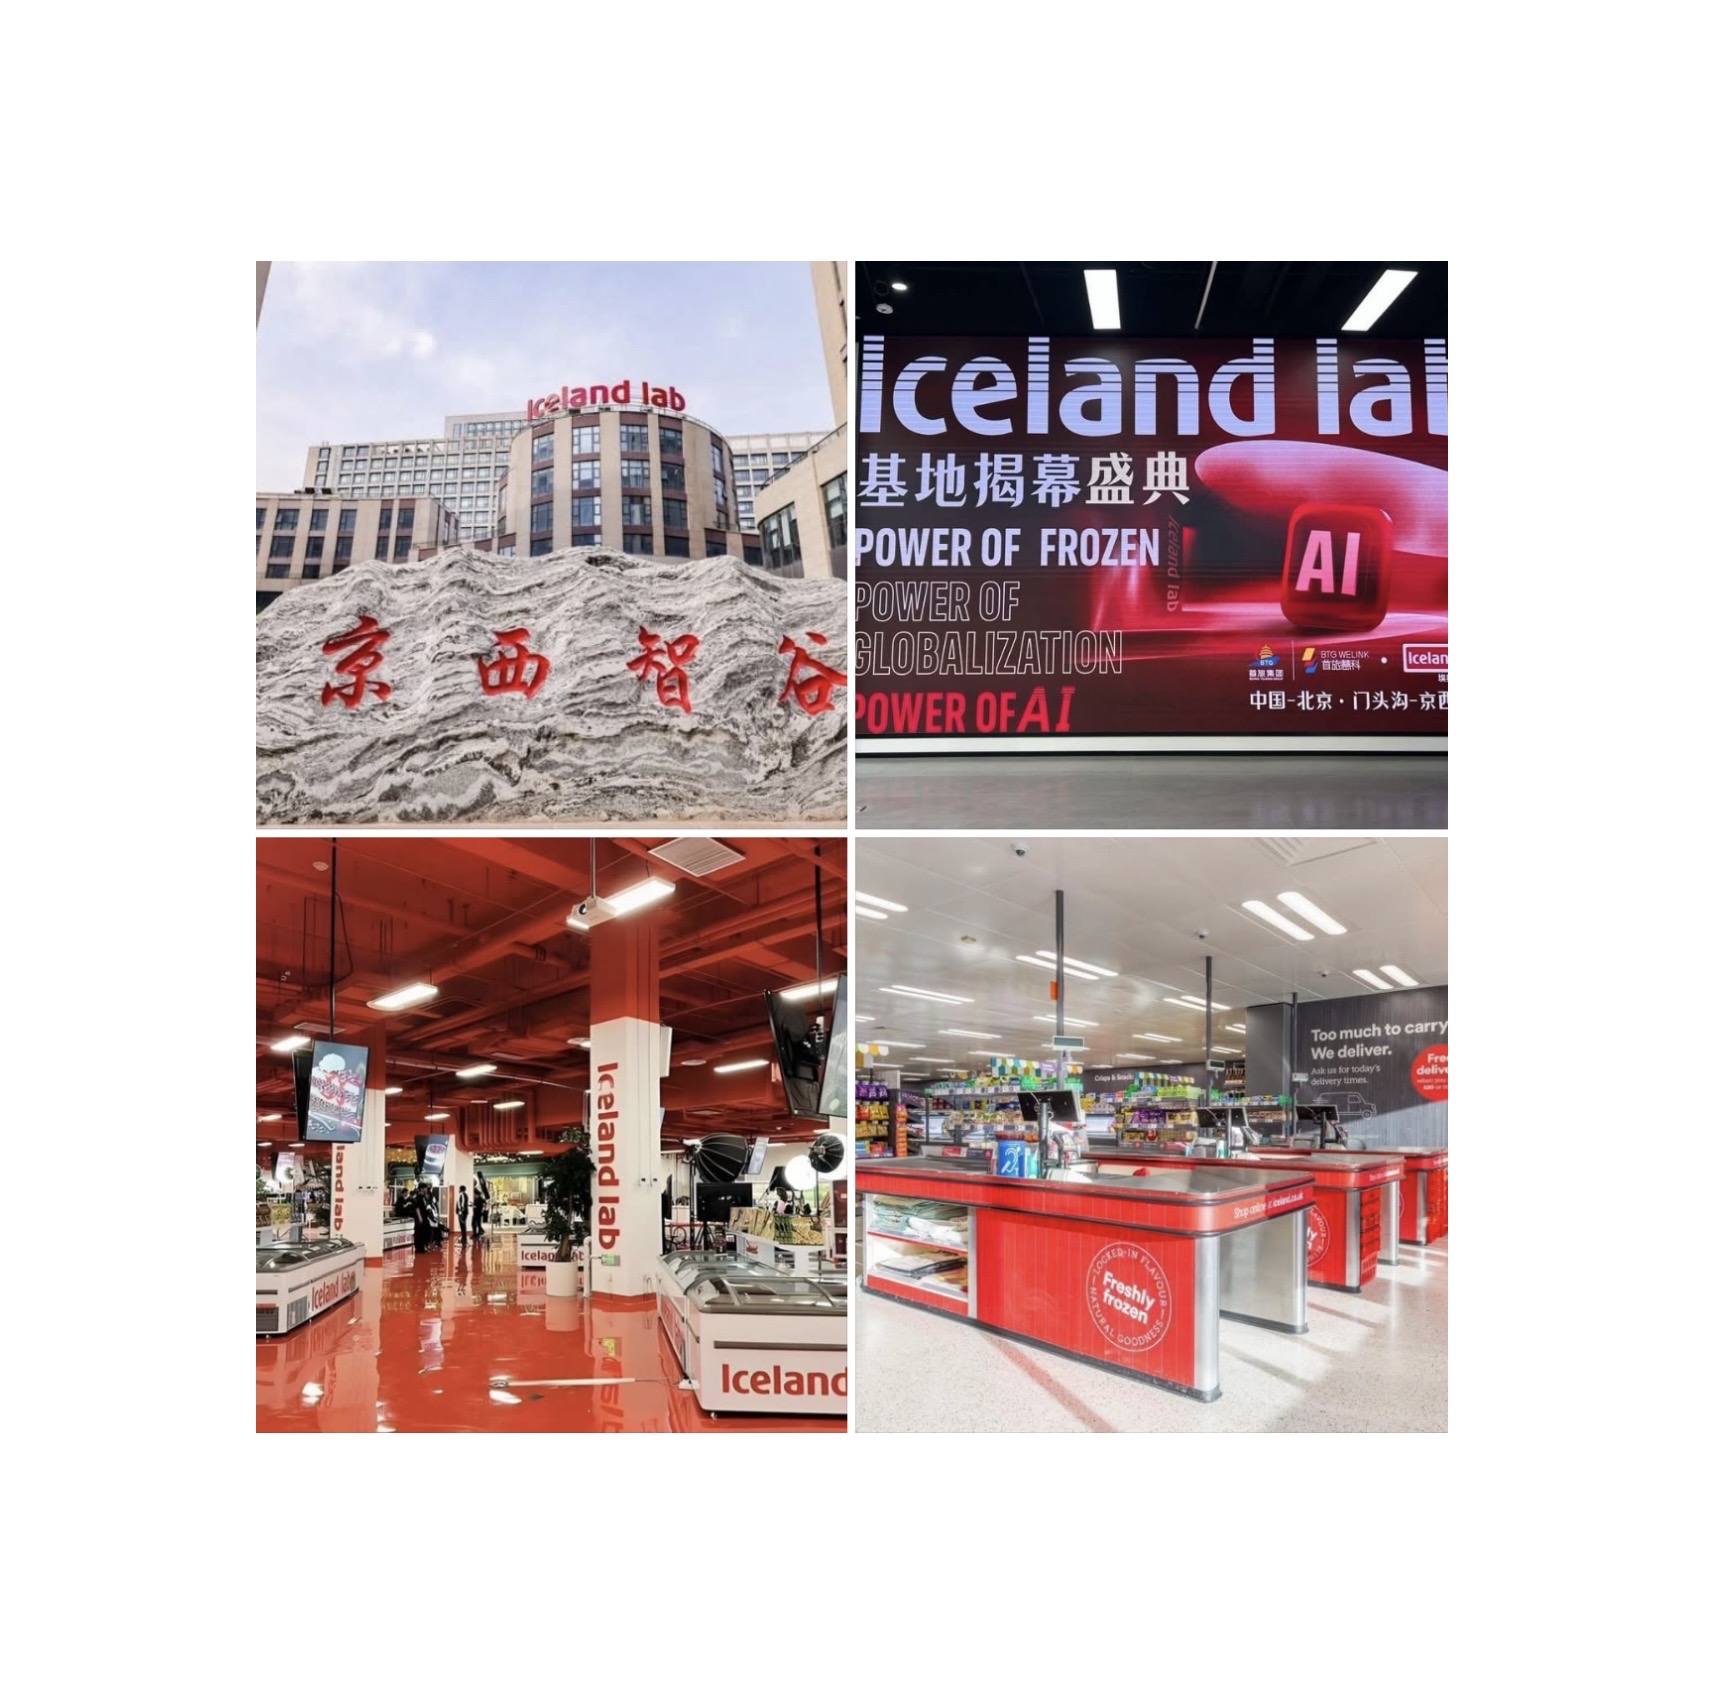
A fine aprile 2025 Iceland — insegna britannica di surgelati, sede in Galles, non islandese nonostante il nome — ha aperto a Pechino il suo primo negozio in Cina. Non un supermercato qualunque: un format chiamato Iceland Lab, in cui la vendita avviene attraverso creatori che trasmettono in diretta dagli scaffali, assistiti da strumenti di intelligenza artificiale, mentre il cliente guarda da casa e ordina dal telefono. Il negozio, circa 3.200 referenze tutte di surgelati provenienti da tutto il mondo più un’area ristorazione interna, si trova nel distretto periferico di Mentougou, con l’espansione già annunciata verso i quartieri più centrali di Chaoyang e Haidian. Il negozio fisico, a conti fatti, funziona come uno studio di produzione.
Il dettaglio biografico dell’insegna e la data di apertura contano meno di quanto sembri. Il punto non è che un piccolo discount britannico abbia inventato un concetto originale — non l’ha inventato: ha semplicemente innestato il proprio assortimento su un’infrastruttura di commercio in diretta già matura in Cina, dove il live commerce è da anni lo strato di base attraverso cui qualsiasi categoria merceologica raggiunge il consumatore. Il punto interessante è un altro: lo stesso fenomeno — vendita al dettaglio mediata da creatori, intelligenza artificiale, streaming — sta assumendo in Cina, negli Stati Uniti e in Europa tre forme radicalmente diverse, perché in ciascuno dei tre mercati cambia l’ordine di arrivo fra infrastruttura tecnologica e regola giuridica. Ed è quell’ordine, non la tecnologia in sé, a determinare che cosa il retail può fare con essa nei prossimi anni.
In Cina l’infrastruttura ha preceduto la regola, e la regola è arrivata per renderla affidabile, non per frenarla. Il commercio in diretta non è un canale sperimentale: è l’impalcatura su cui si costruisce l’ingresso in un mercato nuovo, il motivo per cui un’insegna come Iceland lo adotta fin dal primo punto vendita invece di introdurlo gradualmente dopo essersi affermata. Ma non è un far west normativo. Da metà 2024 la piattaforma Douyin impone che ogni avatar digitale utilizzato in un live di vendita sia registrato con l’identità reale del proprietario, che resti sempre sotto supervisione umana, e che il gestore risponda legalmente di ogni affermazione falsa esattamente come farebbe una persona fisica in diretta. L’intelligenza artificiale, in altre parole, è stata assorbita come strumento produttivo dentro un sistema che pretende comunque una responsabilità individuale tracciabile dietro ogni volto sullo schermo, reale o sintetico che sia. Vincolo e opportunità, nel caso cinese, non sono in tensione fra loro: la regola ha reso l’infrastruttura più solida invece di limitarla.
Negli Stati Uniti la sequenza si inverte: il mercato precede la regola, che arriva a correggere gli abusi mentre la crescita continua a correre. Il commercio in diretta è cresciuto di quasi il 50% nel 2025, superando i 14,6 miliardi di dollari di vendite, e la sola TikTok Shop è proiettata a superare Target, Costco e Best Buy come volume di e-commerce nel 2026. Ma la correzione non arriva da un’unica autorità: arriva a pezzi, da soggetti diversi che si muovono in ordine sparso. TikTok Shop ha vietato a giugno 2026 le voci sintetiche e l’audio preregistrato nei propri live commerce, imponendo comunicazione vocale in tempo reale ai venditori. Lo Stato di New York ha appena introdotto l’obbligo di dichiarare quando un volto o una voce pubblicitaria sono generati da intelligenza artificiale. La Federal Trade Commission persegue attivamente le recensioni generate da IA spacciate per autentiche, con sanzioni civili che superano i cinquantamila dollari per violazione. Non esiste una cornice unica: sono le piattaforme, gli stati, le agenzie federali, ciascuno per la propria giurisdizione, a intervenire dopo che il fenomeno si è già diffuso su scala nazionale. L’opportunità commerciale resta enorme; il vincolo è frammentato, reattivo, e in parte contraddittorio da un attore all’altro.
Su quanto sia già matura, davvero, quell’opportunità commerciale offre un termometro utile la prima Retail Technology Hot 100 List pubblicata ad agosto 2026 da Retail Technology Innovation Hub, compilata da una giuria che include dirigenti di Holland & Barrett, JD Sports, Walmart e Boots. Vineta Bajaj, CFO di Holland & Barrett, osserva che le aziende quotate quest’anno che dichiarano capacità agentiche — l’IA che scopre e acquista per conto del cliente, l’estensione naturale del principio dietro Iceland Lab — le mostrano perlopiù in ambienti controllati, non ancora messe alla prova su una rete di negozi al completo nel picco di un martedì piovoso di novembre. È un giudizio che arriva dal mercato dove l’infrastruttura ha più libertà di correre: se anche lì il commercio agentico resta perlopiù pilota, la cautela europea sul livello più avanzato — l’host IA che vende in diretta con piena autonomia — trova una conferma indipendente. Nella stessa classifica OpenAI entra al terzo posto per un motivo che riguarda da vicino il retail alimentare: la giuria la definisce il cambiamento più consequenziale nella distribuzione, perché la relazione col cliente migra dentro la chat, con implementazioni già live su Loblaw, Instacart e DoorDash — ma genuinamente acerbe, dice la stessa giuria. Il divario fra promessa e produzione non è percepito solo da chi osserva l’Europa da fuori: è la cautela con cui il mercato americano guarda a se stesso.
In Europa, e nell’Italia che ne fa parte, la sequenza è la terza possibile, ed è quella che riguarda più da vicino chi legge questo spazio: infrastruttura e regola arrivano nello stesso anno, quasi nello stesso trimestre. Gli obblighi di trasparenza dell’AI Act — etichettatura obbligatoria per contenuti generati o manipolati dall’intelligenza artificiale, limiti stringenti su categorizzazione biometrica ed emotion recognition nei punti vendita fisici — diventano pienamente applicabili ad agosto 2026. È esattamente l’anno in cui TikTok Shop viene indicato dagli osservatori del settore come il catalizzatore che dovrebbe far decollare il commercio in diretta in Europa occidentale, con i retailer che nel frattempo investono in motori di raccomandazione e assistenti conversazionali basati su IA. Eurocommerce, l’associazione che rappresenta insegne come Amazon, H&M, Inditex e Ikea, ha scritto formalmente alla Commissione europea per chiedere che il contenuto pubblicitario ordinario assistito da intelligenza artificiale — un’immagine di prodotto ritoccata, un ambiente di vendita virtuale — non venga trattato con lo stesso rigore riservato ai deepfake ingannevoli. È un segnale preciso: il settore percepisce la regola come prematura rispetto alla propria curva di adozione, non come la formalizzazione a posteriori di una pratica ormai consolidata, come è accaduto in Cina.
Non tutti in Europa, però, aspettano che la regola si assesti prima di muoversi. La stessa Hot 100 List segnala che Commercetools ha già portato in produzione la propria suite di commercio agentico presso Frasers Group, primo retailer europeo a farlo, in quello che la giuria descrive come lo snodo architetturale del 2026. È un dettaglio che complica, più che confermare, la lettura di un’Europa semplicemente prudente: l’infrastruttura più avanzata arriva comunque, prima che l’AI Act sia pienamente rodato nella pratica. La sequenza europea non è infrastruttura-e-regola-insieme in senso statico, ma le due cose che corrono in parallelo e si negoziano passo per passo, con le imprese pronte a muoversi anche dove la regola non ha ancora finito di scriversi.
La differenza fra i tre casi non è quindi “quanto” regolare l’intelligenza artificiale nel commercio, ma quando la regola arriva rispetto alla maturità dell’infrastruttura che dovrebbe governare. Un’infrastruttura matura che riceve una regola diventa più affidabile, come mostra il caso cinese. Un mercato che cresce senza regola genera abusi corretti poi pezzo per pezzo, come mostra il caso americano — che mostra anche, a giudicare dalla cautela della sua stessa giuria di settore, che la maturità dichiarata e quella verificata restano due cose diverse persino lì. Un’infrastruttura ancora immatura che riceve la regola nello stesso momento in cui dovrebbe svilupparsi rischia di restare bloccata a metà: né abbastanza matura da assorbire la regola senza attrito, né abbastanza libera da sperimentare come Cina e Stati Uniti — anche se, come mostra Frasers Group, qualche impresa prova comunque ad anticipare i tempi.
Vale la pena distinguere, dentro il caso europeo, fra due livelli che la discussione tende a confondere. Un conto è il negozio con “vita digitale” già osservabile anche in Francia — storia, ritratto, video sui social come vetrina del punto vendita fisico, contenuto perlopiù editato e non generato in autonomia dall’IA. Un altro conto è il format che Iceland Lab porta all’estremo: un host, reale o digitale, che vende dal vivo con il supporto dell’intelligenza artificiale, dentro un flusso che in Cina è già normato come attività commerciale a tutti gli effetti, con responsabilità legale annessa. La lettera di Eurocommerce alla Commissione riguarda soprattutto il primo livello — le immagini di prodotto ritoccate, gli ambienti di vendita virtuali che la maggior parte dei consumatori riconosce già come strumento di marketing ordinario. Il secondo livello, quello dell’host IA che vende in diretta con piena capacità di interazione, in Europa non è ancora un caso diffuso: è la soglia successiva, quella su cui l’AI Act dovrà pronunciarsi con maggiore precisione quando il fenomeno, prima o poi, arriverà anche qui su scala.
Per la grande distribuzione italiana, che guarda al commercio in diretta come possibile leva di crescita proprio mentre le piattaforme spingono in questa direzione, il tempismo europeo non è un dettaglio tecnico da lasciare agli uffici legali. È la variabile che determina se investire ora in creatori, format live e strumenti di intelligenza artificiale significhi entrare presto in un canale destinato a maturare, oppure costruire su un’infrastruttura che potrebbe dover essere riscritta pochi mesi dopo per rispettare obblighi di etichettatura e trasparenza non ancora del tutto definiti. La domanda che il caso Iceland Lab lascia aperta, letto da qui, non è se il commercio in diretta arriverà anche nel retail italiano — i segnali dicono che sta già arrivando — ma se arriverà in tempo per maturare prima che la regola lo raggiunga, o se regola e infrastruttura cresceranno insieme, negoziando passo per passo, come sta già succedendo nel confronto fra Eurocommerce e la Commissione europea, e come Frasers Group ha già scelto di fare senza aspettare la risposta.