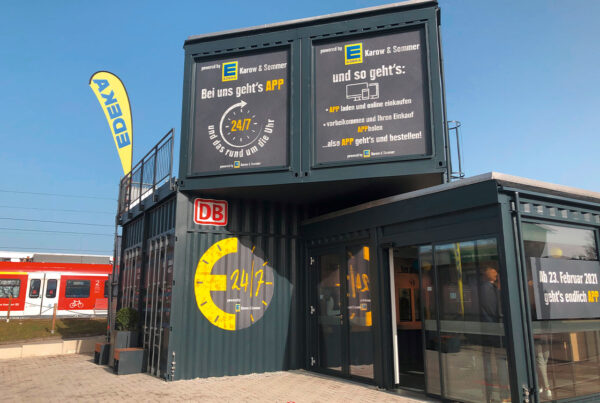
Un chilo di farina bianca costa 59 centesimi di euro a Lottstetten, in Germania, e 1,90 franchi alla Migros dall’altra parte del confine svizzero: più del triplo. Non è un caso isolato in un piccolo comune di frontiera, ma il fondamento economico di un investimento preciso. Edeka ha messo 22 milioni di franchi in un parco commerciale di tre ettari e mezzo — supermercato, discount Netto, drogheria Rossmann, McDonald’s, autolavaggio, presto anche una stazione di benzina — a poche centinaia di metri dalla dogana, con un obiettivo dichiarato senza troppi giri di parole: la clientela svizzera. Il lunedì mattina, scrive il Tages-Anzeiger, una macchina su due nel parcheggio porta targa zurighese.
Quello che rende interessante il caso di Lottstetten non è lo sconto in sé — i differenziali di prezzo tra economie diverse esistono ovunque — ma il fatto che sia diventato un modello di sviluppo commerciale replicabile, quasi un manuale. Un comune con collegamenti autostradali scadenti, che per anni non è riuscito ad attrarre industria manifatturiera e si è ritrovato a campare di sale giochi e agenzie di scommesse frequentate dai residenti svizzeri, ha trovato nella prossimità del confine — non nonostante, ma proprio grazie all’asimmetria dei prezzi — la propria vocazione economica. Il centro del paese, oggi, è letteralmente disegnato dal retail: un Lidl alimentare più una seconda filiale Lidl solo non-food, una drogheria DM, un negozio di calzature Deichmann, e ora il nuovo polo commerciale, staccato apposta dalla zona residenziale e servito da una strada costruita ad hoc.
Chi conosce il confine italo-svizzero riconoscerà lo schema quasi punto per punto, perché a Como e dintorni sta succedendo la stessa cosa, con numeri di scala persino superiore. Secondo Enzo Lucibello, presidente della grande distribuzione ticinese (DISTI), il volume degli acquisti fatti dai ticinesi oltre confine è passato in pochi anni da 500 a circa 700 milioni di franchi l’anno, al punto che l’insieme dei negozi al di là della dogana è diventato, nelle sue parole, il più grande attore del commercio al dettaglio per i cittadini del cantone. I dati di Global Blue sul tax free confermano la direzione: a Como gli acquisti “tax free” sono cresciuti del 6% in un anno, il doppio della media nazionale italiana, e sei clienti su dieci sono svizzeri. La differenza sui prodotti di marca identici tra Ticino e le regioni di confine italiane viene stimata tra il 35 e il 55%, un ordine di grandezza non lontano dal divario sulla farina di Lottstetten.
Il meccanismo che alimenta il flusso è lo stesso su entrambi i lati delle Alpi, ed è interessante perché non riguarda tanto il costo di produzione quanto l’architettura fiscale delle due sponde. In Germania come in Italia, i governi hanno abbassato le soglie per il rimborso dell’IVA ai turisti — 70 euro quella italiana — rendendo conveniente anche una spesa modesta. La Svizzera, dal canto suo, ha fatto la mossa opposta: dal gennaio 2025 ha dimezzato da 300 a 150 franchi la franchigia oltre la quale scatta l’IVA svizzera sulle merci importate. L’obiettivo di Berna era frenare il turismo degli acquisti; il risultato, per ora, è stato marginale, perché la contromisura dei consumatori è stata immediata e semplicissima da attuare: recarsi oltre confine in gruppo, dato che il limite vale per persona e conta anche i bambini. I commercianti tedeschi hanno persino trasformato l’aggiramento della norma in una campagna pubblicitaria — un cartello Edeka con una famiglia in decappottabile e la scritta “600 franchi di franchigia” — e a Como, senza che nessuno si sia coordinato, è comparsa la stessa identica idea sotto il nome di “car pooling della spesa”.
Fin qui, due casi che sembrano confermare una regola generale: dove c’è un’asimmetria fiscale e valutaria abbastanza ampia, il commercio di confine si organizza per intercettarla, e lo fa costruendo infrastrutture — parchi commerciali, strade dedicate, campagne pubblicitarie — pensate esplicitamente per il cliente che arriva da fuori. Ma la regola smette di funzionare, o quantomeno si complica, non appena si guarda a un altro confine europeo dove la narrativa popolare dice esattamente la stessa cosa e i dati, controllati da vicino, raccontano tutt’altro.
È il caso di Olanda e Belgio. La sensazione diffusa tra i consumatori olandesi, alimentata anche dal dibattito politico — un deputato ha innescato la discussione mostrando la differenza di prezzo di un vasetto di composta di mele Albert Heijn tra Paesi Bassi e Belgio — è che si risparmi sensibilmente andando a fare la spesa oltre confine. Uno studio della Consumentenbond, l’associazione consumatori olandese, condotto su 130 prodotti in 30 catene di Belgio, Germania e Francia, sembra confermarlo: in media il 12% in meno in Belgio, il 15% in Germania, addirittura il 20% in Francia. Ma un secondo studio, commissionato dal CBL — l’associazione di categoria dei supermercati olandesi — alla EFMI Business School e basato su fonti indipendenti come Eurostat, arriva a una conclusione quasi rovesciata: nel 2023 i prezzi di alimentari e bevande analcoliche in Olanda risultano più bassi che in Belgio, del 4,5%, e in Germania, del 3,7%.
Le due ricerche non sono necessariamente in errore l’una o l’altra: misurano probabilmente basket di prodotto diversi, momenti diversi, e soprattutto rispondono a interessi diversi — la difesa del consumatore da un lato, la difesa della reputazione dei retailer nazionali dall’altro. Ma la contraddizione è essa stessa il dato più interessante, perché mostra quanto sia fragile la narrativa “si risparmia oltreconfine” quando non è sostenuta da un divario fiscale strutturale grande come quello svizzero. Un esperto di retail interpellato dal programma Kassa della radiotelevisione olandese, Paul Moers, smonta apertamente l’idea di un Belgio sistematicamente più economico, citando un confronto indipendente tra 11.000 prodotti Albert Heijn Olanda e Albert Heijn Belgio che va nella direzione opposta a quella percepita. Persino Colruyt, la catena belga che ha costruito la propria identità sul prezzo più basso, ha dovuto ammettere che per anni — fino al 2022 — erano i negozi olandesi e francesi a risultare più convenienti per i propri clienti di confine, prima che un riposizionamento dei prezzi invertisse la rotta.
Dove il divario fiscale c’è, però, resta misurabile e coerente con l’intuizione popolare: l’IVA sul cibo in Belgio è al 6% contro il 9% olandese, un vantaggio strutturale piccolo ma reale sulle categorie alimentari. La Germania, invece, batte l’Olanda non tanto sui prezzi di listino quanto sulle accise — birra e vino sensibilmente più economici — e su un modello commerciale con meno promozioni ma prezzi di base più stabili, mentre gli olandesi, spiega Moers, sono cresciuti in una cultura dello sconto che rende i prezzi pieni relativamente più alti a parità di listino.
Il confronto tra i due scenari suggerisce una lettura che va oltre il singolo confine: il commercio di frontiera prospera non tanto quando il pubblico crede che si risparmi, quanto quando esiste un differenziale fiscale abbastanza grande e stabile da sostenere un investimento infrastrutturale pluriennale — un parco commerciale da 22 milioni di franchi, una strada costruita apposta, cento posti di lavoro. Il caso di Lottstetten e quello di Como sono paragonabili proprio perché nascono dalla stessa architettura: un’economia ad alto costo della vita (la Svizzera) confinante con due economie a IVA e prezzi più bassi, con in più il meccanismo del rimborso IVA che agisce da moltiplicatore su entrambi i lati del confine. Il caso Olanda-Belgio, al contrario, mostra cosa succede quando il divario è troppo piccolo e instabile per giustificare qualcosa di più di un dibattito da talk show: nessun Comune belga o olandese ha bisogno di costruire un parco commerciale dedicato al pendolare della spesa, perché il differenziale non è abbastanza grande, o abbastanza certo, da ripagare l’investimento.
Resta una domanda aperta, che vale per entrambi gli scenari: chi guadagna davvero da questa architettura fiscale asimmetrica? I supermercati di confine, evidentemente — che si tratti di Edeka a Lottstetten o dei negozi comaschi che intercettano il tax free ticinese, sono loro i beneficiari certi, indipendentemente da chi vince la guerra dei prezzi tra Stati. Ma la rincorsa delle soglie — la Svizzera che dimezza la franchigia, l’Italia e la Germania che abbassano il minimo per il rimborso IVA — sembra un gioco a somma pressoché nulla per i governi coinvolti, che si limitano a spostare la soglia oltre la quale i propri cittadini trovano comunque conveniente, e sempre più organizzato, andare a fare la spesa altrove.