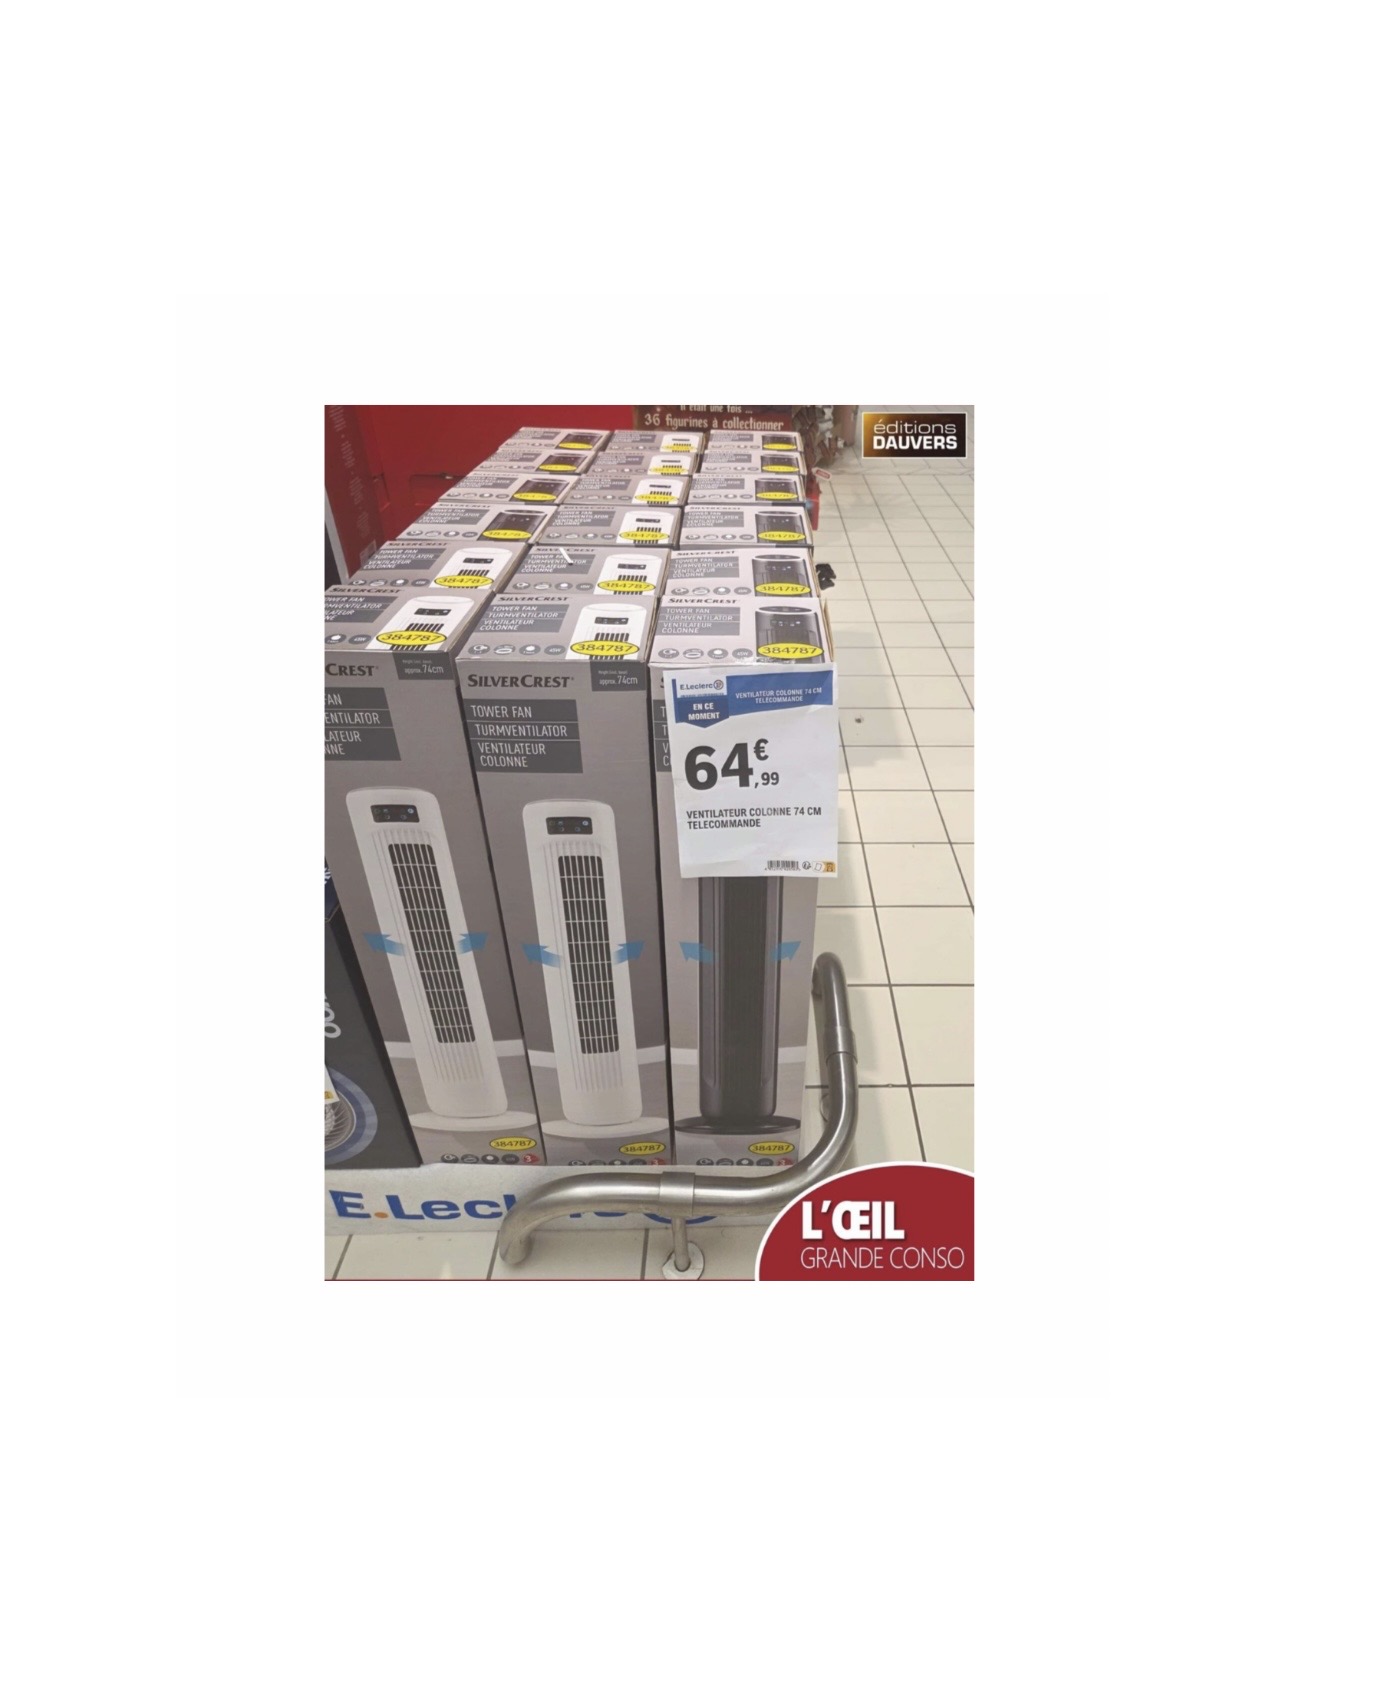
Olivier Dauvers, giornalista e consulente francese di settore, pubblica su LinkedIn una foto che sembra un indizio da cronaca gialla: sullo scaffale di un Leclerc, un ventilatore Silvercrest — il marchio non-food di Lidl. Il titolo che sceglie, mezzo ironico e mezzo serio, è “verso un’alleanza d’acquisto tra Leclerc e Lidl?”. Lui stesso, però, fornisce nello stesso post la spiegazione più prosaica e probabilmente più corretta: non un’alleanza, ma un lotto di sovrastock intercettato da un grossista e rivenduto a un category manager Leclerc che non ha riconosciuto il marchio. È un fenomeno tutt’altro che nuovo — è il modello di business su cui vivono TJ Maxx e Ross Stores negli Stati Uniti, B&M e Home Bargains nel Regno Unito, Action in Olanda: catene specializzate proprio nell’intercettare eccedenze di private label altrui e rivenderle fuori dal canale originario.
Fin qui, un aneddoto quasi buffo, buono per un post LinkedIn brillante. Ma se si allarga lo sguardo a cosa sta facendo Lidl con Silvercrest negli stessi mesi in cui questa foto circola, l’aneddoto smette di essere solo un incidente di percorso e comincia a somigliare a un sintomo. Perché mentre un grossista qualunque riesce a far sconfinare un ventilatore Silvercrest nello scaffale di un concorrente diretto, Lidl sta investendo esattamente nella direzione opposta: rendere Silvercrest un marchio sempre più forte, riconoscibile e desiderabile. Ha lanciato una nuova brand identity internazionale per il segmento “cucina & casalinghi”, con tanto di claim pubblicitario dedicato — “Makes your life easy” — e Andre Agassi come testimonial, in una campagna che tocca televisione, digitale e punto vendita. Il risultato commerciale è già misurabile: Silvercrest risulta oggi il marchio numero uno in Europa per volumi di vendita nel comparto dei piccoli elettrodomestici per la casa, secondo uno studio Euromonitor commissionato dalla stessa Lidl nel 2025.
Qui si apre la contraddizione che vale la pena raccontare, probabilmente involontaria ma non per questo meno reale. Costruire un marchio forte significa, per definizione, costruire desiderio che va oltre il singolo punto vendita: un marchio leader di categoria è tale perché il consumatore lo cerca, lo riconosce, lo confronta con le alternative — esattamente il tipo di attenzione che, sul mercato secondario, alimenta la domanda per canali come quelli di TJ Maxx o Action. Più Silvercrest diventa un nome riconoscibile fuori dal recinto Lidl, più aumenta il valore di un lotto di sovrastock che finisce nelle mani di un grossista, e più diventa allettante per un category manager di un’altra insegna — Leclerc o chiunque altro — accettarlo sullo scaffale, anche solo per un trimestre, anche solo per errore. In altre parole, il marketing che rende Silvercrest un marchio di successo è lo stesso marketing che rende più preziosa, e quindi più probabile, la sua fuga fuori dal canale che Lidl vorrebbe tenere blindato. Non è detto che sia un problema nell’immediato — un episodio isolato in un solo Leclerc non fa una crisi di canale — ma è una tensione strutturale che cresce con il successo del marchio stesso, non nonostante esso.
È di poco tempo fa la notizia che Parkside, il marchio di Lidl dedicato al fai-da-te ha realizzato una nuova impresa da Guinness World Record: un trapano Performance 20V ha messo in movimento il celebre London Eye, alto 135 m. “Il nuovo record è una prova spettacolare della potenza di Parkside”, afferma Robin Ruschke, head of marketing, senior vice president presso Lidl Stiftung & Co. “Offrire il miglior rapporto qualità-prezzo è un valore profondamente radicato nel Dna del nostro brand. Attraverso iniziative da record come questa, cogliamo ancora una volta l’occasione per dimostrare la qualità di Parkside in modo originale e coinvolgente”. È l’altro tassello della strategia Lidl: caratterizzare il prodotto al di là dell’insegna.
Vale la pena però resistere alla tentazione di leggere questa tensione come un destino ineluttabile, perché esiste un controesempio che la complica non poco: Kirkland Signature, il marchio proprio di Costco. È probabilmente il caso più estremo al mondo di marca del distributore trasformata in marchio a pieno titolo — genera da solo circa 90 miliardi di dollari di vendite l’anno, una cifra superiore al fatturato di aziende come Procter & Gamble, e in alcune categorie i produttori dietro l’etichetta sono dichiaratamente nomi come Duracell per le batterie o Kimberly-Clark per i pannolini. Kirkland non si posiziona nemmeno come alternativa economica: punta a eguagliare o superare la qualità dei marchi leader mantenendo un prezzo migliore. Eppure, a differenza di Silvercrest, Kirkland resta un marchio sostanzialmente introvabile fuori da Costco, protetto da un meccanismo di esclusività ancora più stringente di quello di Lidl — l’iscrizione a pagamento, che filtra l’accesso persino al negozio fisico prima ancora che al prodotto. Trent’anni di crescita del marchio non hanno prodotto una fuga di Kirkland verso altri scaffali paragonabile a quella di Silvercrest da Leclerc. La differenza non sta nella forza del marchio — Kirkland è se possibile ancora più forte — ma nel tipo di barriera che lo protegge: quella di Costco è strutturale e presidiata (il tesseramento, la logistica dedicata ai soli soci), quella di Lidl è più permeabile per costruzione, perché include già eccezioni dichiarate come la vendita saltuaria su Amazon e perché, semplicemente, chiunque può entrare in un negozio Lidl e comprare senza tessera, il che rende molto più facile anche il flusso in uscita non autorizzato verso i grossisti di sovrastock.
Il confronto con Kirkland suggerisce quindi che la contraddizione non è tra “marchio forte” e “canale esclusivo” in sé — i due possono benissimo convivere, come dimostra Costco da tre decenni — ma tra il tipo di forza che si costruisce e il tipo di controllo che la accompagna. Lidl sta scegliendo la strada della forza pubblicitaria e comunicativa classica — campagna internazionale, testimonial, brand identity — lo stesso repertorio di marketing con cui un’azienda di beni di consumo tradizionale costruisce un marchio destinato, prima o poi, a una distribuzione ampia. Ma non sta accompagnando quella scelta con un rafforzamento equivalente del controllo di canale: non c’è un tesseramento, non c’è una logistica dedicata capace di intercettare e riassorbire gli invenduti prima che arrivino ai grossisti di liquidazione, non c’è — a quanto risulta — un’azione sistematica contro la rivendita non autorizzata paragonabile a quella che i marchi di lusso o gli operatori con licenze esclusive mettono in campo contro il mercato grigio. È una scelta di posizionamento a metà: comunicare come un brand che vuole essere desiderato ovunque, distribuire come un brand che vuole restare rintanato in un solo negozio.
Ci sono almeno due scenari, opposti fra loro, che questa contraddizione può aprire, ed è qui che la vicenda smette di essere solo un aneddoto e comincia a interrogare una scelta strategica non ancora fatta da Lidl. Il primo scenario è che l’azienda scelga consapevolmente la strada Kirkland: rafforzare non solo la comunicazione del marchio ma anche il controllo del canale, per esempio irrigidendo i contratti con i fornitori sulla gestione dei resi e degli invenduti, in modo che il valore costruito con Andre Agassi in televisione non si trasformi in un regalo ai grossisti di sovrastock e, indirettamente, ai concorrenti. Il secondo scenario è che Lidl, più o meno consapevolmente, stia preparando Silvercrest a un destino diverso da quello puramente captive — un marchio che a un certo punto potrebbe affacciarsi su canali di vendita ulteriori, come già accade in modo marginale su Amazon, sfruttando la propria notorietà crescente invece di combatterla. Non ci sono, al momento, segnali che Lidl abbia scelto consapevolmente questa seconda strada: la comunicazione ufficiale resta quella di un marchio “esclusivo Lidl”. Ma la logica di mercato spinge in quella direzione ogni volta che una private label supera una certa soglia di riconoscibilità — è già successo, in altri settori, a marchi nati come etichette interne e poi progressivamente liberati verso una distribuzione più ampia, quando il valore del nome ha superato il valore del controllo assoluto sul canale.
La domanda che la foto di Dauvers lascia aperta, quindi, non è se Leclerc e Lidl abbiano stretto un’alleanza — quasi certamente no — ma se Lidl si sia accorta di trovarsi in un bivio che ha costruito da sola, investendo in forza di marchio senza (ancora) investire in altrettanto controllo di canale. Il ventilatore su uno scaffale Leclerc potrebbe restare un incidente isolato, oppure essere il primo segnale visibile di una tensione che la stessa strategia di branding di Silvercrest rende, con ogni campagna pubblicitaria, sempre più difficile da ignorare.